
「4万ウォンのバタフライ効果」…2027年から青年の「生涯初年金」を支援
老後の準備において重要な「加入期間」を確保するための戦略と、2027年から導入される青年のための新しい年金保険料支援制度について、金融投資YouTuberのパク・ゴムヒ氏と国民年金公団が解説しています。
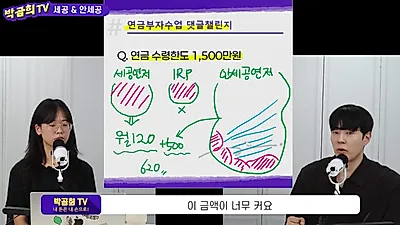
老後準備の核心は、単にどれだけ多くの金額を納めるかではなく、どれだけ長い期間年金を受け取る「加入期間」を確保するかにある。最近、金融投資YouTuberのパク・ゴムヒ氏と国民年金公団が共に行った動画では、2030世代が見落としやすい国民年金の戦略的な活用法と、2027年から導入される新しい支援制度が紹介された。
「30年稼いで40年耐える」…長寿リスクに備える方法
現代社会において、寿命の延長は祝福であると同時に、経済的な脅威である「長寿リスク」を伴う。動画によると、30歳で社会生活を開始して60歳で退職すると仮定した場合、働く期間は30年だが、100歳まで生存する場合、所得がなく生活費だけを使わなければならない期間は40年に達する。30年間に稼いだお金で、その後の40年間の老後を責任取らなければならない構造だ。
このような不均衡を埋めることができる最も強力な手段は国民年金だ。国民年金は、死亡時まで国家が一生涯、固定された現金を支給するためである。パク・ゴムヒ氏は「国民年金はただ置いておくものではなく、知って活用すべき制度だ」とし、加入期間が長いほど受取額が飛躍的に増えるという点を強調した。実際にデータを通じて、10年以上〜20年未満の納付者、20年以上〜30年未満の納付者、そして30年以上の納付者の間の月平均年金受取額に非常に大きな差があることが確認された。
経歴の空白を埋める「追納」、出発点が核心だ
就職準備、転職、事業準備などにより、保険料を納められない時期が発生することがある。これを「納付猶予期間」と呼ぶが、この期間は国民年金の加入期間から除外され、将来の年金受取額を下げる原因となる。この時に活用できる制度が、まさに「追納」だ。
追納とは、過去に所得がなく保険料を納められなかった期間の保険料を後で納付することで、該当期間を加入期間として認められる制度だ。一般的な金融商品は、過去の空白を遡って埋めてくれるケースがほとんどないが、国民年金はこのように過去の空白を埋めることができる独特の装置を備えている。動画ではこれを「過去の自分にメッセージを伝え、未来を満たしてあげるようなものだ」と比喩した。
ただし、追納制度を効果的に活用するためには、必ず「加入履歴」という出発点が存在しなければならない。社会生活を開始していなかったり、国民年金の加入履歴がなかったりすれば、追納できる対象自体が生じないからだ。パク・ゴムヒ氏は「就職の有無よりも重要なのは、国民年金への加入を通じて出発点を早く作ることだ」とし、大学生の時期であっても任意加入などを通じて最小金額を納付し、加入履歴を作っておくことが、後に大きな恩恵となって返ってくると説明した。もし大学生の時に加入しておけば、後に就職した時点で過去の空白を埋めることができる選択肢がはるかに大きくなるからだ。
追納で埋めることができる期間は最大10年(120ヶ月)だ。ただし、すでに最初の保険料を納付して加入履歴を作った状態で追納を進めるため、実際にはその出発点である1ヶ月を除いた119ヶ月までを埋めることができる構造だ。
2027年導入「青年生涯初年金保険料支援」の意味
これまでは、情報を持っている、あるいは経済的な余裕がある家庭の子どもたちだけが、親の支援や任意加入を通じて早く加入し、追納の権利を確保するなど、制度的な恩恵を享受してきたという指摘があった。これを補完するために、政府は2027年から「青年生涯初年金保険料支援制度」を導入する予定だ。
この制度は、2027年に満18歳になる2009年生まれの青年を対象とする。国家が生涯最初の1回目となる年金保険料(約4万ウォン相当)を支援し、すべての青年が公平に国民年金加入という「出発点」を持てるよう助けることが骨子だ。
単に4万ウォンを支援するという次元を超え、この支援を通じて形成された加入履歴は、将来青年が就職後に「追納」を通じて最大10年(119ヶ月)の加入期間を追加で確保できる足掛かりとなる。初期支援金4万ウォンが、老後に受け取る一生涯の年金額を決定づける巨大な「バタフライ効果」を引き起こすわけだ。すべての青年が公平にスタートラインを合わせられるようにすることが、この制度の核心的な趣旨である。
0コメント
現在コメントの投稿は無効になっています。