
"El efecto mariposa de 40,000 wones"... A partir de 2027 se apoyará la "primera pensión de por vida" de los jóvenes
Un video conjunto entre el YouTuber de inversiones financieras Park Gom-hui y el National Pension Service presenta estrategias sobre la Pensión Nacional para la generación de los 20 y 30 años, incluyendo un nuevo sistema de apoyo que comenzará en 2027.
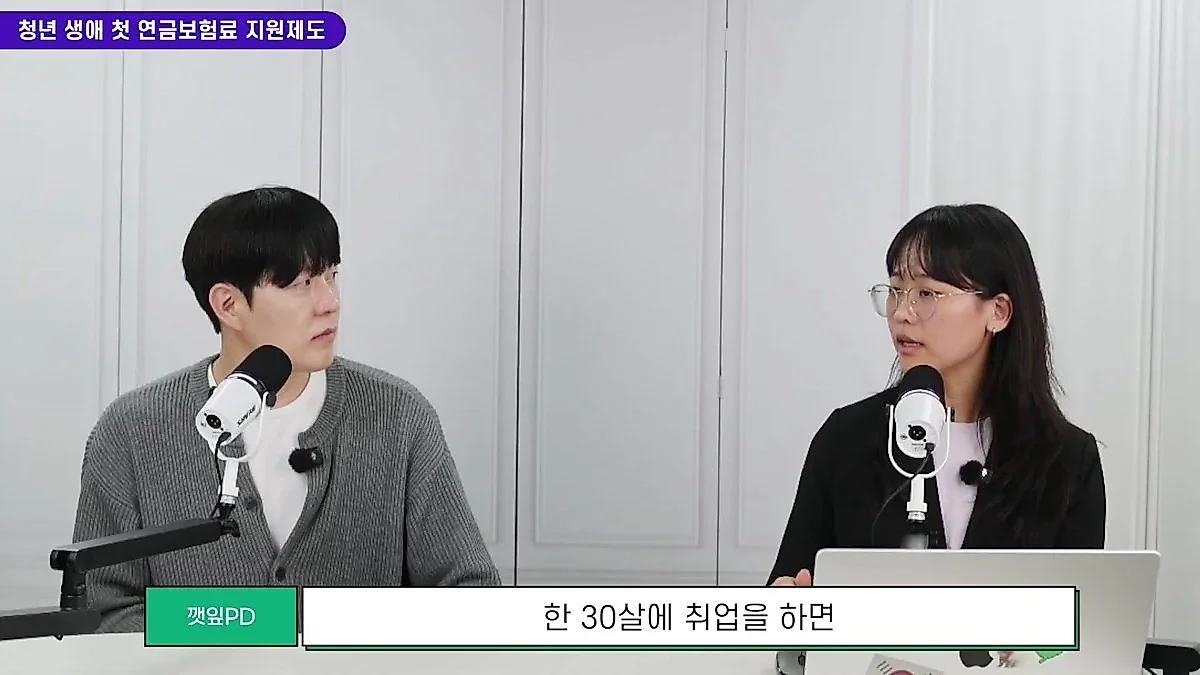
La clave de la preparación para la jubilación no radica simplemente en cuánto dinero se aporta, sino en asegurar el "periodo de inscripción", es decir, cuánto tiempo se recibe la pensión. En un video reciente realizado conjuntamente por el YouTuber de inversiones financieras Park Gom-hui y el National Pension Service, se presentaron métodos estratégicos para el uso de la Pensión Nacional que la generación de los 20 y 30 años suele pasar por alto, así como un nuevo sistema de apoyo que se introducirá a partir de 2027.
"Se gana durante 30 años para resistir durante 40"... Cómo prepararse para el riesgo de longevidad
En la sociedad moderna, el aumento de la esperanza de vida conlleva el "riesgo de longevidad", que es al mismo tiempo una bendición y una amenaza económica. Según el video, si se asume que una persona comienza su vida laboral a los 30 años y se jubila a los 60, el periodo de trabajo es de 30 años, pero si sobrevive hasta los 100 años, el periodo en el que tendrá que vivir usando solo gastos de manutención sin ingresos ascenderá a 40 años. Es una estructura en la que el dinero ganado durante 30 años debe cubrir la vejez de los 40 años posteriores.
El medio más poderoso para compensar este desequilibrio es la Pensión Nacional. Esto se debe a que el Estado paga una cantidad fija de efectivo de por vida hasta el fallecimiento. Park Gom-hui enfatizó que "la Pensión Nacional no es un sistema que simplemente se deja ahí, sino uno que debe conocerse para saber cómo utilizarlo", señalando que cuanto más largo sea el periodo de inscripción, la cantidad recibida aumentará drásticamente. De hecho, a través de los datos, se confirmó que existe una diferencia muy grande entre la pensión mensual promedio recibida por quienes han cotizado entre 10 y menos de 20 años, entre 20 y menos de 30 años, y aquellos que han cotizado más de 30 años.
El 'pago posterior', que cubre los vacíos en la carrera, depende de tener un punto de partida
Pueden ocurrir periodos en los que no se puedan pagar las primas debido a la preparación para el empleo, cambios de trabajo o la preparación para un negocio. Esto se denomina "periodo de exención de pago", y este periodo se excluye del periodo de inscripción de la Pensión Nacional, lo que provoca una disminución en la cantidad de pensión a recibir en el futuro. El sistema que se puede utilizar en este caso es el "pago posterior" (chuna-p).
El pago posterior es un sistema que permite que el periodo en el que no se pudieron pagar las primas debido a la falta de ingresos en el pasado sea reconocido como periodo de inscripción al pagarlas posteriormente. Mientras que los productos financieros comunes rara vez cubren retroactivamente los vacíos del pasado, la Pensión Nacional cuenta con un mecanismo único para llenar estos vacíos. En el video, esto se comparó con "enviar un mensaje a mi yo del pasado para llenar el futuro".
Sin embargo, para utilizar el sistema de pago posterior de manera efectiva, debe existir necesariamente un punto de partida llamado "historial de inscripción". Esto se debe a que, si alguien no ha comenzado su vida laboral o no tiene un historial de inscripción en la Pensión Nacional, ni siquiera se generará la condición para ser sujeto de un pago posterior. Park Gom-hui explicó que "más importante que tener un empleo es crear un punto de partida temprano a través de la inscripción en la Pensión Nacional", y señaló que incluso durante la etapa universitaria, crear un historial de inscripción pagando la cantidad mínima mediante la inscripción voluntaria se traducirá en grandes beneficios más adelante. Si se realiza la inscripción durante la universidad, la capacidad de elegir cubrir los vacíos del pasado en el momento de conseguir empleo será mucho mayor.
El periodo que se puede cubrir mediante el pago posterior es de un máximo de 10 años (120 meses). No obstante, dado que el pago posterior se realiza una vez que ya se ha creado el historial de inscripción tras haber pagado la primera prima, la estructura permite cubrir hasta 119 meses, excluyendo el mes que constituye el punto de partida inicial.
El significado del 'Apoyo a la primera prima de pensión para jóvenes' que se introducirá en 2027
Hasta ahora, se ha señalado que solo los hijos de hogares con información o solvencia económica han disfrutado de beneficios institucionales, como asegurar el derecho al pago posterior al inscribirse temprano mediante el apoyo de sus padres o la inscripción voluntaria. Para complementar esto, el gobierno tiene previsto introducir el "Sistema de apoyo a la primera prima de pensión para jóvenes" a partir de 2027.
Este sistema está dirigido a los jóvenes nacidos en 2009 que cumplirán 18 años en 2027. El núcleo del plan es que el Estado apoyará la primera cuota de la prima de pensión de la vida (equivalente a unos 40,000 wones), ayudando a que todos los jóvenes puedan tener un "punto de partida" equitativo mediante la inscripción en la Pensión Nacional.
Más allá de simplemente apoyar con 40,000 wones, el historial de inscripción formado a través de este apoyo servirá como plataforma para que el joven pueda asegurar adicionalmente un periodo de inscripción de hasta 10 años (119 meses) mediante el "pago posterior" tras conseguir empleo. Es decir, los 40,000 wones de apoyo inicial provocarán un enorme "efecto mariposa" que determinará la cantidad de la pensión vitalicia que se recibirá en la vejez. El propósito central de este sistema es permitir que todos los jóvenes puedan igualar la línea de salida de manera equitativa.
Fuente: vídeo original (YouTube)
0Comentarios
Los comentarios están desactivados por ahora.