
信用评分差异导致贷款利息成本扩大近5倍
信用评分的高低将导致贷款利息产生数百万韩元的巨大差异。信用恢复委员会高级审核员Kim Ye-seul提供了提升信用评分的具体方法,并建议在选择贷款产品时应优先考虑政策性金融产品。
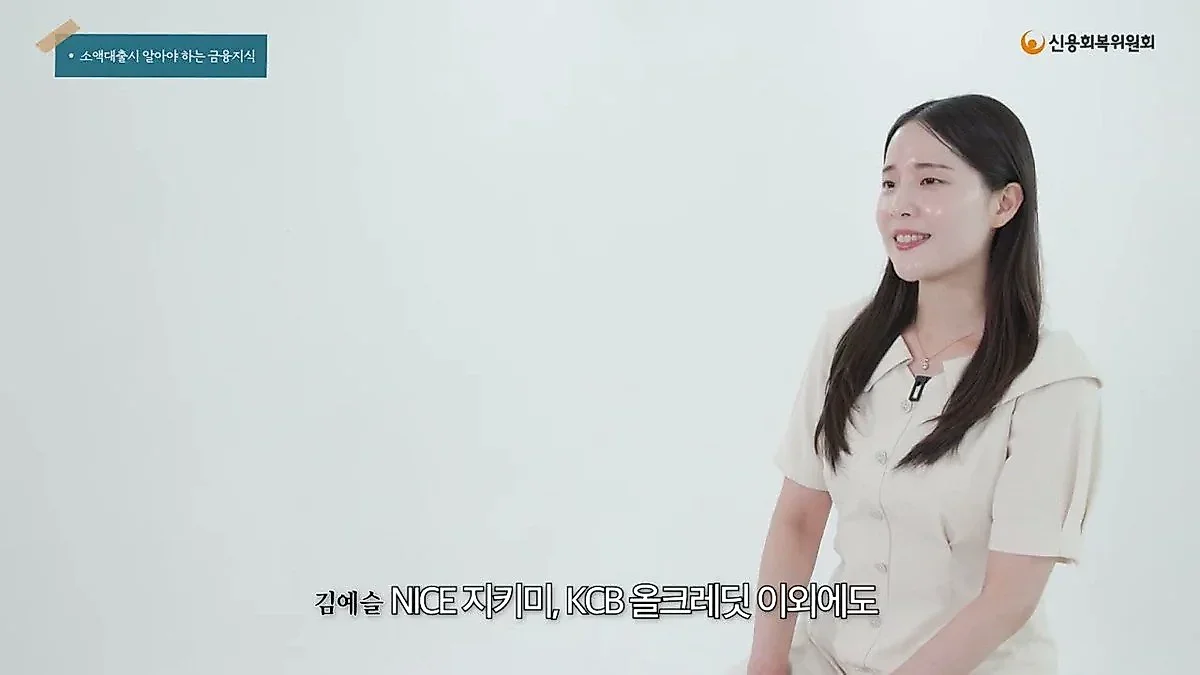
信用恢复委员会指出,信用评分从990分降至300分时,申请1000万韩元贷款的利息负担将从40万韩元激增至200万韩元。
信用评分的差异会导致贷款利息成本产生数百万韩元的差距。信用评分越高,越能以低利率获得贷款;而评分较低的人不仅必须承担高利率,还会面临贷款额度受限或难以办理信用卡等整体经济活动受阻的问题。
信用恢复委员会 CCRS 提供的相关信息包含了正在考虑小额贷款的申请人必须了解的信用管理方法以及贷款产品的选择优先级。信用恢复委员会高级审核员Kim Ye-seul将信用定义为“先使用后偿还”,对个人而言,这代表了必须偿还的债务。
提升信用评分的实践方法:“核心在于使用主交易银行和借记卡”
信用评分由信用评价机构(CB)收集个人的各种信用活动信息,并计算出1至1,000之间的数值。分数越高,获得的金融条件越有利。Kim审核员提出了日常生活中可以实践的具体信用评分管理技巧。
首先建议的方法是设定主交易银行。通过指定工资账户或使用存款、定期存款等方式持续使用主交易银行,不仅有利于提升信用评分,未来申请贷款时还可能获得优惠利率优惠。此外,持续使用借记卡也有所帮助。如果养成每月使用借记卡30万韩元以上、并持续使用6个月以上且全额偿还结算款项的习惯,会对信用度产生积极影响。
相反,需要注意的行为也非常明确。即使是小额金额,也不得拖欠贷款或信用卡还款,这同时适用于贷款和信用卡结算。特别是使用信用卡现金服务、卡贷或循环支付服务,可能被解读为偿还能力不足的信号,从而导致信用评分下降。此外,诚实缴纳国民年金、健康保险、通信费以及水、电、燃气等公共费用,也有助于提高信用评分。
目前,可以通过 NICE 或 KCB 等信用评价机构免费查询信用评分。由于各评价机构的评分计算方式和权重不同,建议同时确认并管理两家机构的分数。通过 Toss、KakaoBank、Naver Pay、Banksalad 等金融平台也可以进行简便查询。
“1%的利率差异至关重要”……贷款前应自问的问题
在执行贷款之前,必须客观检查自身的偿还能力。Kim审核员建议自问是否真的需要贷款,或者是否可以推迟贷款或通过储蓄来筹集资金。此外,还应制定具体计划,确认贷款金额是否处于在不发生逾期的情况下可以偿还的水平,以及每月需要偿还多少金额以及偿还期限。也就是说,必须自我确认每月能筹集多少资金、能偿还多长时间,以及是否能在不发生逾期的情况下完成偿还。
实际利率差异在数值上表现得非常明显。例如,在申请1,000万韩元的信用贷款时,信用评分为990点的用户在第一金融圈(商业银行)适用年利率4%时,只需支付约40万韩元的利息。然而,信用评分为300多点的用户如果使用高利率贷款,由于年利率高达20%,将面临约200万韩元的利息负担。评分差异使利息成本扩大了近5倍。因此,如果确实需要贷款,管理信用评分以降低利率是必不可少的。
选择贷款产品时有明确的顺序。首先应确认第一金融圈(商业银行),其次应查看庶民金融振兴院提供的政策性庶民金融产品,如 Haetsallon、微笑金融、新希望种子、Saitdol Loan 等。之后按顺序确认第二金融圈,而私营金融(大贷业)应作为最后的手段。因为如果跳过政策性金融产品而使用高利率贷款,会导致信用评分下降并增加利息负担,从而提高债务违约风险。
债务偿还策略:“应按利率高低顺序偿还”
如果已经持有贷款,偿还顺序非常重要。Kim审核员建议在偿还贷款时,应优先偿还利率最高的金融产品。这是减少整体利息成本并加速信用恢复最有效的方法。
信用恢复委员会正为面临债务问题的个人运营定制的债务调整程序。通过债务调整并诚实地进行偿还,不仅可以提高信用评分,还可以获得小额信用卡办理、特例住房租赁保证金支持以及额外的追加小额金融支持等多种金融优惠。
同时,也需要预防金融诈骗。如果收到要求提供个人信息或金钱的贷款劝诱,应立即停止应对并确认事实。怀疑存在金融诈骗时,可以通过警察(112)、金融监督院(1332)、韩国互联网振兴院(118)等进行咨询和举报。此外,关于政策性庶民金融产品的详细信息可通过庶民金融振兴院呼叫中心(1397)查询,金融产品信息可通过金融监督院金融消费者信息门户“FINE”查询。
来源:原视频(YouTube)
0评论
当前已关闭评论功能。