
信用スコアの差で利息が5倍に、融資前の管理が重要
信用スコアの差が融資の利息負担に数百万円単位の差を生む。信用回復委員会は、スコア管理のコツや融資商品の選択順序、効率的な債務返済戦略について情報を公開した。
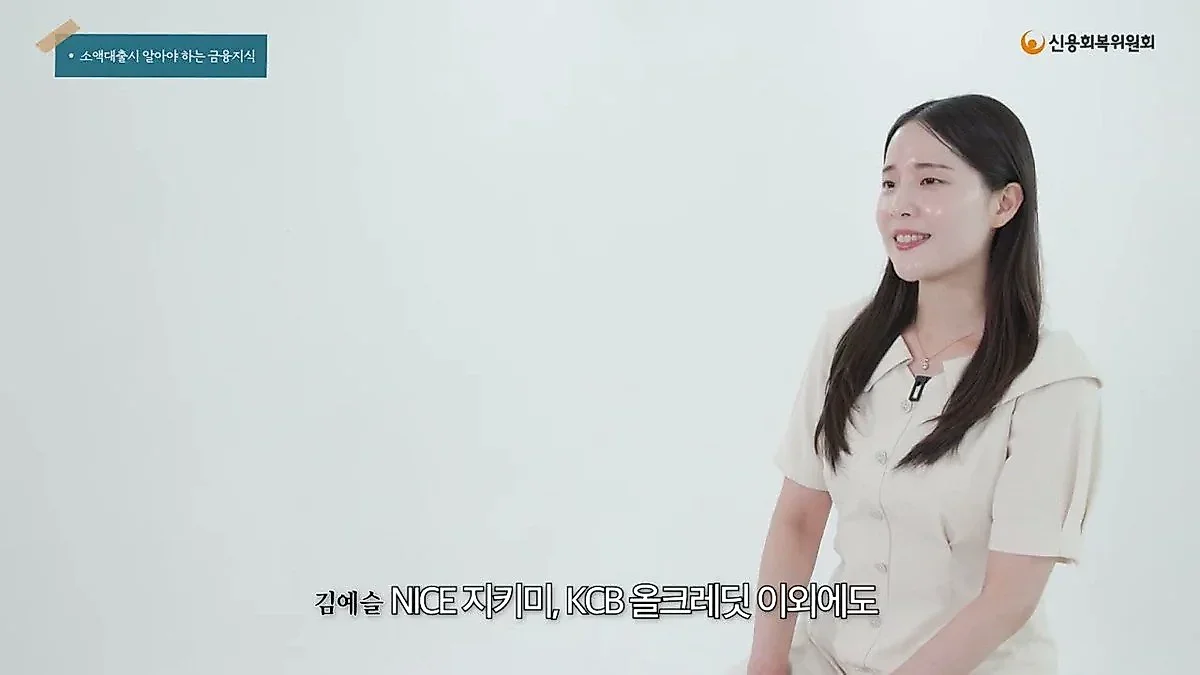
信用スコアが990点なら1,000万ウォンの融資利息は約40万ウォンだが、300台では約200万ウォンに達し、スコアの差が利息負担を5倍近くに広げる。信用回復委員会は、メインバンクの活用やチェックカードの継続利用によるスコア管理の重要性を提示した。
信用スコアの差が、融資の利息費用を数百万円単位で分ける。信用スコアが高いと低金利で融資を受けられるが、スコアが低いと高金利を甘受しなければならないだけでなく、融資限度額の制限やクレジットカードの発行が困難になるなど、経済活動全般に制約を受ける。
信用回復委員会 CCRSが伝えたこの情報には、少額融資を検討している申請者が必ず知っておくべき信用管理法と、融資商品の選択の優先順位が盛り込まれている。キム・イェスル信用回復委員会先任審査役は、信用とは「先に使い、後で返すこと」を意味し、個人にとっては必ず返済しなければならない負債を指すと定義した。
信用スコアを上げる実践法「メインバンクとチェックカードの活用が鍵」
信用スコアは、信用評価会社(CB)が個人の多様な信用活動情報を収集し、1点から1,000点の数値で算出する。点数が高いほど有利な金融条件を得られる。キム審査役は、日常生活で実践できる具体的な信用スコア管理のヒントを提示した。
最も推奨される方法は、メインバンクを設定することだ。給与口座を指定したり、預金・定期預金を利用したりしてメインバンクを継続的に利用すれば、信用スコアの上昇に有利なだけでなく、将来の融資時に優遇金利の特典を受けることもできる。また、チェックカードを継続的に使用することも助けとなる。毎月30万ウォン以上を6ヶ月以上継続してチェックカードで使用し、決済代金を全額返済する習慣をつければ、信用度に肯定的な影響を与える。
一方で、注意すべき行動も明確である。少額であっても、融資金やクレジットカードの代金を延滞してはならない。これは融資とクレジットカード決済の両方に該当する。特に、クレジットカードの現金サービス、カードローン、リボルビングサービスを利用することは、返済能力が不足しているという信号と解釈され、信用スコア下落の原因となる。このほか、国民年金、健康保険、通信費、ガス・水道・電気料金などの公共料金を誠実に納付する習慣も、信用スコアの向上に寄与し得る。
現在の信用スコアは、NICEやKCBなどの信用評価会社を通じて無料で照会できる。評価会社ごとにスコアの算出方式や加重が異なるため、両方のスコアを確認して管理することが望ましい。Toss、KakaoBank、Naver Pay、Banksaladといった金融プラットフォームを通じても簡便に確認できる。
「利息1%の差が決定的」…融資前に自問すべき問い
融資を実行する前には、必ず返済能力を客観的に点検しなければならない。キム審査役は、融資が本当に必要か、融資を遅らせたり貯蓄によって資金を準備したりすることはできないか、と自問することを勧告した。また、融資額が延滞なく返済可能な水準であるか、毎月いくらをどの期間にわたって返すべきか、具体的な計画を立てる必要がある。つまり、毎月いくらの資金を確保してどの期間にわたって返済できるのか、そして延滞なく返済できるのかを自ら確認しなければならないということだ。
実際の金利差は数値に顕著に現れる。例えば、1,000万ウォンを信用融資で借りる際、信用スコアが990点の利用者は第1金融圏で年4%の金利が適用され、約40万ウォンの利息を支払えば済む。しかし、信用スコアが300台の利用者が高金利融資を利用する場合、年20%に達する利息により、約200万ウォンの利息負担を背負うことになる。スコアの差が利息費用を5倍近くも広げる計算だ。したがって、融資がどうしても必要な場合は、信用スコアを管理して金利を下げることは必須である。
融資商品を選択する際には、明確な順序がある。まず最初に第1金融圏(市中銀行)を確認すべきであり、その次は庶民金融振興院のヘッサルローン、微笑金融、新しい希望の種、サイットルローンといった政策的庶民金融商品を探すべきだ。その後、第2金融圏の順に確認し、私的金融(大貸業)は最後の手段であるべきだ。政策金融商品を経ずに高金利融資を利用すると、信用スコアが下落して利息負担が大きくなり、債務不履行のリスクが高まるためである。
負債返済戦略「金利が高い順に返すべき」
すでに融資を保有している場合は、返済順序が重要となる。キム審査役は、融資を返すときは金利が最も高い商品から優先的に返済することを推奨した。これは全体の利息費用を減らし、信用回復を早める最も効率的な方法である。
信用回復委員会は、債務問題で困難を経験している人々のために、カスタマイズされた債務調整プログラムを運営している。債務調整を通じて誠実に返済を続けていけば、信用スコアの上昇はもちろん、少額のクレジットカード発行や特例住宅賃貸借保証金の支援、そして追加的な少額金融支援など、多様な金融特典を受けることができる。
一方、金融詐欺予防のための注意も必要だ。個人情報や金銭を要求する融資の勧誘を受けた場合は、直ちに対応を止め、事実関係を確認しなければならない。金融詐欺が疑われるときは、警察(112)、金融監督院(1332)、韓国インターネット振興院(118)などを通じて相談と通報を行うことができる。また、庶民金融商品に関する詳細は庶民金融振興院コールセンター(1397)を、金融商品情報は金融監督院の金融消費者情報ポータル「FINE」を通じて確認できる。
0コメント
現在コメントの投稿は無効になっています。