
"Para un trabajador autónomo con 160 millones de wones en activos, esto es lo que debe priorizar antes que comprar una casa"
Un experto financiero aconseja a un trabajador autónomo que priorice el éxito de su negocio y la acumulación de capital antes que la compra de una vivienda…
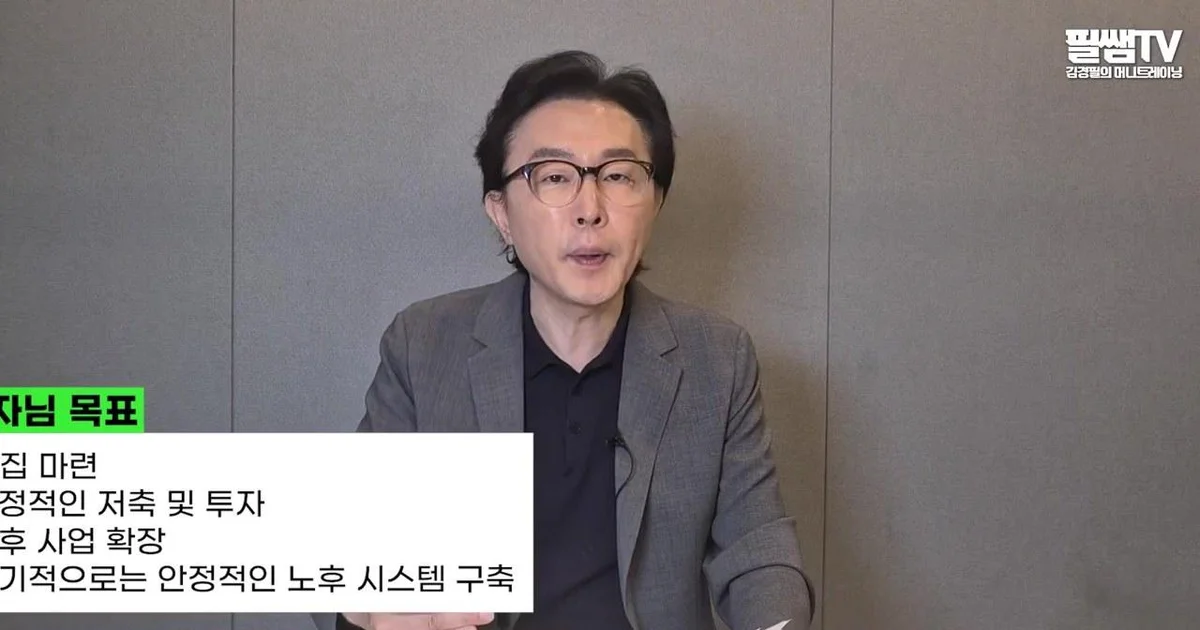
Se ha analizado que la tarea que debe preceder a todo lo demás para la preparación de la jubilación de un trabajador autónomo no es la compra de una vivienda ni las inversiones agresivas, sino el "éxito del negocio principal". Debido a la naturaleza de los trabajadores autónomos, donde la volatilidad de los ingresos es alta, se señala que fortalecer los ingresos del negocio es el punto de partida para la preparación de la jubilación.
"El éxito del negocio es prioritario sobre la compra de una casa... se recomienda asegurar 300 millones de wones como capital semilla"
Según un video reciente del canal de YouTube 'Teacher Pil TV - Kim Gyeong-pil's Money Training', un solicitante que es un trabajador autónomo soltero de 37 años posee actualmente 160 millones de wones en activos y tiene como objetivo principal la compra de una vivienda. El solicitante tiene la experiencia de haber reunido 36 millones de wones a principios de sus 20 años, pero los utilizó todos para fondos de estudios en el extranjero; desde finales de sus 20 años volvió a acumular activos y, hace dos años, fue seleccionado para un proyecto de apoyo gubernamental, lo que le permitió abrir un restaurante con una inversión relativamente baja. Su residencia actual es un apartamento de LH en Dongtan, y mantiene la distancia entre el local y su casa a menos de 10 minutos en coche.
Al respecto, el entrenador financiero Kim Gyeong-pil analizó que, con el volumen de activos actual, el capital semilla es algo insuficiente para comprar un apartamento en la zona objetivo. Kim aconsejó: "Hasta que no alcance al menos unos 300 millones de wones, posponga los planes de comprar una casa y dedique todo su esfuerzo primero a hacer que el negocio tenga éxito". Se determina que, si intenta comprar una casa con sus activos actuales, podría necesitar un préstamo de hasta unos 300 millones de wones, lo cual podría ser excesivo para alguien con el estatus de trabajador autónomo. Kim sugirió: "Después de acumular activos de unos 200 millones a 250 millones de wones, no será tarde para volver a considerarlo hacia la segunda mitad del próximo año".
"La diversificación en 25 valores es excesiva... debe aumentar la proporción de inversión en índices"
El solicitante actualmente invierte de forma diversificada en unos 20 valores distintos, incluyendo NVIDIA, Tesla, futuros de plata, Dividend Dow Jones, acciones del sector de construcción naval, entre otros. Aunque invierte en diversos activos, se encuentra en una situación de ansiedad al no saber qué es lo correcto. Ante esto, Kim diagnosticó que su obsesión con las finanzas es excesivamente alta.
Kim enfatizó que "está demasiado sumergido en la obsesión de no cometer errores en las finanzas" y que, en lugar de fragmentar excesivamente los valores, debe reducir el riesgo de gestión. En particular, recomendó aumentar la proporción de inversión en índices como el S&P 500 o el Nasdaq-100, en lugar de centrarse excesivamente en acciones de dividendos. Kim añadió: "Las acciones de dividendos tienen la ventaja de reinvertir el flujo de efectivo a través de los dividendos, pero ahora debe aumentar la inversión en índices. Es mejor reducir los valores a unos cuatro o cinco y dar más peso al KOSPI 200, S&P 500 o Nasdaq-100".
"Es esencial distinguir el uso de los fondos... el dinero para usar en menos de 3 años debe ser ahorro en lugar de acciones"
Como principio fundamental de la gestión de activos, se presentó la "distinción del uso de los fondos". Se valoró positivamente que el solicitante mantenga una clara separación entre lo público y lo privado, asignándose un salario mensual de 2.5 millones de wones de los ingresos del negocio y generando ingresos adicionales mediante otros trabajos como mentoría (100,000 wones) y redacción de manuscritos (300,000 wones). Kim elogió diciendo: "Es muy excelente que no use el dinero del negocio como si fuera dinero personal y que asigne un salario para ahorrar e invertir".
Sin embargo, se señaló como problema que la distinción entre el dinero que debe acumularse y el dinero que debe invertirse es ambigua. Kim ordenó distinguir los fondos principalmente en dos categorías según el momento en que se utilizarán. El dinero que deba usarse en un plazo de 3 años, como para matrimonio, mudanza o expansión del negocio, debe asegurarse mediante el ahorro en lugar de la inversión en acciones; solo se debe realizar inversión con el dinero que se utilizará después de 3 a 5 años. Kim señaló que el solicitante actualmente está invirtiendo incluso el dinero que debería usar en menos de 3 años, y recomendó aumentar la proporción de fondos a corto plazo.
Kim comparó la vida con tres libros de ejercicios (etapa de crecimiento, etapa de actividad y etapa de jubilación) y enfatizó: "Ahora mismo, el solicitante está resolviendo el segundo libro, la etapa de actividad. En lugar de preocuparse por el tercer libro (etapa de jubilación), si resuelve intensamente y bien el segundo libro, el tercer libro se resolverá por sí solo".
0Comentarios
Los comentarios están desactivados por ahora.