
“资产1.6亿的个体户,比起买房更应该优先做的是”
分析指出,个体户为了准备养老,首要任务并非买房或激进理财,而是“事业的成功”。由于个体户收入波动大,稳固事业收入是养老准备的起点。
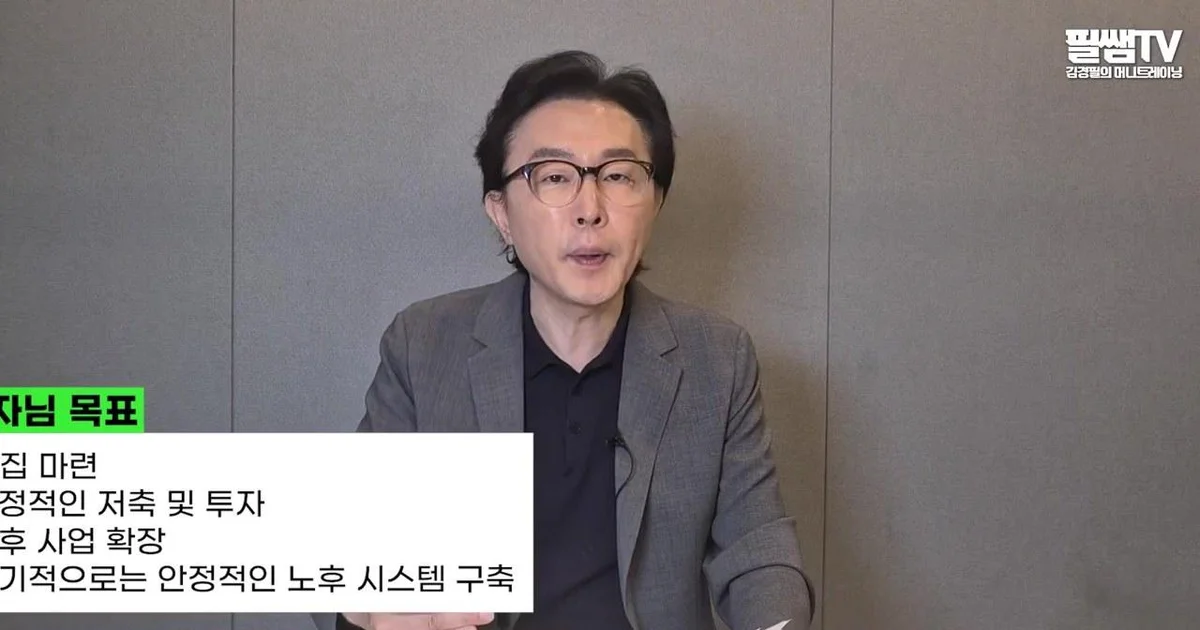
有分析指出,为了个体户的养老准备,首先要完成的任务不是买房或激进的理财,而是“事业的成功”。由于个体户的特性导致收入波动较大,因此稳固事业收入是养老准备的起点。
“比起买房,事业成功更优先……建议确保3亿种子资金”
根据最近YouTube频道“Pil老师TV - 金庚弼的理财训练”的视频,一位37岁的未婚个体户咨询者目前拥有1.6亿韩元的资产,并将买房作为首要目标。该咨询者在20岁出头时曾攒下3,600万韩元,但因留学费用全部花掉;从20岁后期开始重新积累资产,并在两年前通过政府支持项目,以相对较少的投资额创办了餐厅。目前居住在东滩的LH公寓,店铺与住处的距离保持在开车10分钟以内。
对此,理财训练师Kim Gyeong-pil分析认为,以目前的资产规模来看,要购买目标地区的公寓,种子资金略显不足。Kim Gyeong-pil建议:“在资产达到至少3亿韩元之前,请推迟买房计划,全力以赴先让店铺获得成功。”他判断,如果尝试用目前的资产买房,可能需要高达3亿韩元左右的贷款,以个体户身份承担这笔债务可能会很吃力。Kim Gyeong-pil建议:“在资产积累到2亿至2.5亿韩元左右后,明年下半年再重新考虑也不迟。”
“25个品种的分散投资过于过度……应提高指数投资比重”
该咨询者目前正在对NVIDIA、特斯拉、白银期货、道琼斯高股息、造船股等约20多个不同的品种进行分散投资。虽然投资了多种资产,但由于不知道哪种方式是正确的,正处于感到不安的状态。对此,Kim Gyeong-pil诊断认为,其对理财的强迫心理过高。
Kim Gyeong-pil强调说:“由于过于陷入‘不能理财出错’的强迫心理中”,与其将品种过度细分,不如降低管理的风险。他特别建议,与其过度沉迷于高股息股票,不如增加S&P 500或纳斯达克100等指数投资的比重。Kim Gyeong-pil补充道:“高股息股票虽然有通过股息进行现金流再投资的优点,但现在应该增加指数投资。建议将品种减少到四五个左右,并增加在韩国综合股价指数200、S&P 500、纳斯达克100等方面的比重。”
“必须区分资金用途……3年内要用的钱比起股票更应储蓄”
资产管理的核心原则被提出了“资金用途区分”。咨询者将事业收入中的个人工资设定为250万韩元进行管理,并通过导师辅导(10万韩元)和撰写稿件(30万韩元)等兼职获取额外收入,这种公私分明的做法得到了高度评价。Kim Gyeong-pil称赞道:“没有把店里的钱当成个人钱用,而是设定工资进行储蓄和投资,这一点非常出色。”
但问题在于,需要攒的钱和需要滚动的钱之间的区分比较模糊。Kim Gyeong-pil要求根据资金的使用时间将其分为两大类。对于结婚、搬家、扩大事业等3年内需要使用的资金,应通过储蓄而非股票投资来确保;只有针对3至5年后才会使用的资金才进行投资。Kim Gyeong-pil指出,咨询者目前甚至将3年内要用的钱也全部投入了投资,并建议提高短期资金的比重。
Kim Gyeong-pil将人生比作三本练习册(成长期、活跃期、养老期),并强调:“现在的咨询者正在做第二本练习册,即活跃期。与其担心第三本练习册(养老期),不如拼命做好第二本练习册,这样第三本练习册自然就会解开。”
0评论
当前已关闭评论功能。