
"Garantizar el capital es el activo más peligroso"... John Lee: "Si te quedan 20 años, debes invertir el 100% en acciones"
El experto John Lee advierte que los activos que garantizan el capital principal son peligrosos debido a la pérdida del valor del dinero…
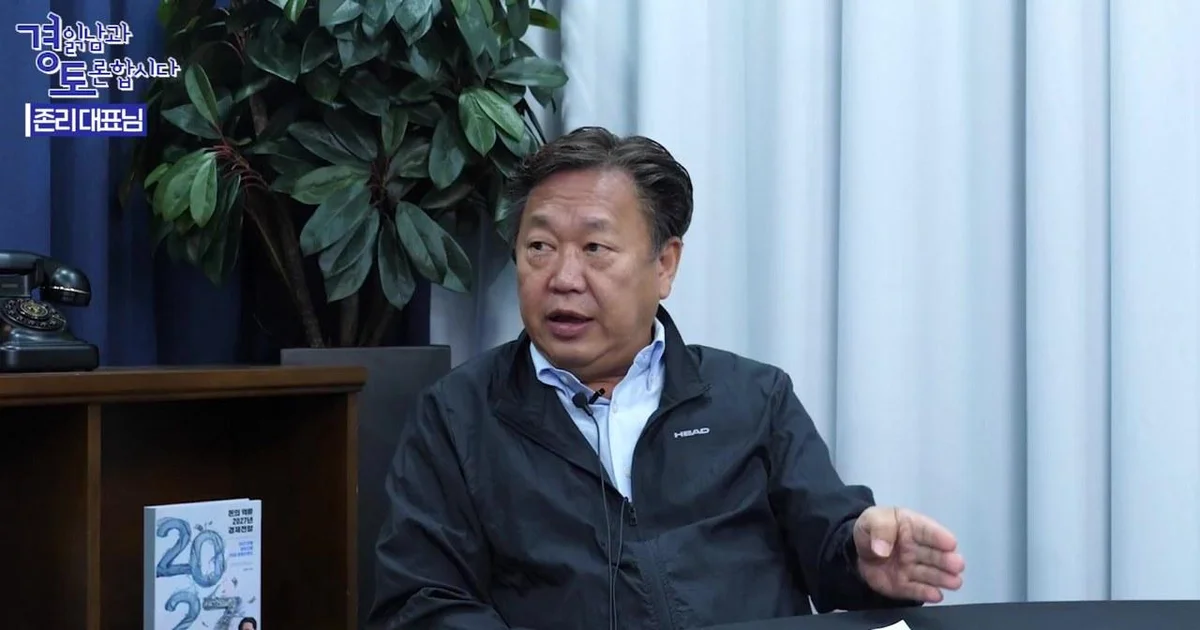
Se ha señalado que los "activos seguros", que garantizan el capital principal de los activos, pueden convertirse en los activos más peligrosos que amenazan la jubilación. El análisis sugiere que los métodos de inversión centrados en la garantía del capital, sin considerar la caída del valor del dinero, están obstaculizando la formación de activos.
Según el vídeo "Debatamos con el hombre que interpreta la economía" del canal The Man Who Explains the Economy (Kim Kwang-seok TV), el participante John Lee señaló los problemas del sistema financiero coreano, que se centra en productos de garantía de capital para la gestión de fondos de jubilación, como los planes de pensiones. John Lee criticó diciendo: "Se dice que los activos que garantizan el capital son seguros y se llaman activos seguros, pero en realidad son los activos más peligrosos. Yo trabajo duro en mi empleo, pero mi dinero no sale de debajo de la manta".
"1000 millones de wones hace 10 años y 1000 millones de wones ahora son diferentes... La garantía del capital es un juego de palabras"
John Lee enfatizó que se debe tener cuidado con el "efecto de ilusión" que poseen los productos con garantía de capital. Explicó que el hecho de que la cifra de los activos en efectivo se mantenga no significa que el activo se esté preservando. Dijo: "Muchas personas piensan que si mantuvieron 1000 millones de wones con garantía de capital hace 10 años, no han perdido dinero, pero en realidad es peligroso pensar que no se ha perdido". Especialmente, afirmó que "el valor del dinero sigue cayendo, por lo que 1000 millones de wones de hace 10 años y 1000 millones de wones de ahora son dinero completamente diferente", y sostuvo que el concepto de garantía de capital es un "juego de palabras" y un "engaño de marketing" en términos de valor real.
En relación con esto, también expresó su preocupación sobre el estado actual de la gestión de las pensiones de jubilación en Corea. Señaló que, mientras en Estados Unidos empresas financieras centradas en la formación de activos como Fidelity o Charles Schwab se encargan de las pensiones de jubilación, en Corea las aseguradoras y los bancos lideran el sector, lo que provoca que los fondos se concentren en productos con garantía de capital. John Lee enfatizó: "Las pensiones de jubilación se hacen para obtener libertad económica al momento de retirarse. Si aún quedan 20 años hasta la jubilación, se debe invertir el 100% en acciones. Esto es porque la volatilidad durante un periodo de 20 años no tiene importancia".
Además, mencionó el sistema de "Matching" como la dirección en la que debería mejorar el sistema financiero coreano. Propuso que se necesita un modelo similar al estadounidense, donde las empresas ayuden a la inversión de las pensiones de jubilación (tipo DC) de sus empleados mediante una subvención de cierta cantidad. John Lee sugirió: "Si mi pensión de jubilación es de tipo DC, la empresa también debería ayudar a través de educación financiera. Por ejemplo, si se invierten 1,000,000 de wones al mes, si existiera un sistema de matching donde la empresa subvencione al menos 300,000 wones, el flujo de fondos hacia el mercado de valores sería constante". Asimismo, respecto al fenómeno de que los fondos se concentren solo en el extranjero, añadió: "Se debe esforzar para que se invierta en empresas coreanas y así aumentar la capitalización de mercado como en Estados Unidos".
"El trading no es inversión... Hay que abandonar el hábito de intentar acertar el timing del mercado"
También distinguió estrictamente entre "trading" e "inversión" en cuanto al método de inversión. John Lee criticó el método de mirar gráficos para fijar precios objetivo o precios de stop-loss, afirmando que eso no es inversión, sino simplemente trading. Dijo: "La mayoría de la gente piensa que acertar el precio es invertir. Pensar que se debe hacer un stop-loss si el precio de la acción baja, o mirar periódicos y transmisiones para intentar acertar el timing, es el método de inversión más erróneo".
Enfatizando la importancia de la inversión continua, dijo: "La inversión debe realizarse tanto si llueve como si nieva". En lugar de alegrarse o entristecerse por la rentabilidad a corto plazo, la clave es el hábito de invertir constantemente un porcentaje fijo del salario (por ejemplo, 10-15%). John Lee añadió: "En lugar de alegrarse porque hubo una rentabilidad del 20%, se debe pensar por qué es importante la rentabilidad actual cuando es dinero que se retirará dentro de 20 años. Detenerse repentinamente mientras se corre un maratón no es inversión". Lamentó que muchos inversores obtengan información fragmentada a través de YouTube o amigos y se obsesionen solo con las cifras de rentabilidad, siendo incapaces de explicar la razón de "por qué invierten".
"Para los veinte años, se recomienda un ETF de tipo acciones al 100% en fondos de ahorro para la jubilación"
Respecto al plan de diseño específico para asegurar un ingreso estable de alrededor de 3,000,000 de wones mensuales en la jubilación, presentó estrategias diferenciadas por edad. John Lee propuso: "Si tienes 20 años, debes abrir una cuenta de fondo de ahorro para la jubilación e invertir el 100% en un ETF de tipo acciones". Sin embargo, expresó su decepción respecto a la limitación de la proporción de acciones (70%) establecida por las leyes coreanas, diciendo: "Esto es incomprensible. Porque los de 20 años tienen mucho tiempo".
Continuó explicando: "Los de 30 años deben reducir un poco más la proporción de acciones, y los de 40 deben ir reduciéndola a medida que envejecen, pero básicamente, la mayoría de las inversiones deben realizarse en acciones para que sea posible una pensión de 3,000,000 de wones mensuales". Señaló la estructura actual donde los activos en Corea están excesivamente vinculados a bienes raíces o bonos con garantía de capital, y sugirió que el sistema financiero y la educación deben ir de la mano para que estos fondos fluyan hacia el mercado de valores. Instó especialmente al cambio en el sistema educativo, enfatizando: "No hay competitividad en la competencia por puntuaciones centrada en coreano, matemáticas y ciencias. Es necesario enseñar espíritu emprendedor y un cambio general en la forma de pensar".
Finalmente, John Lee, respecto a la percepción de que "no hay esperanza para los jóvenes" para lograr la independencia económica, subrayó la necesidad de fomentar la participación en el mercado de capitales a través de la educación y las políticas, afirmando: "Si el objetivo no es comprar una casa, sino alcanzar la libertad económica, se puede ser libre en cualquier momento".
0Comentarios
Los comentarios están desactivados por ahora.