
「元本保証が最も危険な資産」…ジョン・リー「20年残っているなら100%株式投資すべき」
資産の元本を保証する「安全資産」が、むしろ老後を脅かす最も危険な資産になり得るとの指摘が出た。お金の価値の下落を考慮しない元本保証中心の投資方式が、資産形成を阻害しているという分析だ。
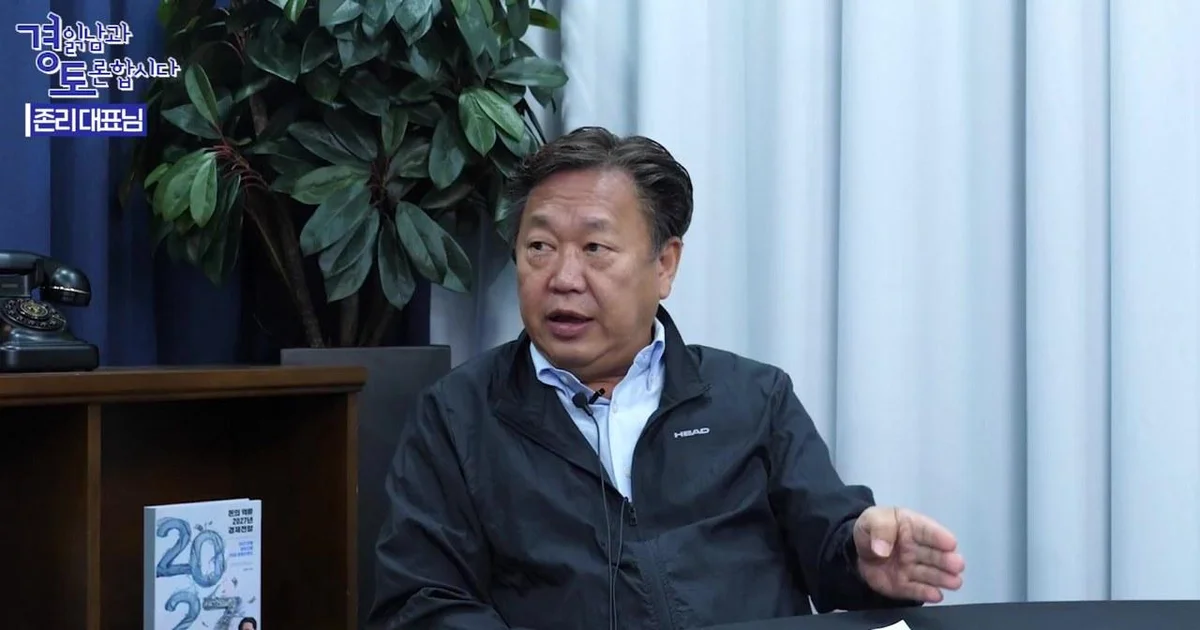
資産の元本を保証する「安全資産」が、むしろ老後を脅かす最も危険な資産になり得るとの指摘が出た。お金の価値の下落を考慮しない元本保証中心の投資方式が、資産形成を阻害しているという分析だ。
経済を読み解く男(キム・グァンソクTV)チャンネルの「経済を読み解く男と討論しましょう」の映像によると、出演者であるジョン・リー代表は、退職年金などの老後資金運用において、元本保証型商品に偏重している韓国の金融システムの問題点を指摘した。ジョン代表は「元本保証が安全だというところが安全資産だと言われるが、実はそれが最も危険な資産だ」とし、「私は職場で一生懸命働いているのに、私のお金は布団の中で出てこない」と批判した。
「10年前の10億と今の10億は違う…元本保証は言葉遊び」
ジョン代表は、元本保証型商品が持つ「錯覚効果」を警戒すべきだと強調した。現金資産の数字が維持されているからといって、資産が保存されているわけではないという説明だ。彼は「多くの方が10年前、元本保証で10億を維持したならお金を失わなかったと考えるが、実は失わなかったと考えること自体が危険だ」と述べた。特に「お金の価値は下がり続けているのに、10年前の10億と今の10億は完全に異なるお金だ」とし、元本保証という概念は実質的な価値の側面では「言葉遊び」であり「マーケティングに騙されているもの」だと主張した。
これに関連して、韓国の退職年金運用の現状についても問題意識を露わにした。アメリカではFidelityやCharles Schwabのような資産形成中心の金融会社が退職年金を担当しているが、韓国は保険会社や銀行が主導しており、元本保証型商品に資金が偏っている点を指摘した。ジョン代表は「退職年金は退職する時に経済的自由を得るためにするものだ」とし、「もし退職まで20年残っているなら、100%株式に入れるべきだ。20年という時間における変動性は意味がないからだ」と強調した。
また、彼は韓国の金融システムが改善されるべき方向として「マッチング(Matching)」制度に言及した。アメリカ型モデルのように、企業が従業員の退職年金(DC型)投資を助けるために一定額を補助する方式が必要だというものだ。ジョン代表は「もし自分の退職年金がDC型なら、会社も金融教育を通じてこれを助けるべきだ」とし、「例えば月に100万ウォンを投資するなら、会社が少なくとも30万ウォンは補助してくれるマッチングシステムがあれば、株式市場へ着実に資金が流入するだろう」と提言した。あわせて、資金が海外にばかり偏る現象については「韓国企業に投資され、アメリカのように時価総額が大きくなるよう努力すべきだ」と付け加えた。
「トレーディングは投資ではない…マーケットタイミングを合わせようとする習性を捨てるべき」
投資方式においても、「トレーディング」と「投資」を厳格に区別した。ジョン代表は、チャートを見て目標価格や損切り価格を決める方式は投資ではなくトレーディングに過ぎないと批判した。彼は「ほとんどの人が価格を当てることを投資だと思っている」とし、「株価が下がれば損切りをしなければならないと考えたり、タイミングを合わせようとして新聞や放送を見たりすることは、最も間違った投資方法だ」と述べた。
彼は継続的な投資の重要性を強調し、「雨が降ろうと雪が降ろうと、投資になっていなければならない」と述べた。短期的な収益率に一喜一憂するよりも、月給の一定割合(例:10〜15%)をコツコツと投資する習慣が核心だという。ジョン代表は「20%の収益率が出たと喜ぶのではなく、20年後に引き出すお金なのに、今の収益率がなぜ重要なのかを考えるべきだ」とし、「マラソンを走っていて突然止まってしまうのは投資ではない」と付け加えた。彼は多くの投資家がYouTubeや友人を通じて断片的な情報を得て、収益率の数値だけに埋没し、肝心の「なぜ投資するのか」という理由を説明できない点を惜しんだ。
「20代なら年金貯蓄ファンドは100%株式型ETFを推奨」
老後に月300万ウォン水準の安定的な所得を確保するための具体的な設計案については、年齢層別の差別化戦略を提示した。ジョン代表は「20代なら年金貯蓄ファンド口座を開設し、100%株式型ETFに入れるべきだ」と提案した。ただし、韓国の法令上、株式比率の制限(70%)がある点については、「このような点は理解できない。20代は時間があるからだ」と惜しさを表明した。
続いて「30代は株式比率をもう少し下げなければならず、40代は年齢を重ねるにつれて比率を減らしていくべきだが、基本的にはほとんどの投資が株式で行われなければ、月300万ウォンの年金は不可能だ」と説明した。現在、韓国の資産が不動産や元本保証型債券に過度に縛られている構造を指摘し、このような資金が株式市場へ流入できるよう、金融システムと教育が並行して行われるべきだと提言した。彼は特に教育システムの変革を促し、「国・英・数の中心の点数競争では競争力がない。起業精神を教え、全般的な考え方の変化が必要だ」と強調した。
最後にジョン代表は、経済的自立のために「若い人たちには希望がない」という認識があるが、「家を買うことが目標ではなく、経済的自由を目標とするならば、いつでも自由になれる」とし、教育と政策を通じた資本市場への参加誘導の必要性を強調した。
0コメント
現在コメントの投稿は無効になっています。