
¿Es imposible la "deducción de 1.000 millones de wones en el impuesto de sucesiones"? Las relaciones familiares y las donaciones previas son variables clave
El impuesto de sucesiones no siempre permite una deducción de 1.000 millones de wones…
Al calcular el impuesto de sucesiones, la creencia común de que "no se pagan impuestos hasta los 1.000 millones de wones" no se aplica en todos los casos. Esto se debe a que el monto de la deducción del impuesto de sucesiones no se determina simplemente por la magnitud de los bienes heredados, sino por la relación familiar en el momento del fallecimiento y si hubo donaciones previas.
El límite de deducción varía según la composición familiar... la presencia del cónyuge es clave
La "deducción de 1.000 millones de wones" que se menciona con frecuencia presupone que el cónyuge está vivo. Esta cifra es la suma de la deducción estándar de 500 millones de wones y el monto mínimo de la deducción por herencia del cónyuge, que es de 500 millones de wones. Es decir, si un padre fallece y la madre está presente, es posible aplicar ambas deducciones para alcanzar hasta 1.000 millones de wones.
Sin embargo, según la situación, el monto de la deducción puede disminuir significativamente. Si el cónyuge ya ha fallecido y solo los hijos reciben la herencia, no se puede aplicar la deducción por herencia del cónyuge, por lo que solo se aplica la deducción estándar de 500 millones de wones. Por el contrario, si el cónyuge recibe la herencia solo, sin hijos, no se puede utilizar la deducción estándar y debe calcularse sumando la deducción básica y las deducciones personales, por lo que es peligroso aplicar simplemente la cifra de 1.000 millones de wones.
La deducción por herencia del cónyuge tampoco es ilimitada. Si el cónyuge no recibe realmente ninguna cantidad o si es inferior a 500 millones de wones, la deducción será de solo 500 millones de wones como mínimo. Además, incluso si se intenta aumentar el monto de la deducción asignando muchos bienes al cónyuge, la deducción solo es posible hasta la parte de la herencia legal o el monto menor entre la parte legal y los bienes heredados. El presentador enfatizó que "las cifras del impuesto de sucesiones se dividen por las relaciones familiares, no por los bienes".
Las donaciones previas en los últimos 10 años se suman a los bienes heredados, cuidado con la "bomba fiscal"
Si se calcula el impuesto de sucesiones basándose únicamente en los bienes actuales, se puede enfrentar una carga fiscal inesperada. Esto se debe a que el impuesto de sucesiones se calcula sumando al patrimonio heredado los bienes donados en los 10 años anteriores al fallecimiento. Tanto el impuesto sobre donaciones como el impuesto de sucesiones tienen una estructura de tipos impositivos progresivos, por lo que, en el proceso de suma, la carga fiscal puede aumentar drásticamente, como cuando el tramo del tipo impositivo sube del 30% al 40%.
Un punto especialmente importante es la atención a las donaciones no declaradas. No solo las transferencias de efectivo mediante transferencias bancarias, sino también casos como el apoyo para el depósito de un alquiler (jeonse) que resulta en ayuda para la adquisición de bienes raíces, pueden ser detectados mediante procesos de cálculo inverso. El presentador explicó que "las donaciones que se pasaron sin declarar no desaparecen con el paso del tiempo", y añadió que, en principio, el impuesto de sucesiones y el impuesto sobre donaciones pueden imponerse durante 10 años, pero si se determina que hubo actos fraudulentos o evasión fiscal, el período de imposición se extiende a 15 años.
El impuesto de sucesiones es un "impuesto determinado"... la importancia del plazo de declaración y la respuesta a la inspección fiscal
El impuesto de sucesiones no es un impuesto que termina simplemente con la declaración. Tiene una estructura de "impuesto determinado" en la que, una vez que el contribuyente realiza la declaración, la autoridad fiscal la revisa y determina el monto del impuesto. Por lo tanto, es importante completar la declaración con precisión dentro de los 6 meses posteriores a la fecha del fallecimiento. Esto se debe a que la carga de los impuestos adicionales que se generan al exceder el plazo de declaración es muy alta.
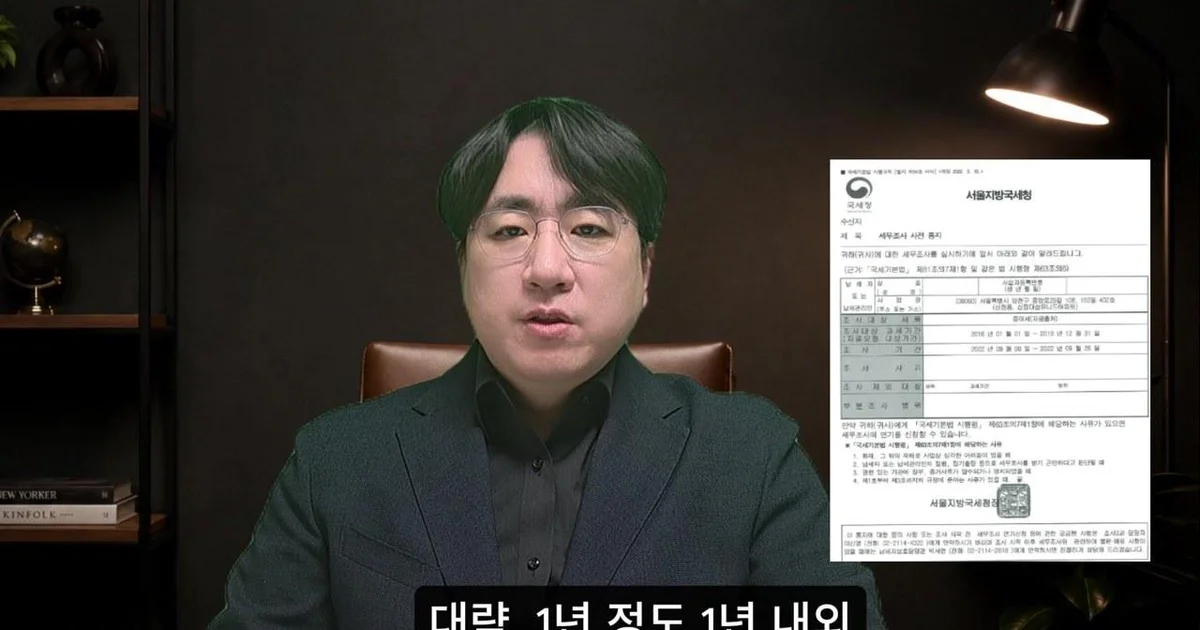
Después de la declaración del impuesto de sucesiones, se puede llevar a cabo una inspección fiscal en un período de aproximadamente un año. Si se recibe una notificación de aviso de imposición según el resultado de la inspección, se puede solicitar una "revisión de adecuación previa a la imposición" dentro de los 30 días posteriores a la recepción de la notificación. El presentador aconsejó: "En lugar de disputar después de que se emita la factura, responder en esta etapa es la forma de ampliar las opciones".
Por otro lado, con respecto a la propuesta de enmienda para cambiar al impuesto sobre la adquisición de bienes heredados que se discute recientemente, añadió que "el impuesto de sucesiones se calcula basándose en la ley vigente en el momento del fallecimiento", y que dado que la enmienda que se discute actualmente no ha pasado por la National Assembly, se debe preparar meticulosamente basándose en la legislación actual.
0Comentarios
Los comentarios están desactivados por ahora.