
"원금 보장이 가장 위험한 자산"... 존리 "20년 남았다면 100% 주식 투자해야"
검은색 재킷을 입은 남성이 책상 앞에 앉아 대화를 나누고 있다.
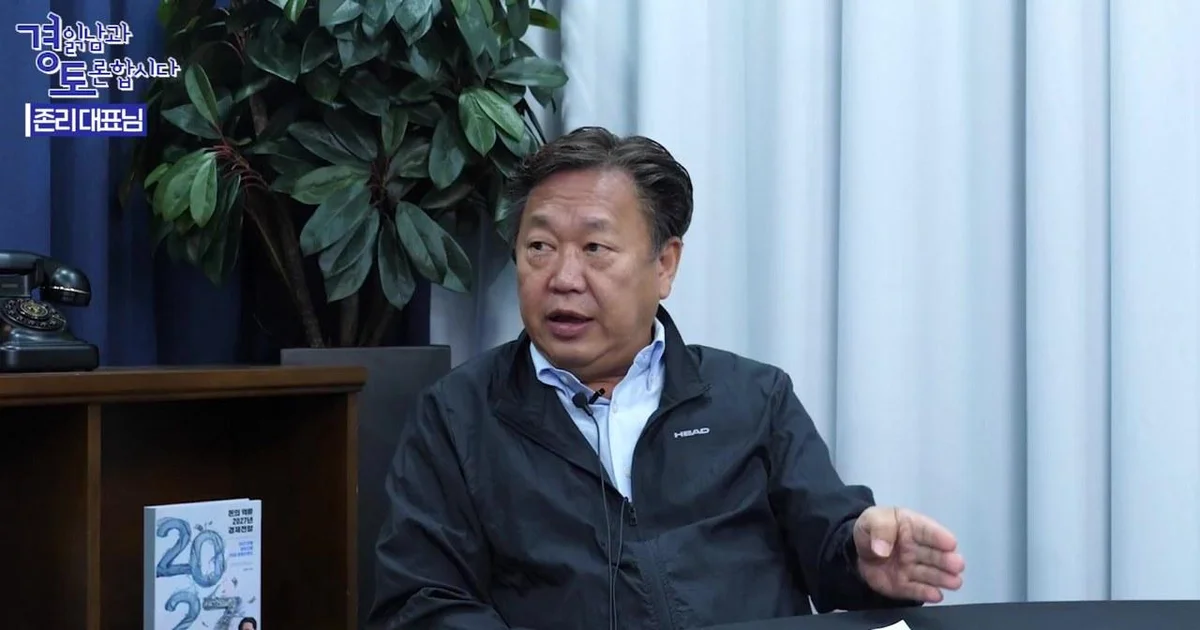
자산의 원금을 보장하는 '안전 자산'이 오히려 노후를 위협하는 가장 위험한 자산이 될 수 있다는 지적이 나왔다. 돈의 가치 하락을 고려하지 않은 원금 보장 중심의 투자 방식이 자산 형성을 가로막고 있다는 분석이다.
경제 읽어주는 남자(김광석TV) 채널의 '경읽남과 토론합시다' 영상에 따르면, 출연자인 존리 대표는 퇴직연금 등 노후 자금 운용에 있어 원금 보장형 상품에 치중된 한국 금융 시스템의 문제점을 지적했다. 존 대표는 "원금 보장이 안전하다는 데가 안전자산이라고 하지만, 사실 그게 가장 위험한 자산"이라며 "나는 열심히 직장에서 일하는데 내 돈은 이불 속에서 안 나오는 것"이라고 비판했다.
"10년 전 10억과 지금 10억은 다르다... 원금 보장은 말장난"
존 대표는 원금 보장형 상품이 가진 '착시 효과'를 경계해야 한다고 강조했다. 현금 자산의 숫자가 유지된다고 해서 자산이 보존되는 것이 아니라는 설명이다. 그는 "많은 분이 10년 전 원금 보장으로 10억을 유지했다면 돈을 잃지 않았다고 생각하지만, 사실 안 잃었다고 생각하는 게 위험하다"고 말했다. 특히 "돈의 가치가 계속 떨어지고 있는데, 10년 전 10억과 지금의 10억은 완전히 다른 돈"이라며 원금 보장이라는 개념이 실질적인 가치 측면에서는 '말장난'이자 '마케팅에 속는 것'이라고 주장했다.
이와 관련해 한국의 퇴직연금 운용 현황에 대해서도 문제의식을 드러냈다. 미국은 피델리티(Fidelity)나 찰스 슈왑(Charles Schwab) 같은 자산 형성 중심의 금융사가 퇴직연금을 담당하지만, 한국은 보험사나 은행이 주도하며 원금 보장형 상품에 자금이 쏠려 있다는 점을 지적했다. 존 대표는 "퇴직연금은 퇴직할 때 경제적 자유를 얻기 위해 하는 것"이라며 "만약 퇴직까지 20년이 남았다면 100% 주식에 들어가야 한다. 20년이라는 시간 동안의 변동성은 의미가 없기 때문"이라고 강조했다.
또한 그는 한국의 금융 시스템이 개선되어야 할 방향으로 '매칭(Matching)' 제도를 언급했다. 미국식 모델처럼 기업이 직원의 퇴직연금(DC형) 투자를 돕기 위해 일정 금액을 보조해 주는 방식이 필요하다는 것이다. 존 대표는 "만약 내 퇴직연금이 DC형이라면 회사도 금융교육을 통해 이를 도와줘야 한다"며 "예를 들어 한 달에 100만 원을 투자한다면 회사가 적어도 30만 원은 보조해 주는 매칭 시스템이 있다면 주식시장으로 꾸준히 자금이 유입될 것"이라고 제언했다. 아울러 자금이 해외로만 쏠리는 현상에 대해서는 "한국 기업에 투자가 되어 미국처럼 시가총액이 커지도록 노력해야 한다"고 덧붙였다.
"트레이딩은 투자 아니다... 마켓 타이밍 맞추려는 습성 버려야"
투자 방식에 있어서도 '트레이딩'과 '투자'를 엄격히 구분했다. 존 대표는 차트를 보고 목표가나 손절매 가격을 정하는 방식은 투자가 아닌 트레이딩에 불과하다고 비판했다. 그는 "대부분의 사람이 가격을 맞추는 것을 투자라고 생각한다"며 "주가가 떨어지면 손절매를 해야 한다고 생각하거나, 타이밍을 맞추려고 신문과 방송을 보는 것은 가장 잘못된 투자 방법"이라고 말했다.
그는 지속적인 투자의 중요성을 강조하며 "비가 오나 눈이 오나 투자가 되어 있어야 한다"고 말했다. 단기적인 수익률에 일희일비하기보다, 월급의 일정 비율(예: 10~15%)을 꾸준히 투자하는 습관이 핵심이라는 것이다. 존 대표는 "20% 수익률이 났다고 좋아할 것이 아니라, 20년 후에 찾을 돈인데 지금의 수익률이 왜 중요한지 생각해야 한다"며 "마라톤을 뛰다가 갑자기 멈춰버리는 것은 투자가 아니다"라고 덧붙였다. 그는 많은 투자자가 유튜브나 친구를 통해 단편적인 정보를 얻고, 수익률 수치에만 매몰되어 정작 '왜 투자하는지'에 대한 이유를 설명하지 못하는 점을 안타까워했다.
"20대라면 연금저축펀드 100% 주식형 ETF 추천"
노후에 월 300만 원 수준의 안정적인 소득을 확보하기 위한 구체적인 설계 방안에 대해서는 연령대별 차등 전략을 제시했다. 존 대표는 "20대라면 연금저축펀드 계좌를 열고 100% 주식형 ETF에 넣어야 한다"고 제안했다. 다만 한국 법령상 주식 비중 제한(70%)이 있는 점에 대해서는 "이런 점은 이해가 되지 않는다. 20대는 시간이 많기 때문"이라며 아쉬움을 표했다.
이어 "30대는 주식 비중을 조금 더 낮춰야 하고, 40대는 나이가 들수록 비중을 줄여가야 하지만, 기본적으로는 대부분의 투자가 주식으로 이루어져야 월 300만 원의 연금이 가능하다"고 설명했다. 현재 한국의 자산이 부동산이나 원금 보장형 채권에 과도하게 묶여 있는 구조를 지적하며, 이러한 자금이 주식시장으로 유입될 수 있도록 금융 시스템과 교육이 병행되어야 한다고 제언했다. 그는 특히 교육 시스템의 변화를 촉구하며 "국영수 중심의 점수 경쟁에서는 경쟁력이 없다. 창업 정신을 가르치고 전반적인 생각의 변화가 필요하다"고 강조했다.
마지막으로 존 대표는 경제적 자립을 위해 "젊은 사람들에게는 희망이 없다"는 인식이 있지만, "집을 사는 것이 목표가 아니라 경제적 자유를 목표로 한다면 언제든지 자유로울 수 있다"며 교육과 정책을 통한 자본시장 참여 유도의 필요성을 역설했다.
0댓글
현재 댓글 작성이 비활성화되어 있습니다.