
"1,000,000 wones durante 10 años"... La 'Fórmula diez-diez' para obtener 2,190,000 wones mensuales en la jubilación
El director Song Young-wook presentó la "Fórmula diez-diez", un método de gestión de activos que consiste en ahorrar durante 10 años y dejar el capital invertido otros 10 años para maximizar la pensión mensual en la vejez.
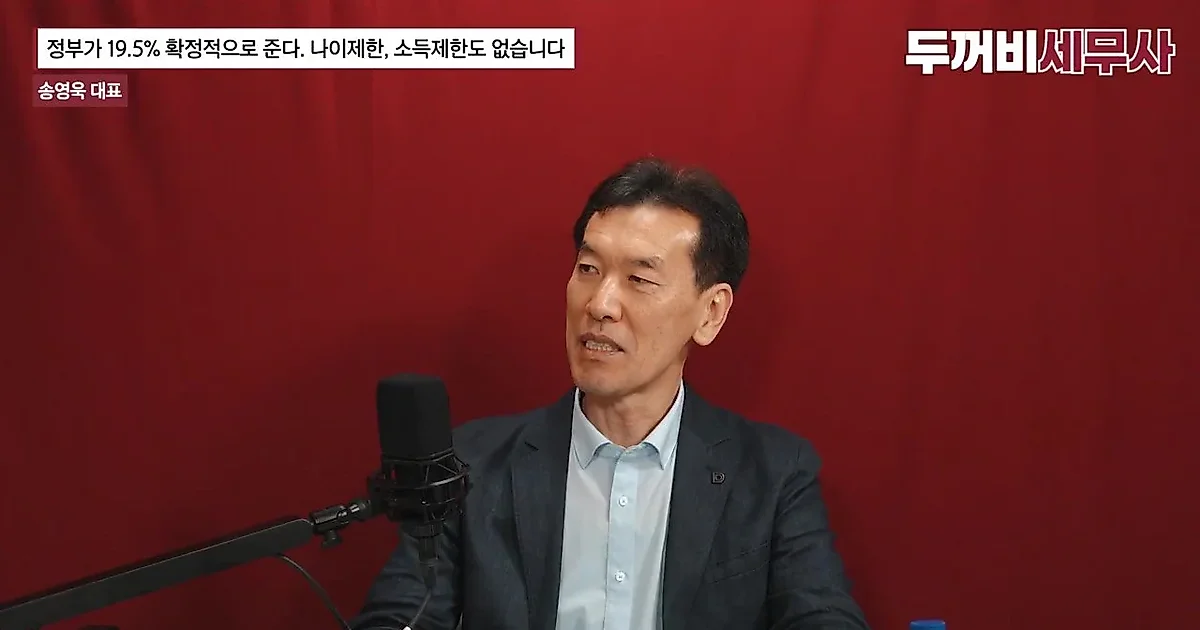
Para aquellos que sienten la carga de acumular activos masivos para la preparación de la jubilación, se ha presentado un plan para aumentar el monto de la pensión mediante un método eficiente de gestión de activos. El director Song Young-wook explicó en un video la llamada 'Fórmula diez-diez', que consiste en ahorrar 1,000,000 wones cada mes durante 10 años y, posteriormente, mantener ese capital invertido durante otros 10 años.
Con la aplicación de la 'Fórmula diez-diez', es posible recibir 2,190,000 wones mensuales a partir de los 70 años
La 'Fórmula diez-diez', nombrada por el director Song Young-wook, es un método en el que se ahorran 1,000,000 wones mensuales durante 10 años en la etapa de ingresos altos, y en lugar de retirarlos inmediatamente, se dejan invertidos por 10 años adicionales. El director Song explicó que, si se ahorran 500,000 wones mensuales durante 10 años a partir de los 50 años y se gestionan con un rendimiento anual del 7%, el monto ascenderá a 170,000,000 wones a los 60 años, y si se mantiene invertido por 10 años más hasta los 70 años, llegará a 340,000,000 wones. Según el cálculo, utilizando este capital, se pueden recibir aproximadamente 2,190,000 wones mensuales durante 30 años, desde los 70 hasta los 100 años. Añadió que, si se comienza este método a los 40 años y se aseguran 660,000,000 wones a los 70 años, se podrían recibir aproximadamente 4,310,000 wones mensuales hasta los 100 años.
Uso de ETF y estrategia de cuentas para alcanzar un rendimiento anual del 7%
El director Song propuso el uso de ETF (fondos cotizados) como medio para alcanzar un rendimiento anual del 7%. Basándose en casos pasados, mencionó que el Nasdaq registró un rendimiento promedio anual de aproximadamente el 14% en un periodo de 40 años, el S&P 500 un 10% y el KOSPI 200 un 8%, y explicó que si se invierte en ETF de índices o en ETF con potencial de crecimiento, un rendimiento del 7% es plenamente posible. Destacó especialmente que los ETF ofrecen un efecto de diversificación al invertir en entre 20 y 50 valores, y que al invertir mediante aportaciones mensuales, se puede defender contra los riesgos a corto plazo.
También se mencionó el uso de cuentas para aumentar la eficiencia de la gestión de activos. El director Song recomendó distinguir y utilizar la ISA (Cuenta de Gestión de Activos Individuales) y las cuentas de pensiones según el grupo de edad. Para los jóvenes, es ventajoso centrarse en el uso de la cuenta ISA, que permite retiros libres de impuestos, considerando situaciones con alta probabilidad de retiros anticipados como la compra de una vivienda o fondos para la educación de los hijos; para aquellos en sus 40 o 50 años, explicó que es mejor utilizar el ahorro para la jubilación o el IRP (Plan de Pensiones Individual) que ofrecen beneficios de deducción de impuestos. Explicó que las cuentas de pensiones permiten una deducción de impuestos de hasta 9,000,000 wones anuales, por lo que se puede esperar un reembolso de aproximadamente 1,480,000 wones cada año, y que se puede maximizar la rentabilidad mediante los beneficios de diferimiento de impuestos y tipos impositivos bajos.
Tres condiciones para asegurar 5,000,000 wones mensuales en la jubilación
El director Song presentó tres condiciones para asegurar ingresos de más de 5,000,000 wones mensuales en la jubilación. La primera es mantener una vida laboral durante 30 años para asegurar la pensión nacional y la pensión de jubilación. La segunda es utilizar una cuenta de pensiones que permita recibir beneficios fiscales de 9,000,000 wones anuales mediante ahorros mensuales de 750,000 wones. La tercera y última condición es adquirir una vivienda propia antes de la jubilación. El director Song explicó que, si se cumplen estas condiciones, cualquier persona puede generar ingresos de más de 5,000,000 wones mensuales.
0Comentarios
Los comentarios están desactivados por ahora.