
"Si ahorras 400,000 wones cada mes durante 30 años"... Resultados de la simulación de fondos para la jubilación utilizando S&P500 y Nasdaq 100
Un análisis revela cómo la elección de productos financieros puede cambiar drásticamente el tamaño de los activos al momento de la jubilación. El director Kim In-eung presentó simulaciones de formación de activos de pensiones utilizando los índices S&P500 y Nasdaq 100.
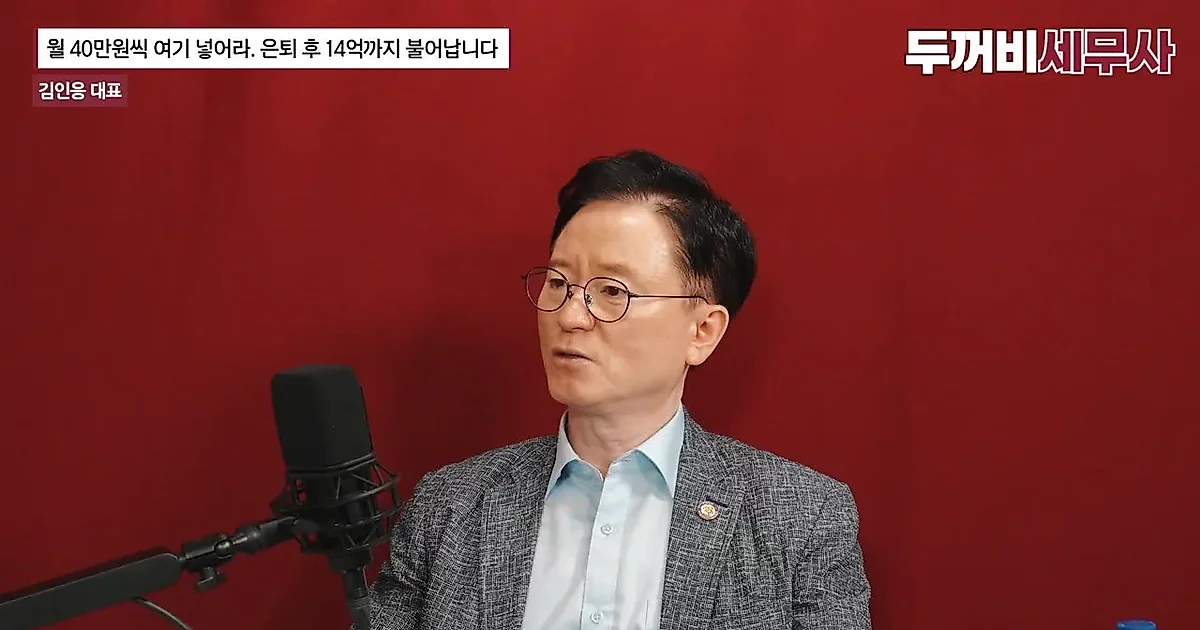
Ha surgido un análisis que indica que, al ahorrar una cantidad fija de dinero mensualmente a largo plazo, el tamaño de los activos en el momento de la jubilación puede variar significativamente dependiendo de qué producto financiero se elija. El director Kim In-eung reveló en un vídeo los resultados de una simulación de formación de activos de pensiones utilizando los índices S&P500 y Nasdaq 100, explicando planes de gestión específicos.
Efecto de crecimiento de activos del ahorro para la jubilación mediante ETF frente a depósitos y seguros de vida variable
El director Kim In-eung comparó el rendimiento de tres productos financieros bajo la premisa de ahorrar 400,000 wones cada mes durante 30 años. En primer lugar, en el caso de un depósito con un rendimiento compuesto anual del 4.5% después de impuestos, los activos tras 30 años se calcularon en aproximadamente 300 millones de wones. El seguro de vida variable, calculado con un interés simple asumiendo un rendimiento del 7%, resultó en unos 280 millones de wones.
Por otro lado, si se invierte en ETFs como S&P500 o Nasdaq 100 a través de un fondo de ahorro para la jubilación, asumiendo un rendimiento anual medio del 10%, los resultados de la simulación muestran que los activos alcanzarían aproximadamente 930 millones de wones tras 30 años. El director Kim explicó que, basándose en que en los últimos 30 años el S&P500 registró un rendimiento medio anual del 8.4% y el Nasdaq un 13.4%, si se establece el rango de rendimiento entre el 8% y el 12%, el tamaño de los activos podría formarse entre aproximadamente 640 millones de wones y 1,380 millones de wones.
Métodos de gestión de cuentas de pensiones de jubilación y gestión del 30% de activos seguros
También se presentó una estrategia para responder a la regulación de "70% de activos de riesgo y 30% de activos seguros" que se aplica al gestionar la pensión de jubilación (IRP). El director Kim mencionó que, en el caso de los fondos de ahorro para la jubilación, no hay restricciones de gestión por lo que se puede invertir la totalidad de los 400,000 wones en ETFs de índices, pero en el IRP es obligatorio cubrir el 30% con activos seguros.
Bajo estas condiciones restrictivas, el director Kim propuso el uso de ETFs que mezclan acciones y bonos de Estados Unidos. Específicamente, explicó que productos como 'ACE US S&P 500 US Treasury Bond Mix 50 Active' o 'TIGER Bond Mix' se encuentran entre los de mayor valor de activos netos y están ganando la confianza de los inversores. Además, añadió que se puede cumplir con el 30% de la proporción de activos seguros mediante métodos como asignar un 40% al índice nacional (KOSPI 200) y un 60% a bonos del Tesoro de Estados Unidos a 10 años, o utilizando TDF (Target Date Fund) que ajusta la proporción de acciones y bonos según la edad.
Principios de inversión a largo plazo para los jóvenes y la estructura de tendencia alcista del mercado
El director Kim In-eung enfatizó que el arma más poderosa que poseen los jóvenes es el "tiempo". Explicó que, aunque existe la volatilidad del mercado, debido a la naturaleza de los índices, que incorporan continuamente empresas de alta calidad y descartan las empresas insolventes, poseen una estructura de tendencia alcista a largo plazo. Señalando que, aunque una empresa individual puede quebrar, los índices representativos no lo hacen, recomendó la inversión a través de ETFs en lugar de acciones individuales.
Como tres condiciones previas para una preparación exitosa de la jubilación, propuso: ▲no retirar los fondos en medio del proceso ▲realizar aportaciones constantes ▲en caso de no tener capacidad de aportación, evitar primero los retiros. El director Kim mencionó que, cuando el mercado cae, en lugar de invertir de forma imprudente para recuperar las pérdidas, es importante mantener una actitud de esperar seleccionando activos de alta calidad.
0Comentarios
Los comentarios están desactivados por ahora.