
"10년 동안 100만 원씩"…노후 월 219만 원 만드는 '텐텐 공식'
송영욱 대표가 10년 적립 후 10년 거치하는 '텐텐 공식'을 통해 노후 연금 수령액을 높이는 방법과 ETF를 활용한 자산 관리 전략을 제시했다.
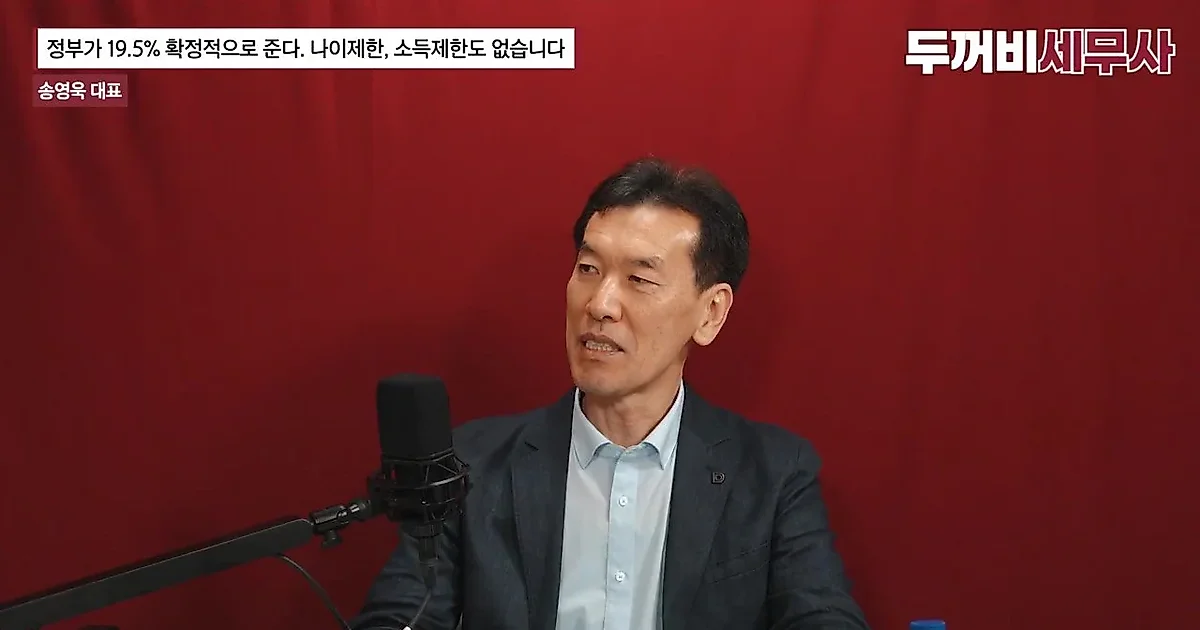
노후 준비를 위해 막대한 자산을 모으는 것에 부담을 느끼는 이들을 위해, 효율적인 자산 운용 방식을 통한 연금 수령액 확대 방안이 제시됐다. 송영욱 대표는 영상에서 10년 동안 매월 100만 원씩 적립하고, 이후 10년 동안 추가로 거치하는 이른바 '텐텐 공식'을 설명했다.
'텐텐 공식' 적용 시 70세부터 월 219만 원 수령 가능
송영욱 대표가 명명한 '텐텐 공식'은 소득이 높은 시기에 10년 동안 월 100만 원을 적립한 뒤, 이를 바로 인출하지 않고 10년 동안 더 묵혀두는 방식이다. 송 대표는 50세부터 10년 동안 월 50만 원씩 적립하여 연 7% 수익률로 운용할 경우, 60세에 1억 7,000만 원이 되며 이를 70세까지 10년 더 거치하면 3억 4,000만 원이 된다고 설명했다. 이 자금을 활용하면 70세부터 100세까지 30년 동안 매월 약 219만 원을 받을 수 있다는 계산이다. 만약 40세부터 이 방식을 시작해 70세에 6억 6,000만 원을 확보한다면, 100세까지 매월 약 431만 원을 수령할 수 있다고 덧붙였다.
연 7% 수익률 달성을 위한 ETF 활용과 계좌 전략
송 대표는 연 7%의 수익률을 달성하기 위한 수단으로 ETF(상장지수펀드)를 제안했다. 그는 과거 사례를 근거로 나스닥이 40년 기준 연 평균 14%, S&P 500이 10%, 코스피 200이 8% 정도의 수익률을 기록했다는 점을 언급하며, 지수 ETF나 성장성 있는 ETF에 투자한다면 7% 수익률은 충분히 가능하다고 설명했다. 특히 ETF는 20~50개 종목에 분산 투자되어 분산 효과가 있고, 매월 적립식으로 투자할 경우 단기 위험을 방어할 수 있다는 점을 강조했다.
자산 관리의 효율성을 높이기 위한 계좌 활용법도 언급됐다. 송 대표는 연령대에 따라 ISA(개인종합자산관리계좌)와 연금 계좌를 구분해 사용할 것을 권했다. 젊은 층은 주택 마련이나 자녀 교육 자금 등 중도 인출 가능성이 높은 상황을 고려해 비과세 출금이 가능한 ISA 계좌를 중심으로 활용하는 것이 유리하며, 40~50대라면 세액공제 혜택이 있는 연금저축이나 IRP(개인형 퇴직연금)를 이용하는 것이 좋다고 설명했다. 연금 계좌는 연간 900만 원까지 세액공제가 가능해 매년 약 148만 원의 환급을 기대할 수 있으며, 과세 이연 및 저율 과세 혜택을 통해 수익을 극대화할 수 있다는 것이 그의 설명이다.
노후 월 500만 원 확보를 위한 세 가지 조건
송 대표는 노후에 월 500만 원 이상의 수입을 확보하기 위한 세 가지 조건을 제시했다. 첫 번째는 30년 동안의 직장 생활을 유지하여 국민연금과 퇴직연금을 확보하는 것이다. 두 번째는 매월 75만 원씩 적립하여 연간 900만 원의 세제 혜택을 받는 연금 계좌를 활용하는 것이다. 마지막 세 번째 조건은 퇴직 전까지 자가 주택을 마련하는 것이다. 송 대표는 이러한 조건들을 충족한다면 누구나 월 500만 원 이상의 수입을 만드는 것이 가능하다고 설명했다.
0댓글
현재 댓글 작성이 비활성화되어 있습니다.