
"A principios de los 2000, 100 millones se convirtieron en 1.000 millones"... La estrategia de asignación de activos de 4 y 5 partes propuesta por Hong Chun-uk
El economista Hong Chun-uk explica cómo las estrategias de asignación de activos de 4 y 5 partes pueden multiplicar significativamente el capital a largo…
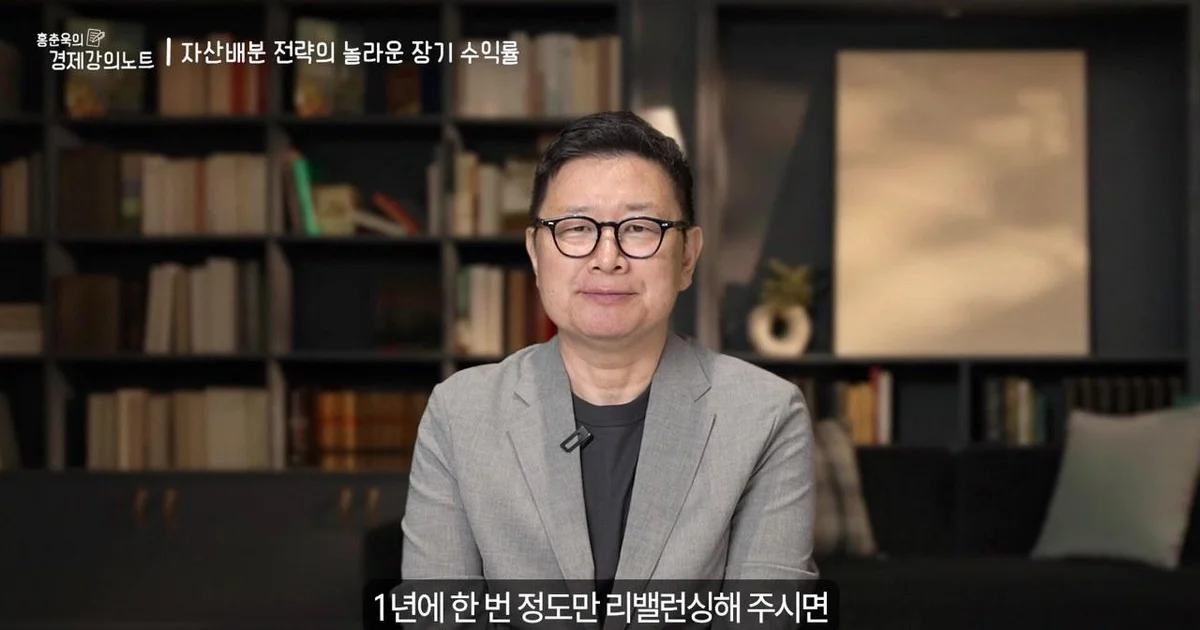
Contrario a la creencia común de que la estrategia de asignación de activos es simplemente un medio de defensa para evitar pérdidas, ha surgido un análisis que indica que puede ser un medio para aumentar significativamente los activos a largo plazo. El economista Hong Chun-uk explicó la rentabilidad y la estabilidad de la estrategia de asignación de activos basándose en datos históricos a través de un vídeo publicado.
Posibilidad de obtener un rendimiento de 10 veces al invertir 100 millones de wones a principios de la década de 2000
El Dr. Hong Chun-uk explicó el rendimiento de la estrategia de asignación de activos suponiendo un escenario en el que se invirtieran 100 millones de wones en el momento en que el índice de acciones compuesto estaba en 1.000 puntos a principios de la década de 2000. Según los datos del vídeo, en el caso de operar con una estrategia de inversión de 4 partes, los activos aumentaron a 820 millones de wones, mientras que en el caso de operar con una estrategia de 5 partes, se formó un patrimonio de más de 1.000 millones de wones, logrando lo que se denomina un rendimiento de "10 veces". Esta cifra es mucho más alta en comparación con el aumento de aproximadamente 7 veces del mercado de valores coreano durante el mismo período.
El Dr. Hong mencionó que para lograr este rendimiento es necesario realizar un reequilibrio (rebalancing) aproximadamente una vez al año para ajustar las proporciones. Explicó que la clave consiste en incluir activos que tienen la característica de tender al alza, aunque la dirección de sus cambios de precio sea diferente, y vender parte de los activos que han subido para comprar los que han bajado. Añadió que para disfrutar de los efectos de esta estrategia se requiere la paciencia de observar durante al menos 3 a 5 años.
Cambios en la correlación entre activos y el papel del oro y el yen
Sobre el fenómeno reciente en el que los precios de las acciones y los bonos se mueven en direcciones opuestas, el Dr. Hong analizó que la correlación entre los activos puede desajustarse temporalmente según las relaciones económicas. Explicó que cuando ocurren guerras o choques financieros, la relación entre los activos puede cambiar, citando casos como cuando las acciones coreanas y el tipo de cambio se mueven juntos. Sin embargo, consideró que es difícil que este fenómeno persista durante un largo período. Su lógica es que, cuando la economía mejora, los precios de las acciones suben y las tasas de interés aumentan, lo que finalmente vuelve a crear movimientos opuestos entre los activos debido a los mecanismos económicos.
El oro y el yen (JPY) fueron propuestos como activos para responder en un mercado de alta volatilidad. El Dr. Hong explicó que el oro tiene capacidad de defensa contra la inflación y es un activo que puede destacar en periodos de cambios en la hegemonía de la moneda de reserva de los Estados Unidos. Además, señalando que el yen fuerte ha aparecido en cada crisis financiera global, mencionó que incluir el yen en la cartera puede ser una estrategia eficaz para prepararse ante riesgos. También enfatizó que cuanto más aumente el número de tipos de activos (como en la estrategia de 5 partes), mayor será la capacidad de defensa ante situaciones imprevistas.
Estrategia de asignación de activos utilizable mediante inversión periódica
Como indicador de la capacidad de gestión de riesgos de la estrategia de asignación de activos, se presentó el MDD (tasa de caída máxima). Basándose en una cartera constituida desde el año 2000, la peor pérdida ocurrió alrededor de 2020, y el margen de pérdida en aquel momento fue de aproximadamente un 17-19%. El Dr. Hong comparó esto con la situación del mercado donde la tasa de caída máxima respecto al punto más alto del KOSPI 200 alcanzó el 42%, y explicó que a través de la asignación de activos se puede mitigar el impacto en los mercados bajistas.
Muchos inversores se debaten sobre si realizar una asignación de activos dependiendo del tamaño de su capital inicial (seed money), pero el Dr. Hong recomendó esta estrategia incluso para los inversores de inversión periódica. Afirmó que el método de comprar dividiendo una cantidad fija anualmente es fácil de gestionar, y que él mismo ha comprobado que es adecuado para la inversión periódica al experimentar directamente esta estrategia durante más de 18 años. Sugirió que la estrategia de inversión de 4 partes y la de 5 partes son puntos de partida relativamente simples para que un inversor individual acceda y pueda experimentar los efectos de la inversión diversificada.
0Comentarios
Los comentarios están desactivados por ahora.