
"Solo 130.000 millones de wones en pensiones de jubilación sin reclamar"... Cómo calcular el déficit de fondos para la vejez
El Dr. Hong Chun-uk explica en su canal de YouTube cómo calcular la cantidad necesaria para la jubilación mediante el análisis de los gastos mensuales, los activos actuales y la Pensión Nacional, señalando además la existencia de fondos de pensiones no reclamados.
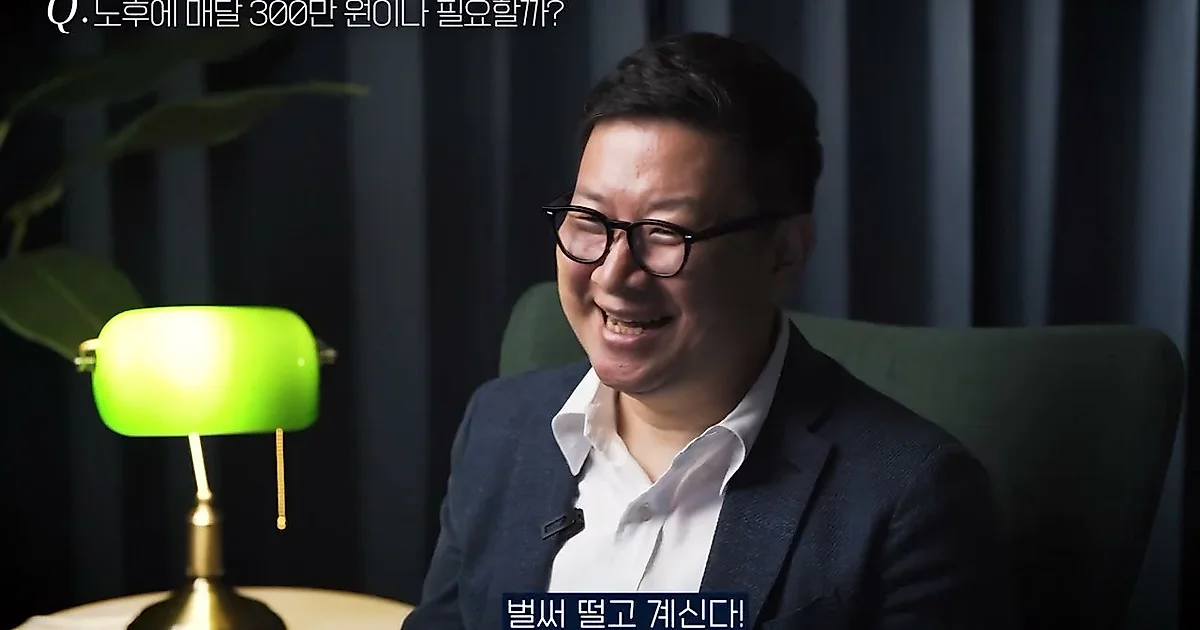
El comienzo de la preparación para la vejez no consiste en establecer una cantidad objetivo vaga, sino en identificar con precisión el estado actual de los activos y calcular la cantidad faltante. El Dr. Hong Chun-uk presentó, a través de su canal de YouTube 'Hong Chun-uk's Economics Lecture Notes', métodos de cálculo específicos para la planificación de la vejez y formas de encontrar activos ocultos.
"La cifra de 1.000 millones de wones para la vejez es cuestionable"... Cálculo de los gastos necesarios realistas
El Dr. Hong Chun-uk planteó dudas sobre la cifra de "1.000 millones de wones" que se menciona con frecuencia al hablar de la preparación para la vejez. Señaló que establecer una cantidad objetivo vaga sin conocer el monto de la Pensión Nacional que uno recibirá puede ser un problema. Explicó que, para una planificación precisa, primero se deben organizar tres elementos: ▲los gastos mensuales que se utilizarán después de la jubilación, ▲el volumen de activos asegurados actualmente y ▲el periodo previsto en que se necesitarán los fondos (considerando la esperanza de vida).
Los gastos después de la jubilación pueden variar según el grupo de edad. El Dr. Hong explicó que durante la etapa de los "seniors activos" en los 60 años, los gastos pueden aumentar para llevar una vida activa, como realizar viajes, pero a partir de los 70 años, existe la tendencia de que los gastos en comidas fuera de casa o transporte disminuyan debido a problemas de salud, mientras que la proporción de gastos médicos aumenta. Citando datos de investigación del National Pension Research Institute, enfatizó la necesidad de un cálculo de gastos realista, mencionando que, en el caso de vivir solo, el costo de vida mínimo es de 1,39 millones de wones, mientras que para una pareja, el costo de vida adecuado es de aproximadamente 3 millones de wones.
"Dinero oculto de 75.000 personas"... Cómo utilizar Account Info
En el proceso de identificar los activos asegurados, se recomienda el uso de 'Account Info' e 'Integrated Pension Portal'. En particular, el Dr. Hong mencionó que en Corea del Sur, las pensiones de jubilación que duermen sin que los interesados lo sepan alcanzan aproximadamente los 130.000 millones de wones (correspondientes a unas 75.000 personas). Añadió que, además de los propios activos, verificar los activos ocultos de la familia, como las primas de seguros contratadas por los padres, también puede ser un punto de partida importante para la planificación de la vejez.
Cálculo del déficit de fondos y estrategias de respuesta
El monto total necesario para la vejez se puede calcular basándose en la diferencia entre los "gastos de vida mensuales necesarios" y la "Pensión Nacional que se recibirá". Por ejemplo, si una pareja necesita un gasto mensual de 3 millones de wones y recibe 1,8 millones de wones a través de la Pensión Nacional, se produce un déficit mensual de 1,2 millones de wones. Si se asume que esto se mantiene durante 25 años, desde los 65 hasta los 90 años, el cálculo resulta en una necesidad de aproximadamente 360 millones de wones. Si se refleja la tasa de inflación, la cantidad realmente necesaria podría ser mayor.
El Dr. Hong propuso los siguientes métodos para resolver este déficit: ▲control de gastos, ▲generación de ingresos adicionales (como el reempleo), ▲aumento del ahorro en el momento actual y ▲estrategias de retiro eficientes utilizando cuentas con beneficios fiscales. A través de la descripción del vídeo y el comentario fijado, guio a los espectadores para que pudieran diagnosticar directamente sus propios fondos para la vejez proporcionando una calculadora sencilla que no recopila información personal.
0Comentarios
Los comentarios están desactivados por ahora.