
"안 찾아간 퇴직연금만 1300억 원"…노후 자금 부족분 계산하는 법
홍춘욱 박사가 숨은 퇴직연금 1,300억 원의 존재를 언급하며, 국민연금과 개인 자산을 바탕으로 노후에 필요한 부족 자금을 산출하는 구체적인 방법을 설명했다.
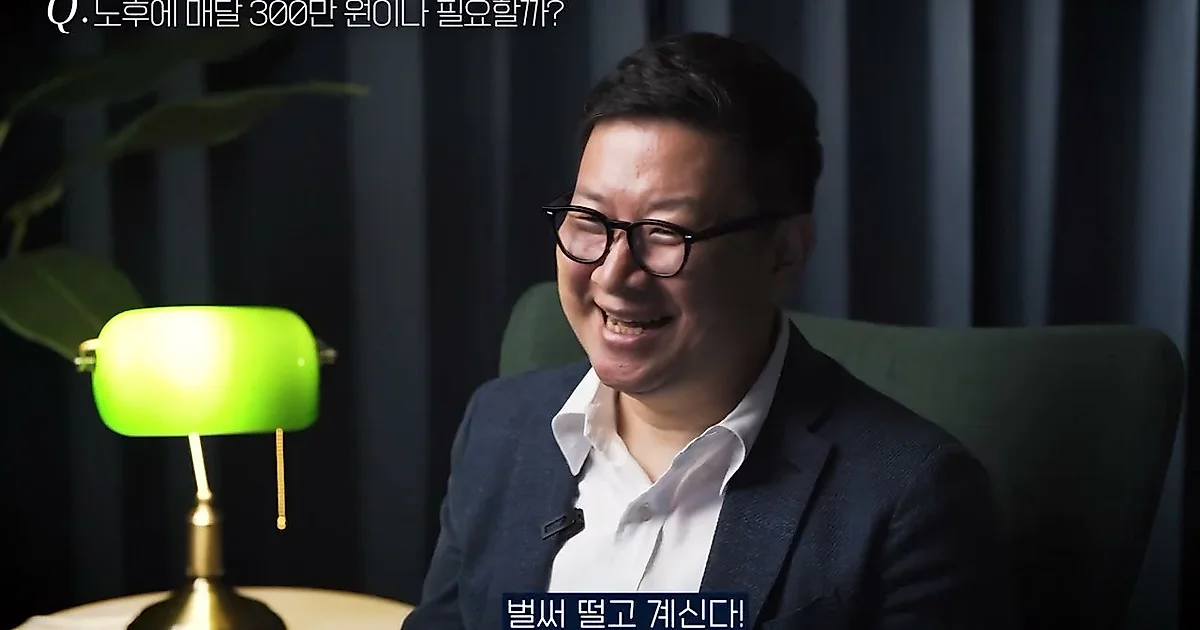
노후 준비의 시작은 막연한 목표 금액을 설정하는 것이 아니라, 현재의 자산 현황을 정확히 파악하고 부족한 금액을 산출하는 것에서 시작된다. 홍춘욱 박사는 유튜브 채널 '홍춘욱의 경제강의노트'를 통해 노후 설계의 구체적인 계산법과 숨겨진 자산을 찾는 방법을 제시했다.
"노후 자금 10억은 의문"…현실적인 필요 지출 계산
홍춘욱 박사는 노후 준비를 이야기할 때 흔히 언급되는 '10억 원'이라는 숫자에 대해 의문을 제기했다. 본인이 수령할 국민연금 액수를 모르는 상태에서 막연한 목표 금액을 설정하는 것은 문제가 될 수 있다는 지적이다. 정확한 설계를 위해서는 세 가지 항목을 먼저 정리해야 한다고 설명했다. ▲은퇴 후 매달 사용할 지출액 ▲현재 확보된 자산 규모 ▲자금이 필요한 예상 기간(기대 수명 고려)이다.
은퇴 후 지출은 연령대에 따라 달라질 수 있다. 홍 박사는 60대 '액티브 시니어' 시기에는 여행 등 활동적인 생활을 위해 지출이 늘어날 수 있지만, 70대 이후에는 건강 문제로 인해 외식비나 교통비는 줄고 의료비 비중이 높아지는 경향이 있다고 설명했다. 국민연금연구원의 조사 자료를 인용하며, 혼자 사는 경우 최소 생활비는 139만 원, 부부 기준 적정 생활비는 약 300만 원 수준임을 언급하며 현실적인 지출 계산의 필요성을 강조했다.
"7만 5천 명의 숨은 돈"…어카운트인포 활용법
확보된 자산을 파악하는 과정에서는 '어카운트인포'와 '통합연금포털' 활용이 권장된다. 특히 홍 박사는 우리나라에서 당사자도 모른 채 잠자고 있는 퇴직연금이 약 1,300억 원(약 7만 5,000명 분)에 달한다는 점을 언급했다. 본인의 자산뿐만 아니라 부모님이 가입했던 보험금 등 가족의 숨은 자산을 확인하는 것도 노후 설계의 중요한 출발점이 될 수 있다고 덧붙였다.
부족한 자금 규모 산출과 대응 전략
노후에 필요한 총액은 '매달 필요한 생활비'에서 '수령할 국민연금'을 뺀 차액을 바탕으로 계산할 수 있다. 예를 들어 부부 기준 매달 300만 원의 지출이 필요한데 국민연금으로 180만 원을 받는다면, 매달 120만 원의 부족분이 발생한다. 이를 65세부터 90세까지 25년 동안 유지한다고 가정하면 약 3억 6,000만 원의 자금이 필요하다는 계산이 나온다. 여기에 물가 상승률(인플레이션)을 반영하면 실제 필요한 금액은 더 커질 수 있다.
홍 박사는 이러한 부족분을 해결하기 위한 방법으로 ▲지출 통제 ▲추가적인 소득 창출(재취업 등) ▲현재 시점에서의 저축 확대 ▲절세 계좌를 활용한 효율적인 인출 전략 등을 제시했다. 그는 영상 설명란과 고정 댓글을 통해 개인정보를 수집하지 않는 단순 계산기를 제공하여 시청자들이 직접 자신의 노후 자금을 진단해 볼 수 있도록 안내했다.
0댓글
현재 댓글 작성이 비활성화되어 있습니다.