
El rendimiento de los bonos del Tesoro a 30 años de EE. UU. supera el 5,5%, ¿ha terminado la era de los tipos bajos?
El rendimiento de los bonos del Tesoro a 30 años de Estados Unidos ha alcanzado su nivel más alto desde 2004, impulsado por la incertidumbre fiscal y el aumento del Term Premium. Este fenómeno está generando tensiones en el mercado de bonos global debido a la competencia entre la deuda pública y la emisión de bonos corporativos por parte de empresas de IA.
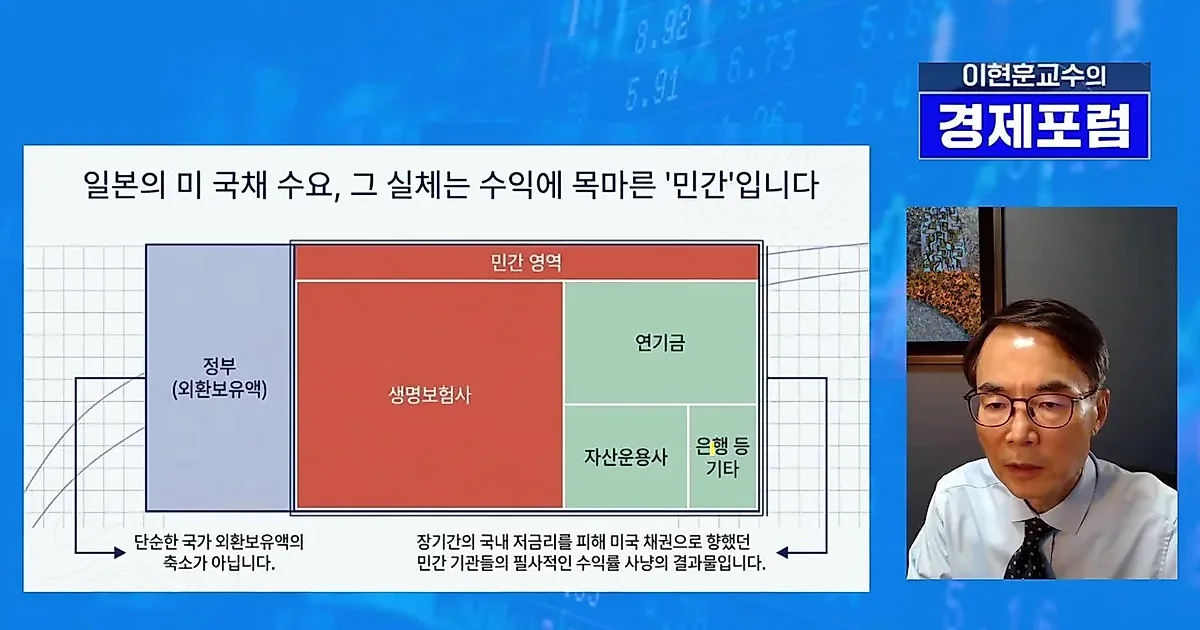
El rendimiento de los bonos del Tesoro a 30 años de Estados Unidos se ha disparado hasta alcanzar aproximadamente el 5,5%, registrando su nivel más alto desde 2004. Con el reciente y rápido aumento de los tipos de interés de los bonos del Tesoro a largo plazo de EE. UU., la tensión se está intensificando en el mercado de bonos mundial. Según el vídeo de Professor Lee Hyun-hoon's Economic Forum, el rendimiento de los bonos del Tesoro a 30 años de EE. UU. subió del 5,27% a principios de esta semana hasta alcanzar el nivel del 5,5%, lo que supone un brusco aumento de 23 pb (0,23 puntos porcentuales) en un corto periodo de tiempo.
El rendimiento de los bonos a largo plazo supera al tipo de interés de referencia de la Federal Reserve... Influencia del 'Term Premium'
La tendencia alcista actual de los tipos de interés de los bonos del Tesoro a largo plazo de EE. UU. muestra un patrón diferenciado de los movimientos del tipo de interés de referencia de la Federal Reserve. El vídeo destaca el fenómeno en el que el rendimiento de los bonos a largo plazo aumenta de forma independiente, independientemente de si la Federal Reserve sube o baja su tipo de interés de referencia. En particular, a pesar de que la Federal Reserve comenzó a bajar los tipos a finales de 2024, el rendimiento de los bonos del Tesoro a largo plazo ha mostrado una tendencia continua al alza.
Una de las principales causas de este fenómeno se identifica como el 'Term Premium'. El Term Premium es un indicador que refleja la incertidumbre futura, como la tasa de crecimiento económico de EE. UU., la magnitud del déficit fiscal futuro y los cambios en la calificación crediticia debidos al aumento de la deuda nacional. El vídeo explica que el enorme déficit fiscal de EE. UU. y el rápido aumento de la deuda nacional resultante son los motores clave que están impulsando al alza el rendimiento de los bonos del Tesoro a largo plazo. El análisis sugiere que, incluso en una situación en la que la economía no es mala, la estructura en la que el gobierno mantiene un déficit fiscal y aumenta la deuda está induciendo el aumento de los tipos a largo plazo.
Disminución de las tenencias de bonos chinos y cambios en la estructura de inversión extranjera
El comportamiento de los inversores extranjeros que compran bonos del Tesoro de EE. UU. también está cambiando. Según el vídeo, a julio de 2025, las tenencias de bonos del Tesoro de EE. UU. por parte de extranjeros se situaban en torno a los 9,11 billones de dólares; en comparación con el déficit fiscal de EE. UU. de 1,9 billones de dólares en el último año, la capacidad de compra de los extranjeros no está siguiendo el ritmo de la emisión de bonos del Tesoro de EE. UU. Además, se señaló que los inversores extranjeros muestran una tendencia cada vez más clara a preferir los bonos a corto plazo sobre los bonos a largo plazo.
Al observar la situación de tenencia por países, Japón posee 10,110,000,000,000 de dólares en bonos a largo plazo, conformando una cartera centrada en vencimientos largos, mientras que países como el Reino Unido, Luxembourg y las Cayman Islands muestran una proporción relativamente alta de tenencias de bonos a corto plazo. Por otro lado, las tenencias de China, que en el pasado fue el mayor poseedor de bonos del Tesoro de EE. UU., han disminuido a menos de la mitad desde los 1,32 billones de dólares en 2013. Esto se interpreta como el resultado de que China haya estado vendiendo gradualmente sus bonos del Tesoro de EE. UU., coincidiendo con el inicio de la competencia por la hegemonía entre EE. UU. y China.
Emisión de bonos corporativos de la industria de IA y competencia de rendimientos con los bonos del Tesoro
La reciente presión al alza de los tipos de interés no solo se debe a la deuda pública, sino que también está vinculada a la demanda del sector privado. Debido al 'superciclo de la IA' derivado de la revolución de la inteligencia artificial, las empresas de hiperescala están inyectando cantidades masivas de capital y, para asegurar el flujo de caja, están emitiendo bonos corporativos de forma masiva. En este proceso, se está produciendo el fenómeno de caída de los precios de los bonos corporativos y aumento de sus tipos de interés.
Como resultado, el vídeo explica que se ha formado una relación en la que los bonos del Tesoro y los bonos corporativos compiten entre sí elevando sus rendimientos en el mercado. Esta presión al alza de los tipos de interés no solo conduce al aumento de los tipos de las hipotecas y de los bonos corporativos en EE. UU., sino que también forma una ruta que eleva los tipos a largo plazo a nivel mundial, provocando una sincronización del mercado de bonos global a través del movimiento de capitales y la volatilidad de los tipos de cambio.
0Comentarios
Los comentarios están desactivados por ahora.