
"Aumentar la rentabilidad de los arrendadores para incentivar su participación"... Perspectivas sobre los cambios en el mercado tras la introducción del Fideicomiso seguro para depósitos de alquiler y alquiler mensual
Se introduce el sistema de "Fideicomiso seguro para depósitos de alquiler y alquiler mensual", donde la HUG gestiona directamente los depósitos de los inquilinos y ofrece ingresos por intereses a los arrendadores. El objetivo es mitigar la inseguridad en la devolución de depósitos y prevenir la inversión especulativa (gap investment) por parte de los propietarios.
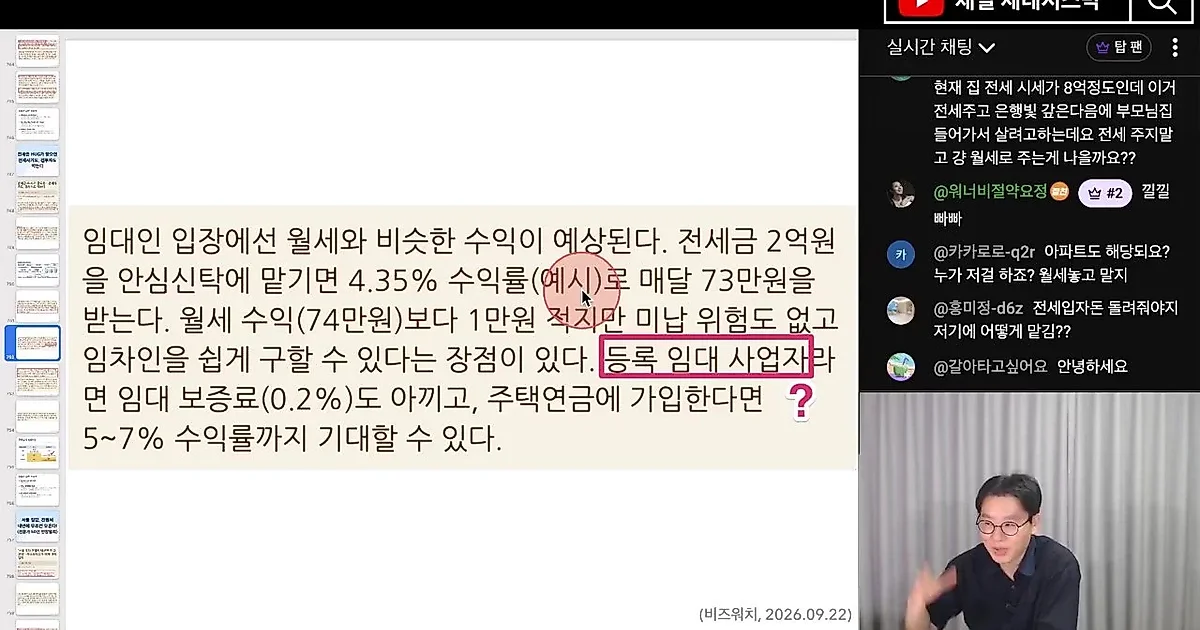
Se introducirá formalmente el sistema de "Fideicomiso seguro para depósitos de alquiler y alquiler mensual", en el cual la HUG gestionará directamente los depósitos de garantía (jeonse) de los inquilinos y proporcionará ingresos por intereses a los arrendadores. Este sistema tiene como objetivo resolver la inseguridad en la devolución de los depósitos de los inquilinos y prevenir la inversión especulativa (gap investment) de los arrendadores.
La HUG gestiona los depósitos y ofrece rentabilidad a los arrendadores... Efecto de reducción de costes de vivienda
El núcleo del Fideicomiso seguro para depósitos de alquiler y alquiler mensual es que la HUG, como organismo de estabilización de alquileres, gestione directamente los depósitos de garantía de los inquilinos. Al confiar el depósito no al arrendador sino al Estado (HUG), los inquilinos pueden evitar el riesgo de fraudes en los depósitos, mientras que los arrendadores, a cambio de confiar el depósito, obtienen ingresos por intereses como flujo de efectivo resultante. El gobierno tiene la política de ofrecer la modalidad de jeonse a los inquilinos y una estructura de ingresos similar al alquiler mensual a los arrendadores.
Según estimaciones del Ministry of Land, Infrastructure and Transport, se espera que este sistema contribuya a reducir la carga de los costes de vivienda de los inquilinos. Por ejemplo, tomando como referencia una vivienda con un precio de venta de 300 millones de wones y un depósito de jeonse de 200 millones de wones, si se convierte a alquiler mensual puro, se generarían gastos de aproximadamente 740,000 wones mensuales; sin embargo, si se utiliza un préstamo de jeonse (basado en el 80%) a través del Fideicomiso seguro para depósitos de alquiler y alquiler mensual, el gasto mensual podría reducirse a unos 530,000 wones. El Ministry of Land explicó que esto tiene un efecto de ahorro en los costes de vivienda de aproximadamente 210,000 wones mensuales, lo que supone un total de 5.4 millones de wones en 2 años.
La clave es el incentivo para la participación de los arrendadores... Se estudian medidas de apoyo fiscal
El éxito del sistema depende de la participación de los arrendadores. Desde la perspectiva de un arrendador, el hecho de confiar el depósito en un fideicomiso para obtener rentabilidad debe ser más atractivo que la expectativa de ganancias por la diferencia de precio mediante la inversión especulativa tradicional. Actualmente, este sistema funciona como una opción voluntaria y no como una obligación, pero se plantea la posibilidad de que se convierta en obligatorio según la dirección futura de las políticas.
El gobierno está estudiando medidas de apoyo fiscal para atraer la participación de los arrendadores. Según un funcionario del Ministry of Land, Infrastructure and Transport, si se implementan apoyos fiscales adicionales en consulta con el Ministry of Finance and Economy, se espera que la rentabilidad de los arrendadores aumente, proporcionando un incentivo suficiente para la suscripción. Ya existen visiones en el mercado que estiman que la escala de estos acuerdos será de al menos 1 billón de wones, pudiendo alcanzar potencialmente entre 2 y 3 billones de wones. La HUG tiene previsto publicar el anuncio de contratación en octubre y, tras la revisión de las viviendas objetivo y las condiciones contractuales, planea formalizar los acuerdos.
Efecto de bloqueo de la inversión especulativa y preocupación por la pérdida de oportunidades de formación de activos
El Fideicomiso seguro para depósitos de alquiler y alquiler mensual puede actuar como un elemento que bloquee la inversión especulativa de los propietarios de múltiples viviendas. Esto se debe a que, dado que la HUG gestiona los depósitos de garantía en lugar de que el arrendador los posea directamente, podría limitarse el método de comprar viviendas con poco capital utilizando el depósito de garantía como apalancamiento.
Por otro lado, surgen perspectivas negativas en cuanto a la formación de activos de los inquilinos. Se plantea la preocupación de que, si el método tradicional de formación de activos por ciclo de vida —que consiste en acumular activos utilizando préstamos de jeonse para luego convertirlos en préstamos hipotecarios y así adquirir una vivienda propia— cambia hacia una estructura centrada en el alquiler mensual puro debido a la introducción del Fideicomiso seguro para depósitos de alquiler y alquiler mensual, las oportunidades de formación de activos podrían desaparecer. En particular, el impacto que el cambio en la forma de vivienda de los usuarios de préstamos de jeonse tendrá en el mercado es un punto que deberá observarse a través de los anuncios específicos y el proceso de implementación futuros.
0Comentarios
Los comentarios están desactivados por ahora.