
"¿Las pensiones están exentas del seguro de salud?"... Resumen completo de los criterios de imposición para la Pensión Nacional, pensiones de jubilación y pensiones personales
El artículo explica cómo se aplican las primas del seguro de salud a los diferentes tipos de pensiones, advirtiendo que la creencia de que las pensiones están exentas es incorrecta. Detalla los criterios específicos para la Pensión Nacional, las pensiones de jubilación, las pensiones personales y las pensiones de vivienda.
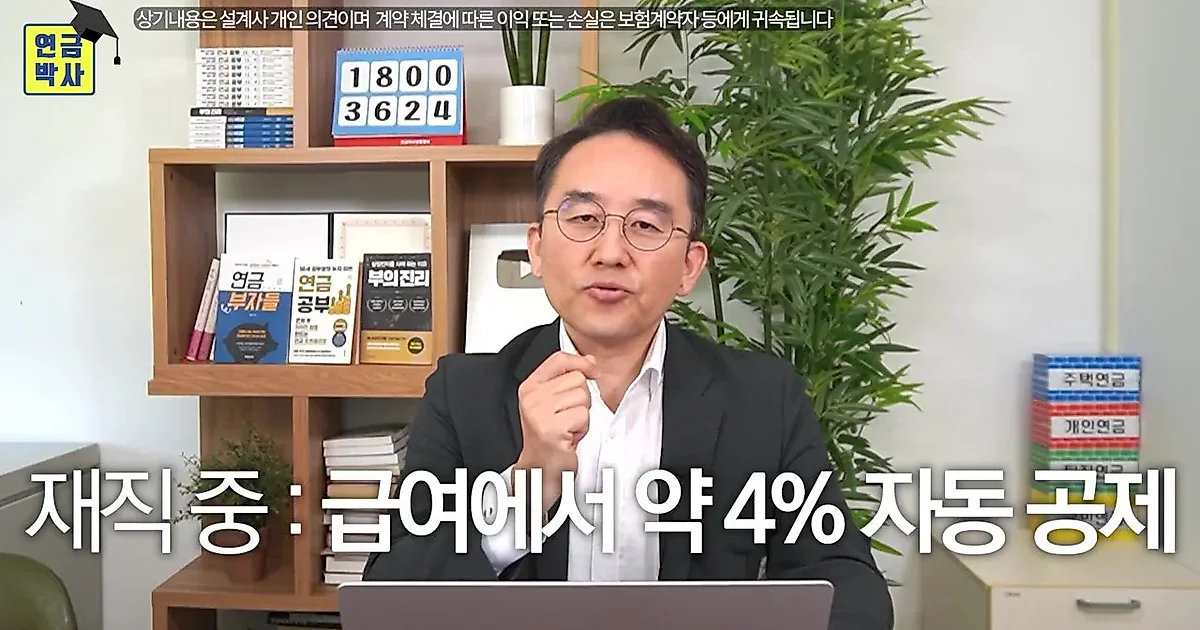
Al recibir una pensión, que es la clave de la preparación para la vejez, uno de los aspectos que muchas personas pasan por alto es precisamente la prima del seguro de salud. La percepción de que "si recibes una pensión, no se te cobrará el seguro de salud" es información errónea, ya que los criterios de imposición varían según el tipo de pensión, por lo que es necesaria una preparación previa exhaustiva.
Pensión Nacional, pensión de jubilación y pensión personal: ¿cómo difieren los criterios de imposición del seguro de salud?
Según el video de Pension Doctor, la aplicación de la prima del seguro de salud varía claramente según el tipo de pensión. En primer lugar, la Pensión Nacional está sujeta al seguro de salud. Sin embargo, no se aplica sobre la totalidad del importe recibido, sino que la prima se calcula tomando como base el 50% del importe percibido. Por ejemplo, si se reciben 2,000,000 wones mensuales de la Pensión Nacional, el seguro de salud y el seguro de cuidados de larga duración para ancianos se aplicarán sobre la mitad, es decir, sobre 1,000,000 wones.
En el caso de la pensión de jubilación, el destino depende del método de recepción. Si la pensión de jubilación se recibe como un pago único, se clasifica como "renta de jubilación" y no se aplica el seguro de salud. Por el contrario, si se transfiere a una cuenta de ahorro para la jubilación o a una cuenta IRP (pensión de jubilación individual) para recibirla en forma de pensión, se convierte en "renta de pensión" y pasa a estar sujeta al seguro de salud. Los ahorros para la jubilación e IRP que se preparan de forma personal también se calculan como renta de pensión, por lo que se incluyen en el ámbito de imposición del seguro de salud.
Para los seguros de pensiones de las compañías de seguros de vida, el criterio es si están sujetos a impuestos o no. Si se contratan dentro del límite de exención fiscal y se cumplen los requisitos de exención, el seguro de salud está exento; pero si se supera el límite o no se cumplen los requisitos y se convierten en sujetos a impuestos, se aplicará el seguro de salud al recibir la pensión. Por otro lado, la pensión de vivienda tiene el carácter de un préstamo con la vivienda como garantía, por lo que no se aplican impuestos ni seguro de salud a la pensión en sí misma. No obstante, en el caso de los asegurados locales, la vivienda que poseen puede contarse como patrimonio, lo que puede influir en el cálculo del seguro de salud.
La transición a asegurado local tras la jubilación: ¿por qué existe el temor a una "bomba de primas de salud"?
La razón por la que los trabajadores sienten una gran carga en el seguro de salud tras jubilarse es la transición a "asegurado local". Durante el periodo en que eran asegurados de empresa, la mitad de la prima era asumida por la empresa y se deducía automáticamente del salario, por lo que la percepción de la carga era baja; sin embargo, al convertirse en asegurado local tras la jubilación, la persona debe pagar la totalidad por su cuenta. Esto conlleva no solo una carga psicológica, sino también un aumento real de los gastos.
Además, la tendencia al alza de la propia tasa del seguro de salud es una variable. El Ministerio de Salud y Bienestar (Corea del Sur) anunció recientemente que congelaría la tasa del seguro de salud en el 7.19% para este año, pero esto es solo una medida temporal. El video señala que la tasa de la prima, que era del 6.12% en 2016, ha subido hasta el 7.19% actual, y explica que no se puede descartar la posibilidad de que aumente hasta el límite legal del 8% en el futuro. Si a esto se le suma el seguro de cuidados de larga duración para ancianos (aproximadamente el 0.9448% de los ingresos), la carga real superará el 8% de los ingresos.
"Los beneficios estatales no son eternos"... La importancia de la preparación previa
El video advirtió sobre la posibilidad de que se aplique el seguro de salud a algunas pensiones que actualmente están exentas por política. Aunque actualmente se aplican medidas políticas para aplazar o eximir el cobro del seguro de salud para las pensiones de jubilación o las pensiones personales (ahorros para la jubilación e IRP), esto podría ser una medida temporal basada en la política estatal. Es decir, se debe tener en cuenta que, según los cambios en las políticas futuras, podrían convertirse en sujetos de imposición en cualquier momento.
En conclusión, los impuestos y el seguro de salud que surgen en la vejez son gastos inevitables. El video enfatiza que "la muerte y los impuestos son inevitables, pero se pueden reducir los impuestos utilizando los criterios de ahorro fiscal", y subraya que conocer de antemano los requisitos de exención del seguro de salud al recibir la pensión y establecer una estrategia de recepción acorde es la clave para proteger los activos de la vejez.
0Comentarios
Los comentarios están desactivados por ahora.