
Aumentará el límite de deducción por uso de tarjetas según el número de hijos
A partir de la liquidación de impuestos de 2026, el límite de deducción por gastos con tarjeta se ampliará para los trabajadores según su número de hijos. Asimismo, se ha ampliado el alcance de los beneficios fiscales para trabajadores de pequeñas y medianas empresas, incluyendo ahora a hombres con interrupción de carrera.
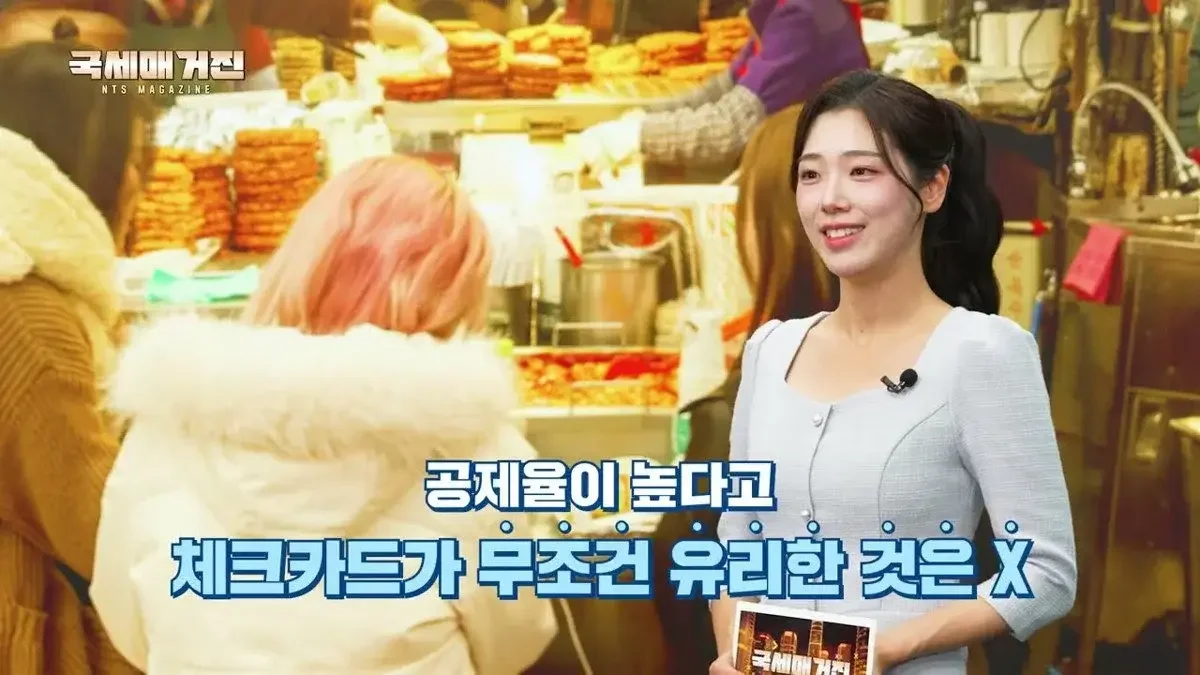
La Agencia Nacional de Impuestos ampliará, entre 2026 y 2028, los límites de deducción por gastos con tarjetas en función de la cantidad de hijos. Los trabajadores con salarios de hasta 70 millones de wones podrán alcanzar una deducción de 4 millones de wones si tienen dos hijos.
Los trabajadores que se enfrentan a la liquidación de impuestos de 2026 deben revisar con antelación los cambios en los límites de deducción de ingresos por el uso de tarjetas y los requisitos para la reducción del impuesto sobre la renta destinados a empleados de pequeñas y medianas empresas. Especialmente, a partir de este año, se aplicará una ampliación del límite de deducción de ingresos por el uso de tarjetas de crédito y otros medios de pago en función del número de hijos.
El límite de deducción por tarjetas aumentará según el número de hijos... se aplicará sobre el exceso del 25%
Según la información proporcionada por la Agencia Nacional de Impuestos, la deducción de ingresos por el uso de tarjetas de crédito y otros medios se aplica sobre el importe que exceda el 25% del salario total anual del trabajador, sumando los gastos con tarjetas de crédito, tarjetas de débito y recibos de efectivo utilizados durante un año. Por ejemplo, si un trabajador tiene un salario total de 40 millones de wones, el importe que exceda los 10 millones de wones (el 25%) será objeto de deducción. No obstante, la deducción no es ilimitada, ya que existen límites anuales establecidos.
Generalmente, para los trabajadores con un salario total de hasta 70 millones de wones, el límite de deducción es de 3 millones de wones, mientras que para quienes superan los 70 millones de wones, el límite es de 2,5 millones de wones. Cabe destacar que, a partir de la liquidación de impuestos correspondiente al ejercicio 2026, este límite se ampliará según el número de hijos que cumplan con los requisitos legales. Estos beneficios por número de hijos se aplicarán desde 2026 hasta 2028.
En el caso de los trabajadores con un salario total de hasta 70 millones de wones, si tienen un hijo, el límite de deducción aumentará a 3,5 millones de wones, y si tienen dos hijos, subirá a 4 millones de wones. Para los trabajadores con un salario total superior a 70 millones de wones, el límite se incrementará a 2,75 millones de wones si tienen un hijo, y hasta 3 millones de wones si tienen dos o más hijos.
Las tasas de deducción por método de pago son del 15% para tarjetas de crédito y del 30% para tarjetas de débito y recibos de efectivo. Los gastos realizados en mercados tradicionales y en transporte público pueden alcanzar una deducción del 40%. Sin embargo, no todos los gastos son deducibles. Quedan excluidos los impuestos nacionales y locales, primas de seguros, facturas de electricidad, agua y gas, gastos de administración de apartamentos, la compra de valores como certificados de regalo y la adquisición de vehículos nuevos. La compra de vehículos usados puede incluirse en la deducción dentro de un rango de importe determinado.
Reducción del impuesto sobre la renta para empleados de PYMES... se amplía el alcance de los trabajadores con interrupción de carrera
Los empleados que trabajen en pequeñas y medianas empresas deben verificar los beneficios de reducción del impuesto sobre la renta. Si se cumplen ciertos requisitos, el impuesto sobre la renta puede reducirse hasta en un 90% dependiendo de la edad y la situación. Los jóvenes de entre 15 y 34 años recibirán una reducción del 90% del impuesto sobre la renta durante 5 años, mientras que las personas mayores de 60 años, las personas con discapacidad y los trabajadores con interrupción de carrera recibirán una reducción de hasta el 70% del impuesto durante 3 años. No obstante, la tasa de reducción específica y el periodo de aplicación pueden variar según el momento de la contratación y los requisitos individuales.
Tras la reciente modificación de la Ley de Restricción de Beneficios Tributarios Especiales, se ha ampliado el alcance de los "trabajadores con interrupción de carrera", uno de los grupos beneficiarios. Anteriormente, se centraba principalmente en mujeres con interrupción de carrera, pero ahora también se incluye a hombres que cumplan con los requisitos. Un trabajador con interrupción de carrera es aquel que trabajó en la misma empresa durante un año o más y renunció por motivos como matrimonio, embarazo, parto, crianza, educación de los hijos o cuidado de familiares. Deben operar en sectores comerciales específicos durante un periodo de al menos 2 años pero menos de 15 años desde la fecha de renuncia.
Los sectores comerciales sujetos a la reducción incluyen la fabricación, la construcción y la hostelería, entre otros; sin embargo, los empleados que sean ejecutivos de la empresa, accionistas mayoritarios o personas con relaciones especiales con estos pueden quedar excluidos. El proceso se realiza mediante la presentación de una solicitud de reducción por parte del trabajador a la empresa, y la empresa entrega los documentos pertinentes a la oficina de impuestos. Incluso si ya se está empleado, es posible verificar si se es elegible para la reducción a través del responsable de recursos humanos o nóminas de la empresa.
Fuente: vídeo original (YouTube)
0Comentarios
Los comentarios están desactivados por ahora.