
9月综合房产税合并排除与特例申请,需注意在调整对象区域新购房产将无法享受优惠
随着9月综合房产税合并排除及课税特例申请期的到来,相关部门整理了减轻税负的主要条件及注意事项。
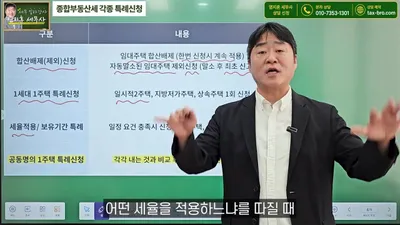
正值9月综合房产税合并排除及课税特例申请期,旨在减轻税负的主要条件及注意事项已整理完毕。根据公开的视频内容,合并排除是指将住宅从课税对象中排除的方式,而特例申请则是通过将住宅从住宅数量中排除来规避重税的方式。
为适用合并排除而进行的租赁住宅登记及区域要求
合并排除的代表性类型是登记租赁住宅。必须向地方自治团体和税务局两方同时进行登记,且目前必须遵守6年或10年的义务租赁期间以及租金增幅上限5%的规定。视频中特别提醒要注意在调整对象区域内新购入的住宅。若1户拥有1套以上住宅的持有者在2018年9月14日之后在调整对象区域内新购入住宅,即使符合所有条件,也无法享受综合房产税合并排除的优惠。不过,若在取得时为无房持有者,或是在非调整对象区域取得的,即使今后被指定为调整对象区域,仍可适用优惠。
不同类型的住宅也存在差异。在2020年7月11日之后申请登记的公寓型民间租赁住宅无法适用合并排除。此外,属于合并排除对象的租赁住宅,在租赁开始时的公示价格必须在首都圈6亿韩元、非首都圈3亿韩元以下。若违反租金增幅限制5%,可能会被排除在当年度及下一年度的合并排除适用对象之外,并且可能被追缴已减免的税额及相当于利息的金额。
概括受让与租赁期间认定范围的差异
在概括受让租赁住宅的情况下,税法上认可的义务租赁期间是以纳税义务者实际持有期间为准。视频中针对“概括受让时可继承前租赁事业者的租赁期间”这一认识进行了说明,解释称根据税法,一旦纳税义务者发生变更,前事业者的租赁期间将不计入合并排除的义务租赁期间。也就是说,在进行概括受让时,虽然可能避开罚款,但为了享受税制优惠的义务期间应解释为重新开始。此外,在义务租赁期间内概括转让住宅时,可能会被追缴已减免的税额及相当于利息的金额,因此需要注意。
临时2套住宅·继承·夫妻共同名义特例申请
在可以从住宅数量计算中排除的特例申请类型中,包括临时2套住宅、继承住宅、地方低价住宅、夫妻共同名义。在临时2套住宅的情况下,若在持有原住宅的状态下取得新住宅,并在3年内处分原住宅,则被视为1套住宅持有者进行课税。就综合房产税标准而言,与让渡税不同,即使取得新住宅后未满1年,只要满足3年内处分的要求即可适用。但是,若无法在3年内处分,将被征收已减免的税额及利息加算额。
对于继承住宅,需要考量是否未超过自继承开始日起5年,或者继承份额在全体的40%以下,或继承份额的公示价格在6亿韩元以下等条件。在夫妻共同名义的情况下,可以在按各自持股比例缴纳的方式,与申请为1套住宅单独名义并适用12亿韩元基本扣除额的方式之间进行选择。视频中明确指出,在适用这些特例时,住宅数量的计算方式可能与取得税或让渡税有所不同。
0评论
当前已关闭评论功能。