
9월 종부세 합산배제·특례신청, 조정대상지역 신규 취득 시 혜택 제외 주의
9월 종부세 합산배제 및 특례신청 기간을 맞아, 조정대상지역 신규 취득 주택의 혜택 제외 요건과 임대료 증액 제한 등 주요 주의사항을 정리했습니다.
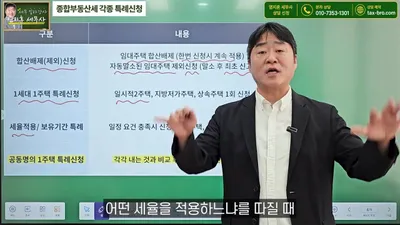
9월 종부세 합산배제 및 과세특례 신청 기간을 맞아, 세금 부담을 줄이기 위한 주요 요건과 주의사항이 정리됐다. 공개된 영상 내용에 따르면, 합산배제는 과세 대상에서 주택을 제외하는 방식이며, 특례 신청은 주택 수에서 제외하여 중과세를 피하는 방식이다.
합산배제 적용을 위한 임대주택 등록 및 지역 요건
합산배제의 대표적인 유형은 등록 임대주택이다. 지자체와 세무서 양쪽에 모두 등록해야 하며, 현재는 6년 또는 10년의 의무 임대 기간과 임대료 증액 상한 5% 규정을 준수해야 한다. 영상에서는 특히 조정대상지역 내 신규 취득 주택에 대한 주의를 당부했다. 1세대 1주택 이상 보유자가 2018년 9월 14일 이후 조정대상지역에서 신규로 취득한 주택은, 요건을 모두 갖추더라도 종부세 합산배제 혜택을 받을 수 없다. 다만, 취득 당시 무주택자였거나 비조정대상지역에서 취득한 경우에는 향후 조정대상지역으로 지정되더라도 혜택 적용이 가능하다.
주택 유형별로도 차이가 있다. 2020년 7월 11일 이후 등록 신청을 한 아파트형 민간임대주택은 합산배제 적용이 불가능하다. 또한, 합산배제 대상이 되는 임대주택은 임대 개시 당시 기준시가가 수도권 6억 원, 비수도권 3억 원 이하여야 한다. 임대료 증액 제한 5%를 위반할 경우, 해당 연도와 다음 연도에 대해 합산배제 적용 대상에서 제외될 수 있으며, 경감받은 세액과 이자 상당액이 추징될 수 있다.
포괄양수도와 임대 기간 인정 범위의 차이
임대주택을 포괄양수하는 경우, 세법상 인정되는 의무 임대 기간은 납세 의무자가 실제 보유한 기간을 기준으로 한다. 영상에서는 포괄양수 시 전 임대사업자의 임대 기간이 승계된다는 인식에 대해, 세법상 납세 의무자가 달라지면 전 사업자의 임대 기간을 합산배제 의무 임대 기간에 포함하지 않는다고 설명했다. 즉, 포괄양수 시 과태료는 피할 수 있을지 몰라도 세제 혜택을 위한 의무 기간은 새로 시작되는 것으로 해석해야 한다. 또한, 의무 임대 기간 중 주택을 포괄양도할 경우 경감받았던 세액과 이자 상당액이 추징될 수 있어 주의가 필요하다.
일시적 2주택·상속·부부 공동명의 특례 신청
주택 수 산정에서 제외받을 수 있는 특례 신청 유형으로는 일시적 2주택, 상속 주택, 지방 저가 주택, 부부 공동명의가 있다. 일시적 2주택의 경우, 종전 주택이 있는 상태에서 신규 주택을 취득하고 3년 내에 종전 주택을 처분하면 1주택자로 간주되어 세금을 부과받는다. 종부세 기준으로는 양도세와 달리 신규 주택 취득 후 1년이 지나지 않았더라도 3년 내 처분 요건을 충족하면 적용 가능하다. 다만, 3년 내에 처분하지 못할 경우 경감받은 세액과 이자 가산액이 부과된다.
상속 주택은 상속 개시일로부터 5년이 경과하지 않았거나, 상속 지분이 전체의 40% 이하 또는 상속 지분의 공시가격이 6억 원 이하인 경우 등의 요건을 따져야 한다. 부부 공동명의의 경우, 각자 지분대로 납부하는 방식과 1주택 단독 명의로 신청하여 기본 공제 12억 원을 적용받는 방식 중 선택할 수 있다. 영상에서는 이러한 특례 적용 시 주택 수 산정 방식이 취득세나 양도세와는 다를 수 있음을 명시했다.
0댓글
현재 댓글 작성이 비활성화되어 있습니다.