
夫妻共同名义综合房产税,“各自缴纳”与“1户1套房特例”哪种选择更优?
在综合房产税特例申请期间即将到来之际,夫妻共同持有房产的业主面临着如何通过选择“各自缴纳”或“申请1户1套房特例”来减轻税负的抉择。
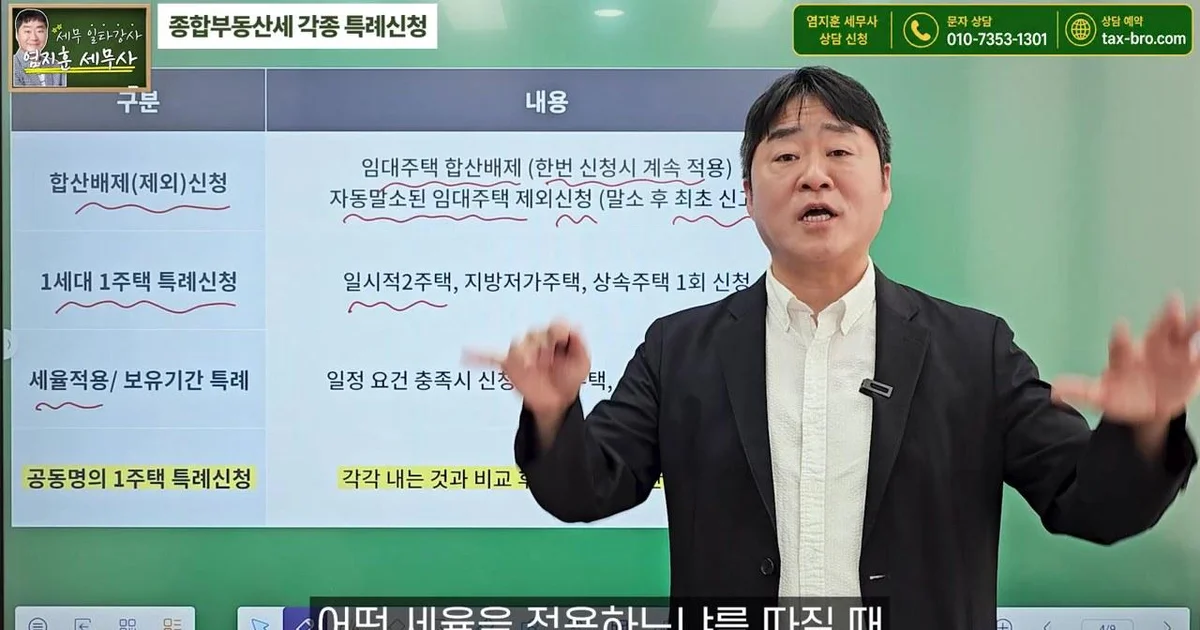
在每年9月中旬至下旬进行的综合房产税特例申请期间即将到来之际,夫妻共同持有房产的业主正站在减轻税负选择的十字路口。在9月16日至9月30日进行的本次特例申请期间,可以申请将共同名义房产视为1户1套房持有者。
综合房产税相关主要日程及4项特例申请项目
与综合房产税相关的主要日程分为三个部分。首先,每年的6月1日是综合房产税的课税基准日,截至当日持有房产的人承担纳税义务。此后,9月16日至9月30日是进行各种特例申请的期间,最后,12月15日是综合房产税的申报及缴纳期限。视频出演者解释说,原则上应由以6月1日为准的持有者缴纳税款,并提到如果将出售房产时的余款清算日设定在5月底,由于不属于6月1日的持有者,因此不会产生综合房产税义务。
9月特例申请期间涉及的主要项目主要有四项。第一是与租赁房产相关的“合并排除申请”。这是将符合条件的租赁房产从综合房产税计算中排除的程序,对于已自动注销的租赁房产,可能需要重新申请。第二是“1户1套房特例申请”。这是临时2套房持有者、地方低价房产持有者、继承房产持有者等为了获得作为1户1套房持有者所享有的扣除优惠而进行的申请程序。第三是税率适用及持有期间特例,是为了在根据课税标准适用税率时申请排除房产数量的申请。最后是本次视频的核心——“夫妻共同名义1套房特例申请”。
夫妻共同名义,并非申请特例一定更有利的原因
如果夫妻以50:50的比例共同持有房产,可以选择保持现状由夫妻各自缴纳税款,或者通过申请特例被视为1户1套房持有者,从而将税额扣除额集中给其中一人。视频引用大韩民国国税厅的数据,解释了根据公示价格的有利选择标准。通常情况下,在没有税额扣除额的情况下,无论公示价格如何,夫妻各自缴纳更为有利。因为如果申请为1户1套房持有者,扣除金额为12亿韩元(以2026年为准),但如果以共同名义各自缴纳,每人可扣除9亿韩元,总计可扣除18亿韩元。
在适用税额扣除率的情况下,判断标准会有所不同。根据视频,在公示价格约为25.5亿韩元以下的区间,即使税额扣除率较高,夫妻各自缴纳也可能更为有利。相反,随着公示价格升高且税额扣除率达到一定水平(例如:80%)时,申请1户1套房特例会变得更有利。出演者以公示价格为18亿韩元的情况为例,解释说在这种情况下,夫妻各自扣除9亿韩元后不会产生税款,因此没有必要申请特例。
通过Hometax模拟计算进行实际税额对比验证
视频利用Hometax的“综合房产税简易税额计算”功能验证了实际案例。第一个案例设定为公示价格20.5亿韩元、70岁且持有期间为15年的情况。在这种情况下,尽管适用了高达164万韩元的高龄者及长期持有税额扣除,但夫妻各自缴纳时的税额(约492,000韩元)仍比申请特例时的税额(约492,480韩元)微弱地更有利。也就是说,在这种案例中,保持现状更为有利。
第二个案例是公示价格为25亿韩元的情况。将税额扣除率设定为80%进行计算的结果显示,与前一个案例不同,申请特例比夫妻共同缴纳更为有利。出演者建议,参考大韩民国国税厅的新闻稿可以确认这些详细的判断标准,并通过Hometax模拟计算做出符合自身情况的最优选择。
0评论
当前已关闭评论功能。