
Solicitud de exclusión de agregación y beneficios especiales del impuesto sobre la propiedad en septiembre: precaución con la adquisición de nuevas viviendas en zonas reguladas
Se detallan los requisitos y precauciones para la solicitud de exclusión de agregación y beneficios especiales del impuesto sobre la propiedad en septiembre…
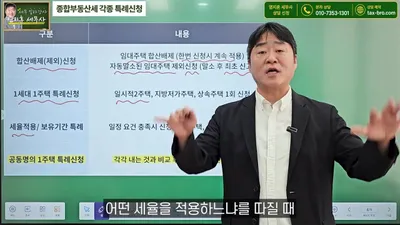
Con motivo del periodo de solicitud de exclusión de agregación y beneficios especiales del impuesto sobre la propiedad en septiembre, se han recopilado los principales requisitos y precauciones para reducir la carga fiscal. Según el contenido del vídeo publicado, la exclusión de agregación es el método para excluir las viviendas del objeto de imposición, mientras que la solicitud de beneficios especiales es el método para evitar la imposición agravada al excluir las viviendas del recuento del número de propiedades.
Registro de viviendas de alquiler y requisitos de zona para la aplicación de la exclusión de agregación
El tipo representativo de la exclusión de agregación son las viviendas de alquiler registradas. Se debe realizar el registro tanto en el gobierno local como en la oficina de impuestos, y actualmente se debe cumplir con un periodo de alquiler obligatorio de 6 o 10 años y la regulación de un límite de aumento de alquiler del 5%. El vídeo advierte especialmente sobre las viviendas adquiridas recientemente en zonas reguladas. Las viviendas adquiridas por propietarios de una o más viviendas de un solo hogar en zonas reguladas después del 14 de septiembre de 2018 no pueden recibir el beneficio de la exclusión de agregación del impuesto sobre la propiedad, incluso si cumplen con todos los requisitos. Sin embargo, si el propietario no poseía viviendas en el momento de la adquisición o si la adquisición se realizó en una zona no regulada, es posible aplicar el beneficio incluso si la zona es designada como regulada en el futuro.
También existen diferencias según el tipo de vivienda. Las viviendas de alquiler privado tipo apartamento que solicitaron el registro después del 11 de julio de 2020 no pueden aplicar la exclusión de agregación. Además, las viviendas de alquiler que son elegibles para la exclusión de agregación deben tener un valor estándar inferior a 600 millones de wones en la región metropolitana y 300 millones de wones fuera de la región metropolitana en el momento del inicio del alquiler. Si se viola el límite de aumento de alquiler del 5%, se puede excluir de la aplicación de la exclusión de agregación tanto para el año actual como para el siguiente, y se podrían cobrar el importe del impuesto reducido y el equivalente a los intereses.
Diferencia entre la transferencia integral y el alcance del reconocimiento del periodo de alquiler
En el caso de una transferencia integral de una vivienda de alquiler, el periodo de alquiler obligatorio reconocido por la ley fiscal se basa en el periodo que el obligado al pago posee realmente. El vídeo explica que, respecto a la percepción de que el periodo de alquiler del anterior operador de alquiler se hereda en una transferencia integral, si el obligado al pago cambia según la ley fiscal, el periodo de alquiler del anterior operador no se incluye en el periodo de alquiler obligatorio para la exclusión de agregación. Es decir, en una transferencia integral, aunque se pueda evitar la multa, debe interpretarse que el periodo obligatorio para los beneficios fiscales comienza de nuevo. Además, es necesario tener cuidado ya que, si se transfiere integralmente la vivienda durante el periodo de alquiler obligatorio, se podrían cobrar el importe del impuesto reducido y el equivalente a los intereses.
Solicitud de beneficios especiales para dos viviendas temporales, herencia y copropiedad conyugal
Los tipos de solicitud de beneficios especiales que pueden ser excluidos del recuento del número de viviendas incluyen dos viviendas temporales, viviendas heredadas, viviendas de bajo valor en zonas locales y copropiedad conyugal. En el caso de dos viviendas temporales, si se adquiere una nueva vivienda teniendo ya una vivienda anterior y se dispone de la vivienda anterior dentro de los 3 años, se considera como poseedor de una sola vivienda y se le aplica el impuesto. En términos del impuesto sobre la propiedad, a diferencia del impuesto sobre las ganancias por transferencia, es aplicable si se cumple el requisito de disposición dentro de los 3 años, incluso si no ha pasado un año desde la adquisición de la nueva vivienda. Sin embargo, si no se dispone de ella dentro de los 3 años, se cobrarán el importe del impuesto reducido y el recargo de intereses.
Para las viviendas heredadas, se deben evaluar requisitos como que no hayan transcurrido 5 años desde la fecha de inicio de la herencia, o que la participación heredada sea del 40% o menos del total, o que el valor oficial de la participación heredada sea de 600 millones de wones o menos. En el caso de la copropiedad conyugal, se puede elegir entre el método de pagar según la participación de cada uno o solicitarlo bajo la titularidad única de una sola vivienda para aplicar la deducción básica de 1,200 millones de wones. El vídeo especifica que, al aplicar estos beneficios especiales, el método de recuento del número de viviendas puede ser diferente al del impuesto sobre el registro de adquisición o al del impuesto sobre las ganancias por transferencia.
0Comentarios
Los comentarios están desactivados por ahora.