
9月の総合不動産税 合算除外・特例申請、調整対象地域での新規取得時は特典除外に注意
9月の総合不動産税の合算除外および課税特例の申請期間に合わせ、税負担を軽減するための主要な要件と注意事項がまとめられました。合算除外は課税対象から住宅を除外する方法であり、特例申請は住宅数から除外して重課税を避ける方法です。
9月の総合不動産税の合算除外および課税特例の申請期間に合わせ、税負担を軽減するための主要な要件と注意事項がまとめられました。公開された映像の内容によると、合算除外は課税対象から住宅を除外する方法であり、特例申請は住宅数から除外して重課税を避ける方法です。
合算除外適用のための賃貸住宅登録および地域要件
合算除外の代表的な類型は登録賃貸住宅です。自治体と税務署の両方に登録する必要があり、現在は6年または10年の義務賃貸期間と賃貸料増額上限5%の規定を遵守しなければなりません。映像では特に調整対象地域内の新規取得住宅に対する注意を促しました。1世帯1住宅以上の保有者が2018年9月14日以降に調整対象地域で新規に取得した住宅は、要件をすべて満たしていても総合不動産税の合算除外の特典を受けることができません。ただし、取得当時に無住宅者であった場合や非調整対象地域で取得した場合には、今後調整対象地域に指定されたとしても特典の適用が可能です。
住宅の類型によっても違いがあります。2020年7月11日以降に登録申請をしたアパート型民間賃貸住宅は、合算除外の適用が不可能です。また、合算除外の対象となる賃貸住宅は、賃貸開始当時の基準時価が首都圏6億ウォン、非首都圏3億ウォン以下でなければなりません。賃貸料の増額制限5%に違反した場合、該当する年と翌年について合算除外の適用対象から除外されることがあり、軽減された税額と利子相当額が追徴される可能性があります。
包括譲渡と賃貸期間の認定範囲の違い
賃貸住宅を包括譲渡する場合、税法上認められる義務賃貸期間は、納税義務者が実際に保有した期間を基準とします。映像では、包括譲渡の際に前の賃貸事業者の賃貸期間が承継されるという認識に対し、税法上、納税義務者が変わると前の事業者の賃貸期間を合算除外の義務賃貸期間に含めないと説明しました。つまり、包括譲渡の際に過料は避けられるかもしれませんが、税制特典のための義務期間は新たに開始するものと解釈しなければなりません。また、義務賃貸期間中に住宅を包括譲渡する場合、軽減されていた税額と利子相当額が追徴される可能性があるため注意が必要です。
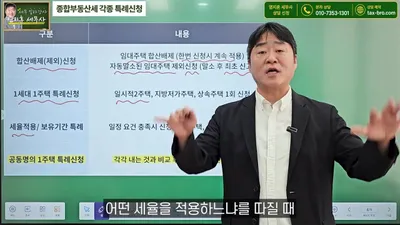
一時的2住宅・相続・夫婦共同名義の特例申請
住宅数の算定から除外されることができる特例申請の類型には、一時的2住宅、相続住宅、地方低価住宅、夫婦共同名義があります。一時的2住宅の場合、従前の住宅がある状態で新規住宅を取得し、3年以内に従前の住宅を処分すれば、1住宅者とみなされて税金が課されます。総合不動産税の基準では、譲渡税とは異なり、新規住宅の取得後1年が経過していなくても、3年以内の処分要件を満たせば適用可能です。ただし、3年以内に処分できなかった場合、軽減された税額と利子加算額が課されます。
相続住宅は、相続開始日から5年が経過していない、または相続持分が全体の40%以下、あるいは相続持分の公示価格が6億ウォン以下であるなどの要件を検討する必要があります。夫婦共同名義の場合、各自の持分通りに納付する方法と、1住宅単独名義で申請して基本控除12億ウォンを適用を受ける方法の中から選択できます。映像では、これらの特例適用時における住宅数の算定方式が、取得税や譲渡税とは異なる場合があることを明示しました。
0コメント
現在コメントの投稿は無効になっています。