
信用恢复委员会公开三种债务调整制度
信用恢复委员会公开了针对面临经济困难债务人的三种核心债务调整制度,涵盖从逾期前到长期逾期的不同阶段,并提供了信用管理建议。
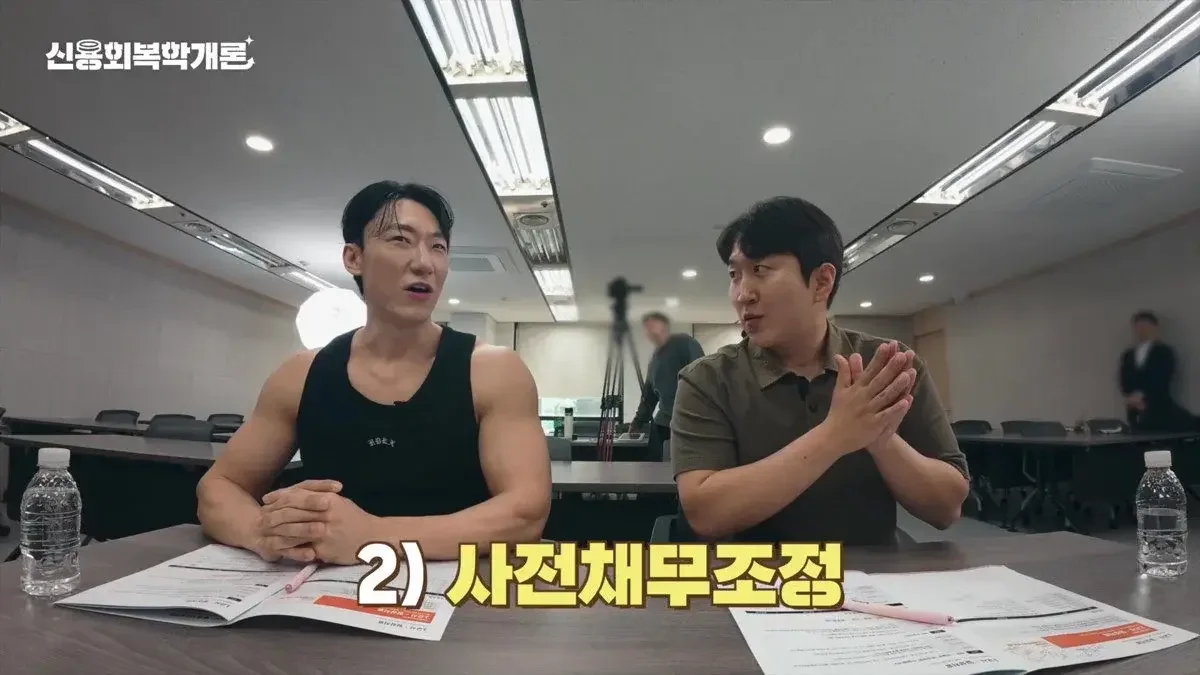
信用恢复委员会针对不同逾期阶段提供快速、事前及个人债务重组三种制度,其中针对逾期90日以上的个人债务重组,最高可减免90%的本金。
为了缓解面临经济困难的债务人因无法偿还债务而承受的痛苦,信用恢复委员会(以下简称“信用恢复委员会”)公开了其运营的债务调整制度的具体阶段及支持内容。在信用恢复委员会提供的教育视频中,详细介绍了针对债务人从逾期发生前到长期逾期状态等不同情况的三种核心债务重组制度。
分为快速、事前、个人债务重组的三种债务调整制度
信用恢复委员会的债务调整根据逾期期限主要分为三个阶段。根据视频显示,信用恢复委员会提供快速债务调整、事前债务调整和个人债务重组这三种债务重组服务。
首先提到的“快速债务调整”是针对尚未发生逾期或逾期期限在30日以下的情况可以使用的制度,旨在应对因逾期而开始产生焦虑感的阶段。
如果逾期期限在31日至89日之间,则进入“事前债务调整”阶段。视频将其比作运动前热身的“助推器”或“预热”,并解释说在逾期长期化并演变成大问题之前进行应对是有效的。在此阶段,通过根据收入水平降低利率或延长还款期限等方式来减轻债务负担。
最后一个阶段“个人债务重组”是针对逾期持续90日以上的长期逾期者的制度。在此阶段,可以根据偿还能力减免部分本金,根据情况最高可减免高达90%的本金。不过,个人属于哪种制度需要通过直接咨询来确认。
循环利息服务的风险性及提高信用评分的信用卡使用方法
与债务调整制度同样被强调的是日常信用管理和正确的消费习惯。视频中警告了在使用信用卡时,仅支付部分金额并将余额结转至下个月的“循环利息服务”的风险。这是因为循环利息虽然减轻了当下的支付负担,但利息会积累得非常快,可能导致债务恶性循环。
视频提出了使用借记卡的替代方案。由于借记卡是在个人账户余额范围内使用的,不仅能提高对支出的警觉性,在信用管理方面也具有优势。此外还提到,比起过度使用信用卡,利用单一卡片实际上可能更有助于提高信用评分。相反,由于信用卡是预支尚未持有的资金,需注意可能导致过度消费,从而在日后造成巨大负担。
免费提供的债务调整咨询及与法院制度的联动支持
针对因债务感到心理压力的群体,信用恢复委员会建议积极寻求帮助。信用恢复委员会明确表示,债务调整咨询及相关服务是免费提供的,因为这是以实现经济稳定为目的的公共服务。视频强调,世上存在着伸出援手的人,不应隐瞒问题,而应以开放的心态寻找解决方案。
此外,除信用恢复委员会的债务调整外,还存在通过法院进行的个人再生或破产制度等。如果情况非常紧急需要履行法律程序,先寻找信用恢复委员会可能会更有利。这是因为信用恢复委员会具备可以将准备好的咨询资料或相关数据直接传递给法院的体系,从而可以减少个人直接应对法院时产生的费用和繁琐程序。法院程序可能会产生费用,但信用恢复委员会的咨询服务是免费运营的。
信用恢复委员会相关人士强调:“信用恢复委员会是为了帮助2002年IMF外汇危机后经历经济困难的人们而设立的,但其制度至今仍有很多未能为人所知。”并强调当债务问题发生时,与其隐瞒,不如通过咨询(拨打热线 1600-5500)来寻找解决方案。
来源:原视频(YouTube)
0评论
当前已关闭评论功能。