
La CCRS implementa tres sistemas de ajuste de deuda según la morosidad
La Comisión de Reestructuración de Crédito ha detallado sus tres programas de ajuste de deuda —ajuste rápido, ajuste previo y personal— diseñados para aliviar la carga de los deudores según su situación de impago.
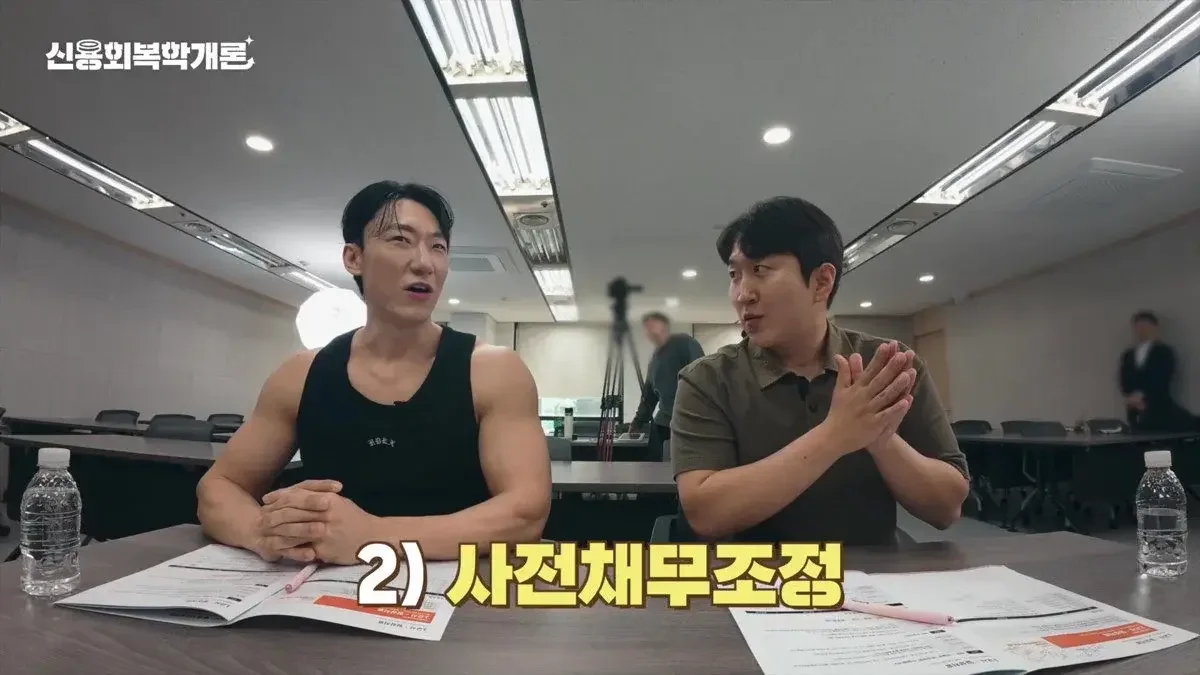
La Comisión de Reestructuración de Crédito ofrece tres programas de ajuste para deudores con dificultades económicas, permitiendo incluso una reducción del principal de hasta el 90% en casos de morosidad prolongada de 90 días o más.
Se han dado a conocer las etapas específicas y el contenido de apoyo de los sistemas de ajuste de deuda operados por la Comisión de Reestructuración de Crédito (CCRS, por sus siglas en inglés) para aliviar el sufrimiento de los deudores que enfrentan dificultades económicas y no pueden pagar sus deudas. Un vídeo educativo publicado por la CCRS detalla tres programas clave de "workout" adaptados a la situación del deudor, desde antes de que se produzca el impago hasta alcanzar un estado de morosidad prolongada.
Tres sistemas de ajuste de deuda divididos en ajuste rápido, previo y personal
El ajuste de deuda de la CCRS se divide principalmente en tres etapas según el periodo de morosidad. Según el vídeo, la institución ofrece el Ajuste de Deuda Rápido, el Ajuste de Deuda Previo y el Personal Workout.
El primero de ellos, el "Ajuste de Deuda Rápido", es un sistema que puede utilizarse antes de que se produzca el impago o cuando el periodo de morosidad es de 30 días o menos. Está diseñado para responder en el momento en que comienza la ansiedad causada por la falta de pago.
Si el periodo de morosidad se sitúa entre los 31 y los 89 días, se pasa a la etapa de "Ajuste de Deuda Previo" (Pre-workout). El vídeo compara esta fase con un "booster" o calentamiento previo al ejercicio, explicando que es efectivo actuar antes de que la morosidad se prolongue y el problema crezca. En esta etapa, se alivia la carga de la deuda reduciendo la tasa de interés o extendiendo el periodo de amortización en función del nivel de ingresos.
La última etapa, el "Personal Workout", está dirigida a deudores con una morosidad prolongada de 90 días o más. En esta fase, se puede recibir una condonación de parte del capital teniendo en cuenta la capacidad de pago, pudiendo alcanzar una reducción del principal de hasta el 90% según la situación. No obstante, se debe confirmar mediante consulta directa a qué sistema corresponde cada caso.
Riesgos del servicio revolving y consejos para mejorar la puntuación crediticia
Con la misma importancia que los sistemas de ajuste, se destacó la gestión crediticia cotidiana y los hábitos de consumo correctos. El vídeo advirtió sobre el peligro del servicio "revolving" (acuerdo de transferencia de saldo de pago), mediante el cual se paga solo una parte del importe de la tarjeta de crédito y el resto se traslada al mes siguiente. Aunque el revolving reduce la carga de pago inmediata, puede provocar un círculo vicioso de deuda debido a la acumulación muy rápida de intereses.
Como alternativa, se propuso el uso de tarjetas de débito. Dado que las tarjetas de débito se utilizan dentro del límite del saldo disponible en la cuenta del usuario, no solo aumentan la conciencia sobre el gasto, sino que también son ventajosas para la gestión del crédito. Asimismo, se mencionó que utilizar una sola tarjeta puede ayudar a mejorar la puntuación crediticia en comparación con el uso excesivo de múltiples tarjetas de crédito. Por el contrario, se advirtió que las tarjetas de crédito implican utilizar dinero que aún no se posee, lo que puede derivar en gastos indiscriminados y convertirse en una gran carga futura.
Asesoría de ajuste de deuda gratuita y apoyo vinculado a los sistemas judiciales
Para quienes sienten la presión psicológica de las deudas, la CCRS recomendó buscar ayuda activa. La institución aclaró que las consultas sobre el ajuste de deuda y los servicios relacionados se ofrecen de forma gratuita, al tratarse de un servicio público destinado a la estabilidad económica. El vídeo enfatizó que existen manos dispuestas a ayudar, por lo que no se debe ocultar el problema y se deben buscar soluciones con una mentalidad abierta.
Además de los ajustes de la CCRS, existen otros sistemas como la rehabilitación personal o la quiebra a través de los tribunales. Incluso si la situación es muy urgente y requiere procedimientos legales, puede ser ventajoso acudir primero a la CCRS. Esto se debe a que la institución cuenta con un sistema para entregar directamente los materiales de consulta o datos relacionados a los tribunales, lo que reduce los costes y las molestias que experimenta un individuo al enfrentarse directamente a la justicia. Mientras que los procedimientos judiciales pueden generar costes, el servicio de consulta de la CCRS funciona de forma gratuita.
Un representante de la CCRS destacó que, aunque la institución fue establecida para ayudar a quienes atraviesan dificultades económicas tras la crisis financiera del FMI en 2002, muchos de sus sistemas aún son desconocidos para muchas personas. Subrayó la importancia de buscar soluciones mediante la consulta (al número 1600-5500 sin código de área) en lugar de ocultar los problemas de deuda cuando estos surgen.
Fuente: vídeo original (YouTube)
0Comentarios
Los comentarios están desactivados por ahora.