
信用回復委員会が延滞状況に応じた3つの債務調整制度を公開
信用回復委員会は、経済的困難に直面した債務者の負担を軽減するため、延滞期間に応じた「迅速・事前・個人ワークアウト」の3段階の債務調整制度を運用している。
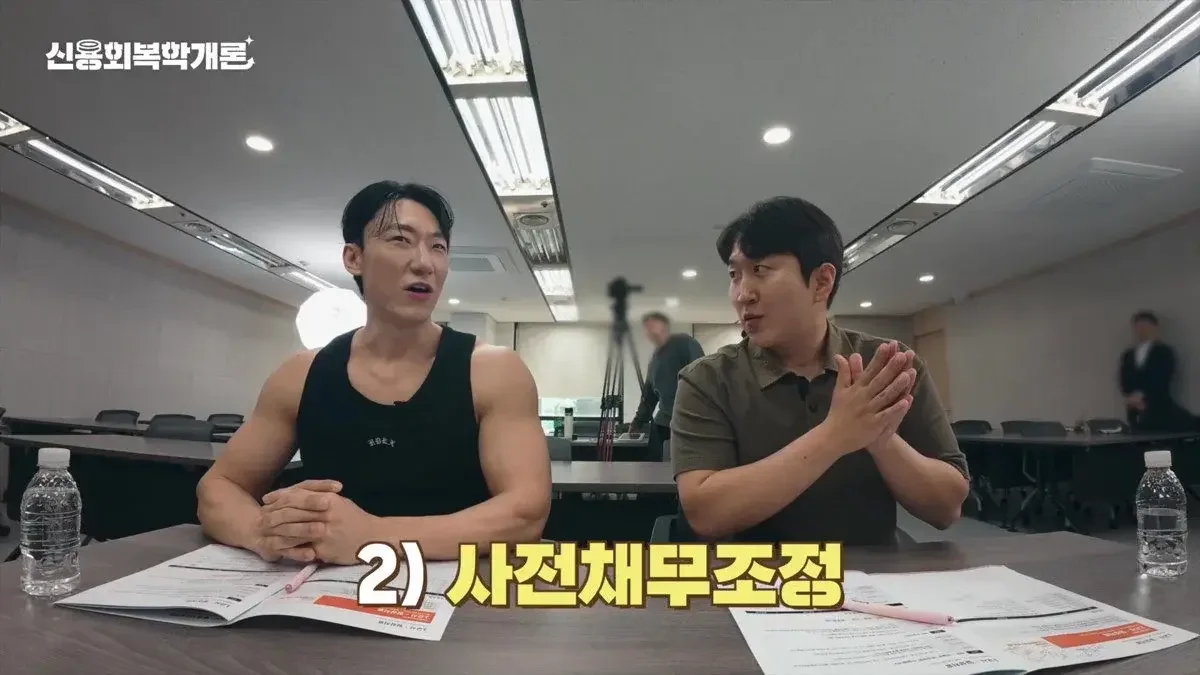
信用回復委員会は、延滞期間に応じた3段階の債務調整制度を運用している。90日以上の長期延滞者を対象とした「個人ワークアウト」では、状況により元金が最大90%免除される可能性がある。
経済的な困難に直面し、返済ができなくなった債務者の苦痛を緩和するため、信用回復委員会(以下、信用回復委員会)が運用する債務調整制度の具体的な段階と支援内容が公開された。信用回復委員会が提供した教育動画では、延滞が発生する前段階から長期延滞の状態に至るまで、債務者の状況に合わせた3つの核心的なワークアウト制度が詳細に扱われた。
迅速・事前・個人ワークアウトに区分される3つの債務調整制度
信用回復委員会の債務調整は、延滞期間によって大きく3つの段階に区分される。動画によると、信用回復委員会は「迅速債務調整」「事前債務調整」「個人ワークアウト」の3種類のワークアウトを提供している。
最初に挙げられた「迅速債務調整」は、延滞が発生する前、あるいは延滞期間が30日以下の場合に利用できる制度だ。延滞による不安が生じ始める時期に対応できるよう設計されている。
延滞期間が31日から89日の間であれば、「事前債務調整」の段階となる。動画ではこれを、運動前に体を温める「ブースター」や「プリワークアウト」に例え、延滞が長期化して問題が大きくなる前に対応することが効果的であると説明している。この段階では、所得水準に合わせて利率を下げたり、返済期間を延長したりする方法で債務負担を軽減する。
最後の段階である「個人ワークアウト」は、延滞期間が90日以上継続している長期延滞者を対象とした制度だ。この段階では、返済能力を考慮して元金の一部を免除されることがあり、状況によっては最大90%まで元金が免除される可能性がある。ただし、自身がどの制度に該当するかは、直接相談を通じて確認する必要がある。
リボ払いの危険性と信用スコア向上のためのカード利用法
債務調整制度と同様に強調されたのは、日常的な信用管理と正しい消費習慣だ。動画では、クレジットカードを使用する際、決済金額の一部のみを支払い残りを翌月に持ち越す「リボ払い(決済対象繰越約定)」サービスの危険性を警告した。リボ払いは当面の決済負担を軽減するものの、利息が非常に速いペースで累積し、債務の悪循環を招く恐れがあるためだ。
代替案としてデビットカードの使用が提示された。デビットカードは自身の口座にある残高の範囲内で使用するため、支出に対する警戒心を高めるだけでなく、信用管理の側面でも有利となる。特に、クレジットカードを過度に使用するよりも、単一のカードを活用する方が実際に信用スコアを高めるのに役立つ可能性がある点も言及された。一方で、クレジットカードはまだ保有していないお金を前借りして使うものであるため、不用意な支出につながり、後に大きな負担となる可能性があるとして注意を促した。
無料で提供される債務調整相談と裁判所制度との連携支援
債務によって心理的な圧迫を感じている人々に対し、信用回復委員会は積極的な助けを求めるよう勧めている。信用回復委員会は、債務調整の相談および関連サービスが無料で提供されることを明確にした。これは経済的安定を目的とした公的サービスであるためだ。動画では、世の中には助けてくれる手が差し伸べられているので、問題を隠さず、開かれた心で解決策を探すべきだと強調された。
また、信用回復委員会の債務調整以外にも、裁判所を通じた個人再生や破産制度などが存在する。もし状況が非常に緊急で法的手続きを踏む必要がある場合でも、先に信用回復委員会を訪れることが有利な場合がある。信用回復委員会で準備した相談資料や関連データを裁判所に直接伝達できる体系が整っており、個人が直接裁判所に対応する際に発生する費用や手間を軽減できるからだ。裁判所の手続きには費用が発生する場合があるが、信用回復委員会の相談サービスは無料で運営されている。
信用回復委員会の関係者は「2002年のIMF外貨危機以降、経済的な困難を経験する人々を助けるために設立された信用回復委員会の制度が、依然として多くの人々に知られていないケースが多い」とし、債務問題が発生した際には隠すよりも、相談(局番なし 1600-5500)を通じて解決策を見つけることが重要であると強調した。
0コメント
現在コメントの投稿は無効になっています。