
FVIが長期平均に到達…金利引き上げの影響で限界企業の不詳懸念
韓国銀行は「2026年9月の金融安定状況」記者説明会を開催し、金融システムが概ね安定しているものの、金融不均衡の蓄積や脆弱部門の不詳リスクに警戒が必要であると発表した。
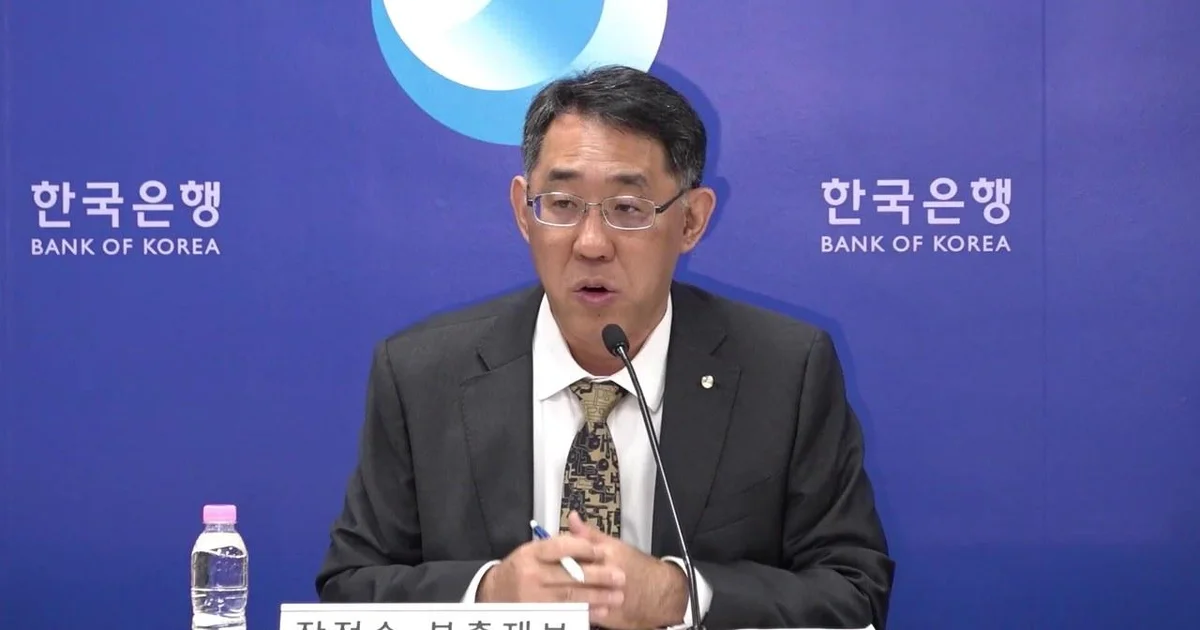
わが国の金融システムは、内外の不確実性の中でも、良好な復元力と対外支払能力に基づき、概ね安定的な状態を維持している。ただし、金融不均衡の蓄積と脆弱部門の不詳の可能性、金融・外貨市場の変動性の拡大、金融機関の流動性管理負担の増大など、主要なリスク要因については警戒が必要な状況である。
韓国銀行は22日、「2026年9月の金融安定状況」記者説明会を開き、最近の金融システムの健全性とリスク要因を点検した。この日の説明会では、チャン・ジョンス副総裁補とイム・グァンギュ金融安定局長が発表者として、わが国の金融システムの全般的な状況を診断し、最近の金利引き上げが金融市場に与える影響と脆弱部門のリスクを詳細に説明した。
金融脆弱性指数(FVI)が長期平均に到達…上昇傾向の継続を推定
この日の説明会で最も目を引く指標は、金融脆弱性指数(FVI)の動きであった。FVIは中長期的な金融不均衡の蓄積程度を判断する主要な指標であり、2024年第1四半期に37を記録した後、9四半期連続で上昇傾向が続いている。韓国銀行によると、2026年第2四半期基準のFVIは46.5を記録し、長期平均水準に到達した。
イム・グァンギュ金融安定局長は質疑応答の過程で、「第3四半期の数値はまだ確定していないが、現時点で見積もると、第3四半期も上昇傾向が継続するものと推定される」と明らかにした。ただし、最近の7月と8月にわたる連続的な基準金利の引き上げと政府の不動産対策、株価調整過程におけるレバレッジの縮小などが、FVIの上昇を多少制約する要因として作用する可能性があると付け加えた。実際の8月の家計貸出の増加傾向や不動産価格の流れなども、これらの制約要因と結びついていると説明した。
イム局長は過去の事例を挙げ、警戒感を示した。彼は「アジア通貨危機、韓国クレジットカード危機、世界金融危機、COVID-19当時のネガティブ事態など過去の事例を見ると、金融脆弱性が蓄積されるパターンを示した後、外部衝撃が発生すると景気後退と金融不安が現れ、FVIが低くなる形態を示した」とし、「最近も蓄積する上昇トレンドが形成されており、FVIの上方リスクが大きくなっている点を警戒している」と説明した。
一方、短期的な金融不安を示す金融不安指数(FSI)については、「基本的に金利を引き上げると、時差を置いてFVI(金融脆弱性指数)は下落する姿を見せる」とし、「ただし、金利を引き上げると脆弱層の元利金返済負担が大きくなったり、金融市場の価格変数が調整されたりすることで、短期的にFSIは上がる特徴がある」と説明した。続いて「金利引き上げを通じて金融脆弱性が改善されれば、最終的にFSIも改善する姿が現れることを期待する」と付け加えた。
金利引き上げの影響…家計延滞率は下落する一方、企業延滞率は上昇
部門別の状況を見ると、家計と企業の流れが分かれている様子だ。家計信用は第2〜3四半期中に増加傾向が拡大したが、7月以降は家計貸出の増加規模が縮小する様相を見せた。家計延滞率は長期平均を下回る水準でわずかに下落し、安定的な姿を示した。
一方、企業信用は緩やかな増加傾向を続ける中で、延滞率の側面では脆弱性が現れた。非銀行圏と中小企業貸出を中心に企業延滞率が上昇しており、これは依然として長期平均より高い水準に留まっている。特に金利引き上げが継続するに伴い、脆弱な借り手と限界企業の元利金返済負担がリスクとして浮上している。
イム局長は「金利引き上げは金融不均衡の蓄積リスクを緩和するのに役立つことが期待されるが、金利上昇の影響をより多く受ける脆弱部門については、継続的な点検が必要だ」と分析した。家計部門の場合、「全体の脆弱な借り手の比重は過去の金利引き上げ期に比べて減ったが、脆弱な借り手の延滞率は家計平均より高いリスクを抱えている」と指摘した。
非銀行圏の潜在リスクおよび限界企業の不詳可能性を点検
金融機関の資産健全性は、銀行圏の場合は良好であったが、非銀行圏は業種別に差があった。大部分の非銀行圏は良好な水準を維持したが、一部の業種では流動性比率が下落する姿も観察された。特に証券会社の場合、金融市場の不確実性拡大に備え、平時における損失吸収能力を再点検する必要があると韓国銀行は評価した。この他にも、カード会社、証券会社など非銀行圏の潜在リスクに対する点検の必要性が言及された。
企業部門のリスクの一つに挙げられる限界企業の問題も深く扱われた。利払い保障倍率(営業利益を利払い費用で割った値)が1未満である脆弱企業の比率に関して、イム局長は「2026年現在、数値が歴代最高値であると断定することは難しい」とし、「四半期ごとの季節性を考慮しなければならず、2025年第1四半期と比較した際、脆弱企業の比重が急激に上がったわけではない」と説明した。
韓国銀行は、今後の金融安定状況がグローバルな通貨政策の変化、地政学的リスク、部門別の所得改善の程度などに影響を受けると見込んだ。これに伴い、通貨政策とマクロ健全性政策を相互補完的に運用し、金利引き上げの過程で発生する金融不安に対しては、金融・財政政策を通じた経済共助が必要であると強調した。
0コメント
現在コメントの投稿は無効になっています。