
"Prefiero recibir menos pensión ahora"... El número de solicitantes de la Pensión Nacional anticipada aumenta drásticamente ante la carga del Seguro Nacional de Salud
Debido al endurecimiento de los requisitos para ser dependiente del Seguro Nacional de Salud y al impacto de la pensión en el cálculo de las primas…
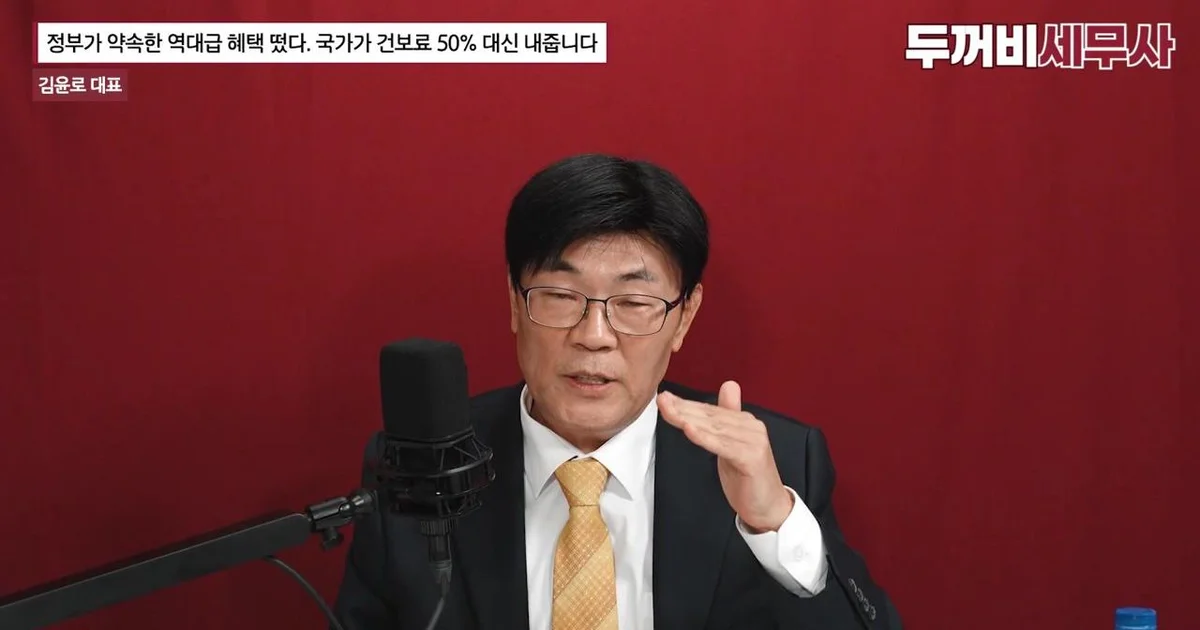
A medida que se endurecen los requisitos para calificar como dependiente del Seguro Nacional de Salud y el monto de la Pensión Nacional influye en el cálculo de las primas de dicho seguro, las estrategias de recepción de la pensión de quienes se acercan a la jubilación están cambiando. En particular, hay una tendencia de aumento repentino en los solicitantes de la "pensión anticipada", que consiste en recibir la Pensión Nacional antes de la edad establecida.
Endurecimiento de los requisitos de dependientes del Seguro Nacional de Salud... Se debe verificar el estándar de la "base imponible del impuesto sobre bienes inmuebles"
Recientemente, el umbral de los requisitos de ingresos para el sistema de dependientes del Seguro Nacional de Salud se ha reducido, bajando de los 34 millones de wones previos a los 20 millones de wones. Como resultado, están aumentando los casos de personas que estaban registradas como dependientes de asegurados de empresas y que, al exceder los requisitos de ingresos, se convierten en asegurados locales. El ponente enfatizó que, al determinar los requisitos para la exclusión de dependientes, se debe tomar como base la "base imponible del impuesto sobre bienes inmuebles" y no el precio de la vivienda.
La base imponible del impuesto sobre bienes inmuebles se determina generalmente en un nivel del 60% del precio oficial de notificación. Por ejemplo, considerando que el precio oficial promedio en Seoul es de aproximadamente el 69%, si se posee una vivienda con un valor de mercado de 1,000 millones de wones, la base imponible del impuesto sobre bienes inmuebles sería de unos 600 millones de wones. El ponente explicó: "Se deben comprender con precisión criterios como la base imponible del impuesto sobre bienes inmuebles de 900 millones de wones o los ingresos de 20 millones de wones, que son los criterios para la exclusión de dependientes". También existen requisitos de exclusión detallados, como cuando la base imponible del impuesto sobre bienes inmuebles supera los 540 millones de wones y los ingresos son de 10 millones de wones o más.
La postura del gobierno también se está desplazando de un "enfoque centrado en los bienes" a un "enfoque centrado en los ingresos". El ponente analizó: "La tendencia es que el número de dependientes por cada asegurado de empresa disminuye en comparación con el pasado, y el espíritu del principio de tributación universal, que hace que incluso quienes tienen pocos ingresos paguen una parte de la prima, se está reflejando en el sistema de primas del Seguro Nacional de Salud". De hecho, mientras que en el pasado el número de dependientes por cada asegurado de empresa era de aproximadamente 1.2 a 1.3 personas, en investigaciones recientes se ha mostrado una disminución de 0.175 personas. En consecuencia, también se ha planteado la previsión de que los requisitos de ingresos para dependientes podrían bajar aún más a 11 millones de wones o menos de 5 millones de wones.
En relación con esto, también se mencionaron medidas prácticas para reducir la carga de las primas del Seguro Nacional de Salud después de la jubilación. El ponente señaló que, en caso de convertirse en asegurado local, la carga de las primas puede aumentar drásticamente en comparación con la época en que era asegurado de empresa, y sugirió utilizar el sistema de liquidación de ingresos. Explicó que, si un negocio que funcionaba bien cierra o los ingresos disminuyen, se puede reducir la prima del Seguro Nacional de Salud que debe pagarse de inmediato si se solicita la liquidación de ingresos demostrando la disminución de los mismos. Además, añadió que existe un sistema mediante el cual, si se tiene una deuda hipotecaria, se puede solicitar y recibir un beneficio de reducción de la prima de aproximadamente 10,000 wones mensuales.
Los solicitantes de pensión anticipada superan los 100,000 personas al año... ¿Es una estrategia para evitar las primas del Seguro Nacional de Salud?
La elección del método de recepción de la Pensión Nacional también está cambiando. Según los datos del National Pension Service, el número de solicitantes de pensión anticipada ha aumentado recientemente a un nivel de aproximadamente 100,000 personas al año. En comparación con el promedio de unos 50,000 solicitantes anuales durante los últimos 10 años, la escala de solicitudes se ha duplicado. El ponente mencionó la carga de las primas del Seguro Nacional de Salud como una de las principales causas de este fenómeno.
El ponente analizó: "A medida que los requisitos para dependientes del Seguro Nacional de Salud disminuyen, si el monto de la Pensión Nacional supera cierto nivel, se puede perder la condición de dependiente y convertirse en asegurado local. Cada vez más personas eligen estratégicamente la pensión anticipada para evitar la carga de las primas del Seguro Nacional de Salud, incluso si deben reducir parte del monto de la Pensión Nacional (mediante la recepción anticipada)". De hecho, a medida que los requisitos para dependientes del Seguro Nacional de Salud bajan, si el monto de la Pensión Nacional alcanza un nivel de 1.67 millones de wones mensuales, la carga de las primas puede aumentar, por lo que hay muchos casos en los que se elige la "vía alterna" de recibir la pensión antes de tiempo para evitar esto.
De hecho, mientras que los afiliados a la pensión anticipada han superado el 1,000,000 de personas, los afiliados a la pensión diferida (el método de retrasar el momento de la recepción) se mantienen en un nivel de aproximadamente 100,000 personas. El ponente explicó: "La pensión anticipada tiene como objetivo cubrir el vacío de ingresos, pero también es el resultado de una elección estratégica de recibirla rápido, incluso reduciendo el monto de la pensión, para no pagar las primas del Seguro Nacional de Salud".
Es necesario comparar el "valor real" considerando la tasa de inflación y la tasa de revalorización
También se señaló que, al decidir el momento de la recepción de la pensión, no se deben comparar simplemente los montos nominales. Comúnmente se duda entre "si recibir 1,000,000 de wones a los 65 años o 700,000 wones a los 60 años", pero el argumento del ponente es que esta es una comparación simple que no refleja el valor del tiempo ni la tasa de inflación.
El ponente explicó que se debe calcular el valor real aplicando la tasa de revalorización promedio de los últimos 10 años (aproximadamente 4.3%) y la tasa de inflación (aproximadamente 2%). La lógica es que, si se convierte el monto de 1,000,000 de wones al momento de los 65 años al valor actual al momento de los 60 años, el monto que realmente se percibe podría ser inferior a 700,000 wones. Específicamente, si se aplica la tasa de revalorización al monto que se espera recibir a los 65 años para convertirlo al valor de los 60 años, resultaría en unos 810,000 wones; si a esto se le aplica la reducción del 30% por la recepción anticipada, el cálculo indica que el dinero real recibido sería de un nivel de unos 570,000 wones. Es decir, se señala que comparar simplemente 700,000 wones con 1,000,000 de wones es ignorar el valor del tiempo.
Lo mismo ocurre con la pensión diferida. Suponiendo que se reciben 1,360,000 wones a los 70 años, si se refleja la tasa de inflación (aproximadamente 2%), el valor real podría alcanzar un nivel de unos 1,500,000 wones. El ponente enfatizó: "Se debe comparar con precisión, basándose en el valor actual, si es mejor recibir 567,000 wones a los 60 años, 1,000,000 de wones a los 65 años o 1,500,000 wones a los 70 años".
El ponente explicó: "El punto de referencia que divide el momento en que es ventajosa la recepción anticipada frente a la recepción normal, y el momento en que es ventajosa la recepción diferida, varía según variables como la tasa de inflación y la tasa de revalorización, y tomando como base la recepción normal, esa diferencia aparece alrededor de los 144 meses". Por lo tanto, aconsejó establecer estrategias de gestión de activos considerando estas variables con antelación antes de la jubilación.
0Comentarios
Los comentarios están desactivados por ahora.