
금융취약성지수 장기 평균 도달…금리 인상 여파에 한계기업 부실 우려
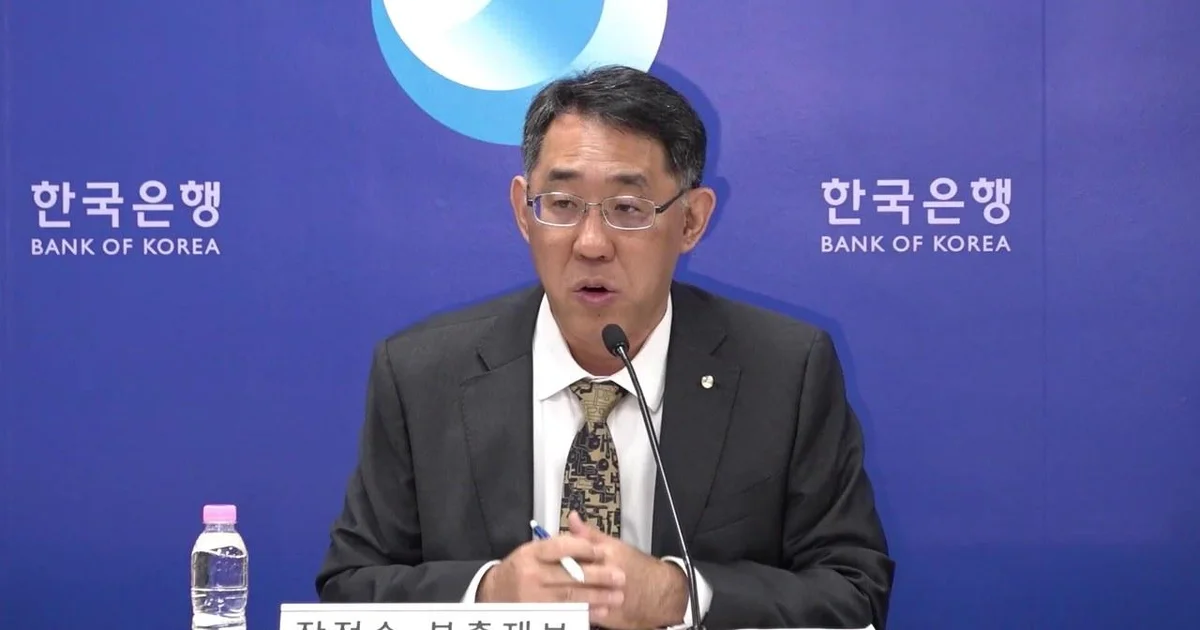
한국은행 로고 앞에서 장정수 부총재가 발언하고 있는 모습.
우리나라 금융 시스템이 대내외 불확실성 속에서도 양호한 복원력과 대외 지급 능력을 바탕으로 대체로 안정적인 상태를 유지하고 있다. 다만 금융 불균형 누적과 취약 부문의 부실 가능성, 금융·외환 시장의 변동성 확대, 금융기관의 유동성 관리 부담 증대 등 주요 리스크 요인에 대해서는 경계가 필요한 상황이다.
한국은행은 22일 '2026년 9월 금융안정 상황' 기자설명회를 열고 최근 금융 시스템의 건전성과 리스크 요인을 점검했다. 이날 설명회에서는 장정수 부총재보와 임광규 금융안정국장이 발표자로 나서 우리나라 금융 시스템의 전반적인 상황을 진단하고, 최근 금리 인상이 금융 시장에 미치는 영향과 취약 부문의 리스크를 상세히 설명했다.
금융취약성지수(FVI) 장기 평균 도달…상승세 지속 추정
이날 설명회에서 가장 눈에 띄는 지표는 금융취약성지수(FVI)의 움직임이었다. FVI는 중장기적인 금융 불균형 누적 정도를 판단하는 주요 지표로, 2024년 1분기 37을 기록한 이후 9분기 연속 상승세를 이어왔다. 한국은행에 따르면 2026년 2분기 기준 FVI는 46.5를 기록하며 장기 평균 수준에 도달했다.
임광규 금융안정국장은 질의응답 과정에서 "3분기 수치는 아직 확정되지 않았으나, 현재 시점에서 가늠해보면 3분기에도 상승세가 계속 이어지는 것으로 추정된다"고 밝혔다. 다만 최근 7월과 8월에 걸친 연속적인 기준금리 인상과 정부의 부동산 대책, 주가 조정 과정에서의 레버리지 축소 등이 FVI의 상승을 다소 제약하는 요인으로 작용할 수 있다고 덧붙였다. 실제 8월 가계대출 증가세나 부동산 가격 흐름 등도 이러한 제약 요인과 맞물려 있다고 설명했다.
임 국장은 과거 사례를 들어 경계감을 나타내기도 했다. 그는 "아시아 외환위기, 카드 사태, 글로벌 금융위기, 코로나19 당시의 네거티브 사태 등 과거 사례를 보면 금융 취약성이 누적되는 패턴을 보이다가 외부 충격이 발생하면 경기 침체와 금융 불안이 나타나며 FVI가 낮아지는 형태를 보였다"며 "최근에도 누적하는 상승 트렌드가 형성되어 있어 FVI의 상방 리스크가 커지고 있다는 점을 경계하고 있다"고 설명했다.
한편, 단기적인 금융 불안을 나타내는 금융불안지수(FSI)에 대해서는 "기본적으로 금리를 인상하게 되면 시차를 두고 FVI(금융취약성지수)는 하락하는 모습을 보인다"며 "다만 금리를 인상하면 취약계층의 원리금 상환 부담이 커지거나 금융시장 가격 변수가 조정되면서 단기적으로 FSI는 올라가는 특징이 있다"고 설명했다. 이어 "금리 인상을 통해 금융 취약성이 개선되면 결국 FSI도 개선되는 모습이 나타날 것으로 기대한다"고 덧붙였다.
금리 인상 여파…가계 연체율 하락 속 기업 연체율은 상승
부문별 상황을 살펴보면 가계와 기업의 흐름이 엇갈리는 모습이다. 가계 신용은 2~3분기 중 증가세가 확대되었으나, 7월 이후에는 가계대출 증가 규모가 축소되는 양상을 보였다. 가계 연체율은 장기 평균을 하회하는 수준에서 소폭 하락하며 안정세를 나타냈다.
반면 기업 신용은 완만한 증가세를 이어가는 가운데, 연체율 측면에서는 취약성이 나타났다. 비은행권과 중소기업 대출을 중심으로 기업 연체율이 상승했으며, 이는 여전히 장기 평균보다 높은 수준에 머물러 있다. 특히 금리 인상이 지속됨에 따라 취약 차주와 한계기업의 원리금 상환 부담이 리스크로 부각되고 있다.
임 국장은 "금리 인상은 금융 불균형 축적 위험을 완화하는 데 도움이 될 것으로 기대되지만, 금리 상승의 영향을 더 많이 받는 취약 부문에 대해서는 지속적인 점검이 필요하다"고 분석했다. 가계 부문의 경우, "전체 취약 차주 비중은 과거 금리 인상기에 비해 줄었지만, 취약 차주의 연체율은 가계 평균보다 높은 리스크를 안고 있다"고 지적했다.
비은행권 잠재 리스크 및 한계기업 부실 가능성 점검
금융기관의 자산 건전성은 은행권의 경우 양호했으나, 비은행권은 업권별로 차이가 있었다. 대부분의 비은행권은 양호한 수준을 유지했으나 일부 업권에서는 유동성 비율이 하락하는 모습도 관찰됐다. 특히 증권사의 경우 금융시장 불확실성 확대에 대비해 평상시 손실 흡수 능력을 재점검할 필요가 있다고 한국은행은 평가했다. 이 외에도 카드사, 증권사 등 비은행권의 잠재 리스크에 대한 점검 필요성이 언급되었다.
기업 부문의 리스크 중 하나로 꼽히는 한계기업 문제도 심도 있게 다뤄졌다. 이자보상배율(영업이익을 이자비용으로 나눈 값)이 1 미만인 취약 기업 비중과 관련하여, 임 국장은 "2026년 현재 수치가 역대 최고치인지 단정하기는 어렵다"며 "분기별 계절성을 고려해야 하며, 2025년 1분기와 비교했을 때 취약 기업 비중이 급격히 오른 것은 아니다"라고 설명했다.
한국은행은 향후 금융안정 상황이 글로벌 통화 정책 변화, 지정학적 리스크, 부문별 소득 개선 정도 등에 따라 영향을 받을 것으로 내다봤다. 이에 따라 통화 정책과 거시건전성 정책을 상호 보완적으로 운용하고, 금리 인상 과정에서 발생하는 금융 불안에 대해서는 금융·재정 정책을 통한 경제 공조가 필요하다고 강조했다.
0댓글
현재 댓글 작성이 비활성화되어 있습니다.