
Aumentar activos con S&P500 y generar flujo de caja con SCHD: estrategias de gestión de activos para la jubilación
El video del canal de YouTube "Finance with Toad Tax Accountant" analiza cómo los inversores mayores de 50 años deben diferenciar entre las estrategias…
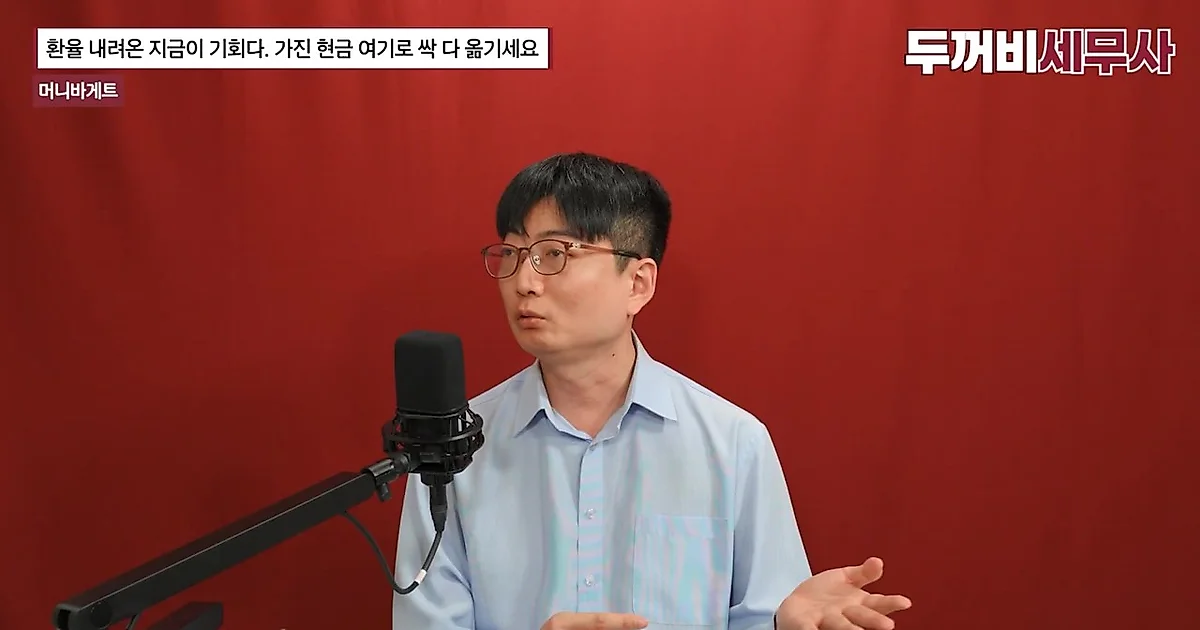
Para los inversores de más de 50 años que se acercan a la jubilación, el tema más importante es la "estabilidad de los activos para la vejez". Se ha presentado un análisis que indica que las estrategias deben ser diferentes entre la etapa de aumentar los activos y la etapa de utilizar los activos acumulados. Según un video del canal de YouTube "Finance with Toad Tax Accountant", es una estrategia válida utilizar de forma diferenciada los ETF que siguen al índice S&P500 y los ETF de crecimiento de dividendos como SCHD, dependiendo del objetivo de inversión.
"Crecimiento promedio de 4 veces tras 15 años de inversión"... El efecto de aumento de activos del S&P500
En el video, se aconsejó a los inversores que sienten ansiedad tras la jubilación que primero consideren su periodo de inversión posible. Se explica que, si es posible realizar inversiones adicionales durante aproximadamente los próximos 15 años, la inversión utilizando el índice S&P500 puede ser efectiva. Si se asume una tasa de crecimiento anual promedio del S&P500 de aproximadamente el 10%, según la "Regla del 7" (el tiempo que tarda un activo en duplicarse), el activo se duplicará cada 7 años.
El participante explicó: "Si un inversor de 50 años invierte una suma importante en S&P500, después de 14 años su activo podría haberse cuadruplicado en promedio". Por ejemplo, si se invierten 50 millones de won, después de 14 años podrían convertirse en aproximadamente 200 millones de won, y si se asume que el 10% de este activo es beneficio, se puede esperar un beneficio de 20 millones de won cada año. El participante añadió: "Se debe decidir el monto de la inversión juzgando si esta cantidad es suficiente para mantener su vida durante la vejez".
Aumento de activos (S&P500) vs. Flujo de caja (SCHD)... Separación de la cartera según el objetivo
En el video, se distinguieron claramente los objetivos de inversión entre "inversión para aumentar mi dinero" e "inversión para gastar mi dinero". Mientras que el S&P500 es adecuado para aumentar los activos debido a su alta proporción de acciones de crecimiento, el SCHD es ventajoso para generar flujo de caja debido a su característica de que los dividendos aumentan conforme a la tasa de inflación. El SCHD, más que un aumento en el precio del activo en sí, muestra un crecimiento que sigue el nivel de la inflación, cumpliendo el papel de aumentar el flujo de caja mediante el pago constante de dividendos.
El participante dijo: "Si es un trabajador con ingresos actuales, una 'opción futura' que aumente el valor de los activos en el futuro puede ser más valiosa que recibir dividendos de inmediato". Esto se debe a que recibir dividendos mientras se tiene ingresos puede fijar patrones de consumo y conducir a gastos innecesarios. Por el contrario, tras la jubilación, cuando no hay ingresos, los dividendos desempeñan un papel importante como gastos de vida, por lo que las inversiones centradas en dividendos como SCHD demuestran su valor. Por lo tanto, se sugiere un enfoque por etapas: aumentar los activos a través de S&P500 durante la etapa de acumulación de dinero y, posteriormente, cambiar a SCHD o ajustar la proporción en el momento de la jubilación. Finalmente, la cartera debe configurarse ajustando la proporción de S&P500, SCHD o Nasdaq según la magnitud del flujo de caja necesario.
Cambios en el Nasdaq 100 y gestión de riesgos... Si busca inversión concentrada en tecnología, considere XLK
También se mencionó la estrategia de gestión de riesgos por índice ante los cambios recientes en el entorno del mercado. El participante señaló que la naturaleza del riesgo del Nasdaq 100 de hace 3 años y la actual es diferente. El análisis indica que, mientras el Nasdaq 100 del pasado era una posición agresiva, el S&P500 actual se ha desplazado hacia una posición similar al Nasdaq 100 del pasado debido al aumento de su proporción de acciones de crecimiento. Esto se debe a que el mercado mismo se ha reestructurado hacia las acciones de crecimiento, haciendo que el S&P500 alcance la proporción de acciones de crecimiento que tenía el Nasdaq 100 anteriormente.
En consecuencia, el participante advirtió: "Para un inversor con la tendencia de inversión pasada del Nasdaq 100 (preferencia por acciones de crecimiento), mantener el Nasdaq 100 actual tal cual podría no ser adecuado". Esto se debe a que el Nasdaq 100 se está alejando de su centro en acciones tecnológicas, cambiando su naturaleza, como la reciente inclusión de Walmart en sus componentes. Se explicó que el Nasdaq 100 nunca se definió a sí mismo como una colección de acciones tecnológicas, sino que su proporción de acciones tecnológicas aumentó al seguir la tendencia del mercado. Si un inversor desea una inversión concentrada puramente en acciones tecnológicas, el ETF XLK, que reúne únicamente el sector tecnológico dentro del S&P500, podría ser una alternativa de inversión de mayor pureza. Entre los ETF de las 11 clasificaciones industriales del S&P500, el sector tecnológico es XLK, el de salud es XLV, el de bienes de consumo es XLP y el de servicios públicos es XLU, entre otros.
Finalmente, el participante expresó preocupación sobre la "inversión cíclica" y la sensibilidad a los tipos de interés que surge cuando las empresas tecnológicas gigantes invierten cantidades masivas de dinero para la competencia en IA. Se mencionó que empresas tecnológicas gigantes como Microsoft, Alphabet y Amazon continuaron invirtiendo inicialmente con su enorme capacidad financiera, pero recientemente, a medida que la competencia entre empresas se intensifica, muestran un patrón de pedir prestado dinero para invertir. En particular, señaló que las técnicas de ingeniería financiera mostradas por NVIDIA y Google (como obligar a comprar sus propios chipsets y proporcionar préstamos) podrían convertirse en un factor de riesgo si no se generan beneficios. El participante enfatizó: "La estructura que se construyó sobre una roca sólida puede convertirse gradualmente en un castillo de arena", y subrayó la necesidad de una actitud de ajustar la posición de manera flexible siguiendo la tendencia del mercado, verificando la capacidad de generación de beneficios de las empresas en una situación de gran influencia de los tipos de interés.
0Comentarios
Los comentarios están desactivados por ahora.