
S&P500으로 자산 불리고 SCHD로 현금 흐름…은퇴 자산 관리 전략
빨간 배경 앞에서 안경을 쓴 남성이 마이크를 앞에 두고 대화하고 있다.
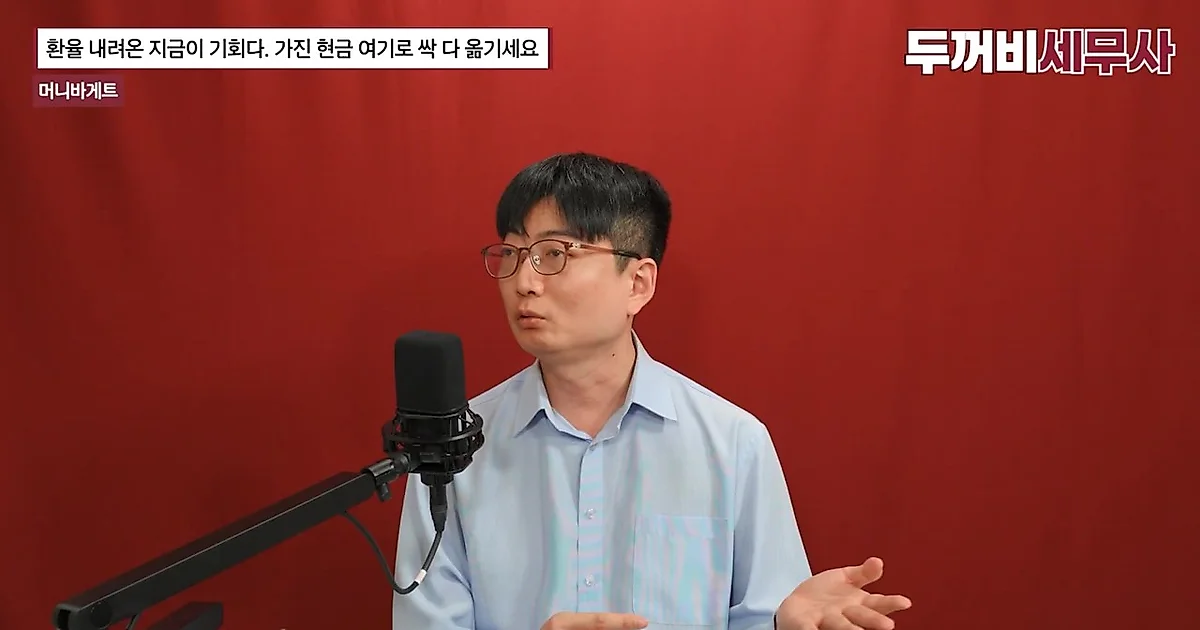
은퇴를 앞둔 50대 이상 투자자들에게 가장 큰 화두는 '노후 자산의 안정성'이다. 자산을 불리는 단계와 불어난 자산을 사용하는 단계의 전략이 달라야 한다는 분석이 나왔다. '재테크는 두꺼비 세무사' 유튜브 채널의 영상에 따르면, 투자 목적에 따라 S&P500 지수 추종 ETF와 배당 성장 ETF인 SCHD를 구분하여 활용하는 전략이 유효하다.
"15년 투자 시 평균 4배 성장"…S&P500의 자산 증식 효과
영상에서는 은퇴 후 불안감을 느끼는 투자자들에게 본인의 투자 가능 기간을 먼저 고려할 것을 권고했다. 만약 향후 15년 정도 추가 투자가 가능하다면 S&P500 지수를 활용한 투자가 유효할 수 있다는 설명이다. S&P500의 연평균 상승률을 약 10%로 가정할 경우, '7의 법칙(자산이 두 배가 되는 데 걸리는 시간)'에 따라 7년마다 자산이 두 배로 늘어난다.
출연자는 "50세 투자자가 S&P500에 목돈을 투자할 경우, 14년 후에는 평균적으로 자산이 4배가 되어 있을 수 있다"고 설명했다. 예를 들어 5,000만 원을 투자했다면 14년 후에는 약 2억 원이 될 수 있으며, 이 자산의 10%를 수익으로 가정하면 매년 2,000만 원의 수익을 기대할 수 있다는 계산이다. 출연자는 "이 금액이 본인의 노후 생활을 유지하기에 충분한지를 판단해 투자 금액을 결정해야 한다"고 덧붙였다.
자산 증식(S&P500) vs 현금 흐름(SCHD)…목적에 따른 포트폴리오 분리
영상에서는 투자 목적을 '내 돈을 늘리는 투자'와 '내 돈을 쓰는 투자'로 명확히 구분했다. S&P500은 성장주 비중이 높아 자산을 불려 나가는 데 적합한 반면, SCHD는 물가 상승률에 맞춰 배당금이 증가하는 특성이 있어 현금 흐름을 창출하는 데 유리하다는 것이다. SCHD는 자산 자체의 가격 상승보다는 물가 상승률을 따라가는 수준의 성장을 보이면서도, 꼬박꼬박 배당을 지급해 현금 흐름을 늘려주는 역할을 한다.
출연자는 "현재 소득이 있는 직장인이라면 당장 배당을 받는 것보다 미래의 자산 가치를 높이는 '미래 선택'이 더 가치 있을 수 있다"고 말했다. 소득이 있는 상태에서 배당을 받으면 소비 패턴이 고착화되어 불필요한 지출로 이어질 수 있기 때문이다. 반면 은퇴 후 소득이 없는 상태에서는 배당금이 중요한 생활비 역할을 하므로 SCHD와 같은 배당 중심의 투자가 가치를 발휘한다. 따라서 돈을 모으는 단계에서는 S&P500을 통해 자산을 키우고, 이후 은퇴 시점에 SCHD로 갈아타거나 비중을 조절하는 단계적 접근이 가능하다는 제안이다. 최종적으로는 필요한 현금 흐름 규모에 따라 S&P500, SCHD, 혹은 나스닥 비중을 조절하며 포트폴리오를 구성해야 한다.
나스닥100의 변화와 리스크 관리…기술주 집중 투자라면 XLK 고려
최근 시장 환경 변화에 따른 지수별 리스크 관리 전략도 언급됐다. 출연자는 3년 전과 현재의 나스닥100(Nasdaq 100)은 리스크 성격이 다르다고 지적했다. 과거 나스닥100이 공격적인 포지션이었다면, 현재의 S&P500은 성장주 비중이 높아지며 과거 나스닥100과 유사한 포지션으로 이동했다는 분석이다. 시장 자체가 성장주 위주로 재편되면서 S&P500이 과거 나스닥100이 가졌던 성장주 비중을 따라잡았기 때문이다.
이에 따라 출연자는 "과거의 나스닥100 투자 성향(성장주 선호)을 가진 투자자가 현재의 나스닥100을 그대로 유지하는 것은 맞지 않을 수 있다"고 경고했다. 나스닥100이 기술주 중심에서 벗어나 최근 월마트를 구성 종목에 추가하는 등 성격이 변화하고 있기 때문이다. 나스닥100은 스스로를 기술주 모음이라고 정의한 적이 없으며, 시장의 흐름을 따르다 보니 기술주 비중이 높아진 것이라는 설명이다. 만약 순수하게 기술주 위주의 집중 투자를 원하는 투자자라면 S&P500 내 기술주 섹터만을 모아놓은 XLK ETF가 더 높은 순도의 투자 대안이 될 수 있다고 설명했다. S&P500의 11개 산업 분류별 ETF 중 기술주는 XLK이며, 헬스케어는 XLV, 소비재는 XLP, 유틸리티는 XLU 등으로 구분된다.
마지막으로 출연자는 빅테크 기업들이 AI 경쟁을 위해 막대한 자금을 투입하며 발생하는 '순환 투자'와 금리 민감도에 대해 우려를 표했다. 마이크로소프트, 알파벳, 아마존 등 빅테크 기업들이 초기에는 막대한 자금력으로 투자를 이어갔으나, 최근에는 기업 간 경쟁이 심화되면서 자금을 빌려 투자하는 양상을 보이고 있다는 것이다. 특히 엔비디아와 구글 등이 보여준 금융 공학 기법(자사 칩셋을 구매하게 하고 대출을 제공하는 방식 등)은 수익이 나지 않을 경우 위험 요소가 될 수 있다고 지적했다. 출연자는 "단단한 돌 위에 쌓아 올렸던 구조가 점점 모래성처럼 변할 수 있다"며, 금리 영향이 큰 상황에서 기업의 이익 창출 능력을 확인하며 시장의 대세를 따라 포지션을 유연하게 조정하는 태도가 필요하다고 강조했다.
0댓글
현재 댓글 작성이 비활성화되어 있습니다.