
Si los intereses y dividendos superan los 20 millones de wones, habrá una 'bomba fiscal'... Evite la tributación financiera integral usando ISA e IRP
Si los ingresos financieros superan los 20 millones de wones anuales, se convierten en sujetos de la tributación financiera integral…
Es necesario tener precaución, ya que cuando los ingresos financieros superan cierto nivel, no solo aumenta drásticamente la tasa impositiva, sino que también puede incrementarse la carga de las primas del seguro de salud. Esto se debe a que, si los ingresos por intereses y dividendos superan los 20 millones de wones al año, se convierten en sujetos de la tributación financiera integral, sumándose a otros ingresos como los ingresos laborales.
Si los intereses y dividendos superan los 20 millones de wones, cambian a 'Impuesto sobre la Renta Integral'... La carga del seguro de salud también aumenta
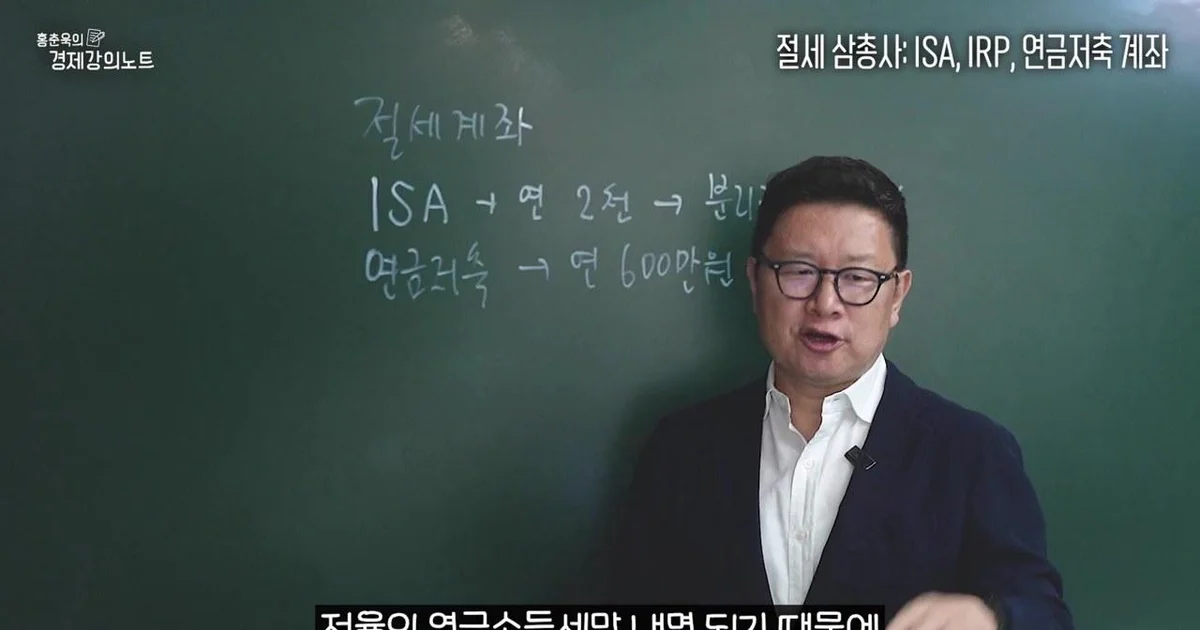
Generalmente, a los dividendos de acciones o a los ingresos por intereses se les aplica una tasa impositiva del 15,4%. Sin embargo, en el momento en que los ingresos financieros superan los 20 millones de wones anuales, el problema se vuelve complejo. Según el video de "Hong Chun-uk's Economics Lecture Notes", si los ingresos financieros exceden los 20 millones de wones, pasan a ser sujetos de la tributación financiera integral, sumándose a los ingresos laborales y otros. En el pasado, el umbral para la tributación financiera integral era de 40 millones de wones, pero actualmente se ha reducido a 20 millones de wones, y existe la preocupación de que en el futuro pueda bajar hasta los 10 millones de wones. En este caso, dependiendo del nivel de ingresos, la tasa impositiva aplicada subirá a una tasa progresiva mucho más alta que el 15,4%. Por ejemplo, la diferencia en la carga fiscal es evidente si se compara con el tramo de tasa impositiva aplicado cuando los ingresos son inferiores a 88 millones de wones.
Especialmente, no se trata solo de los impuestos. El video enfatiza que, si se convierte en sujeto de la tributación financiera integral, las primas del seguro de salud pueden aumentar significativamente. El presentador citó su propia experiencia pasada, mencionando una situación en la que, tras su jubilación (FIRE) a finales de 2018, gestionaba sus activos mediante dividendos y depósitos especiales, y sus ingresos por intereses y dividendos superaron los 20 millones de wones. Explicó que, al sumarse también los ingresos diversos provenientes de la venta de los libros que escribió, se le aplicó el impuesto sobre la renta integral con una tasa alta, y además tuvo que pagar primas de seguro de salud que alcanzaban millones de wones cada mes, aconsejando que "para quienes planean su jubilación, la gestión de la tributación financiera integral es esencial".
ISA, Ahorro para la jubilación e IRP, ¿cuáles son las características y prioridades de cada cuenta?
El medio principal para reducir esta carga fiscal es utilizar cuentas con beneficios fiscales. El video comparó las características de tres tipos de cuentas: ISA, Ahorro para la jubilación e IRP.
En primer lugar, la ISA se considera actualmente la cuenta más importante. Se pueden realizar aportaciones de hasta 20 millones de wones anuales, y se mencionó la posibilidad de que el límite se amplíe hasta los 40 millones de wones según la introducción de nuevos productos en el futuro. La clave de la ISA reside en la 'tributación separada'. Aunque varía según el tipo de cuenta, ofrece beneficios de exención de impuestos para los ingresos por intereses y dividendos de entre 2 y 4 millones de wones anuales. Para los ingresos que superen este límite, también se puede disfrutar del efecto de quedar excluido de la tributación financiera integral mediante una tributación separada con una tasa baja del 9,9%. El presentador añadió: "Es mejor completar el límite máximo mientras el sistema esté establecido".
El Ahorro para la jubilación y el IRP tienen fuertes beneficios de deducción de impuestos. El Ahorro para la jubilación permite una deducción de hasta 6 millones de wones anuales, y si se suma el IRP, se puede recibir un beneficio de hasta un máximo de 9 millones de wones anuales. Es decir, si se deduce 6 millones de wones en el Ahorro para la jubilación, la estructura permite deducir 3 millones de wones adicionales a través del IRP. Además, existe el efecto de 'diferimiento impositivo', donde no se pagan impuestos sobre las ganancias de inversión de inmediato, sino que se pagan más tarde como impuesto sobre la renta de pensiones con una tasa baja al recibir la pensión después de los 55 años, lo que permite maximizar el efecto del interés compuesto.
Respecto al orden de uso de las cuentas, se propusieron estrategias según el grupo de edad. Para los jóvenes, es recomendable utilizar prioritariamente la ISA, que permite retirar el capital principal con relativa libertad. Para las personas de entre 40 y 50 años, que están cerca de la jubilación, es efectiva la estrategia de evitar el riesgo de la tributación financiera integral mediante el Ahorro para la jubilación o el IRP y retirar los activos con un bajo impuesto sobre la renta de pensiones. Sin embargo, aconsejó que si la jubilación es inminente, es mejor operar principalmente con el Ahorro para la jubilación o el IRP para escapar del temor a la tributación financiera integral.
Regla del '30% de activos seguros' del IRP... Es posible la asignación de activos con ETFs híbridos
Al ejecutar una estrategia de asignación de activos utilizando cuentas con beneficios fiscales, se deben considerar las regulaciones de cada cuenta. Especialmente en el caso del IRP, existe una regulación que exige invertir obligatoriamente el 30% de los activos totales en activos seguros, por lo que puede ser difícil aplicar directamente una estrategia de asignación de activos convencional (por ejemplo, 75% acciones, 25% bonos, etc.).
Como método para resolver esto, se propuso el uso de 'ETFs híbridos'. Al utilizar productos híbridos que mezclan acciones y bonos en una proporción determinada, se puede lograr el efecto de invertir diversificadamente en acciones y bonos, siendo reconocidos dicho producto como un activo seguro. El video dio como ejemplo productos como 'KODEX Bonos del Tesoro de EE. UU. Híbrido'. Dado que este producto se compone de un 50% de acciones y un 50% de bonos del Tesoro de EE. UU., al utilizarlo se puede cumplir con la regulación del 30% de activos seguros y, al mismo tiempo, implementar eficientemente la estrategia de 'Estrategia de inversión en cuatro partes' que distribuye un 25% en el KOSPI y un 25% en bonos del Tesoro de EE. UU. Explicó que, a través de esto, es posible incluso una gestión al nivel de la 'Estrategia de inversión en cinco partes'.
Sin embargo, no todos los productos se pueden comprar en cuentas con beneficios fiscales. Los ETFs listados en el extranjero, como el ETF de REITs de Estados Unidos 'VNQ', no se pueden comprar directamente en una ISA o en cuentas de pensiones. También se mencionó la limitación realista de que los productos de REITs extranjeros lanzados en Corea no pueden seguir completamente el rendimiento del VNQ global. Por lo tanto, estos activos deben gestionarse utilizando cuentas de valores generales (como CMA, etc.), y se aconsejó que dentro de las cuentas con beneficios fiscales sea necesaria una 'estrategia de asignación de activos modificada' que sustituya estos por acciones estadounidenses o ETFs de dividendos del Dow Jones.
El presentador concluyó diciendo: "La diferencia en el rendimiento entre utilizar cuentas con beneficios fiscales y utilizar cuentas generales es mucho mayor de lo que se piensa", y recomendó establecer las bases para la inversión a largo plazo a través del efecto de diferimiento impositivo y los beneficios de ahorro de impuestos.
0Comentarios
Los comentarios están desactivados por ahora.