
"¿Aceptar una reducción del 6%?"... La jubilación anticipada de la Pensión Nacional debe considerar la "esperanza de vida"
El número de beneficiarios que solicitan la jubilación anticipada de la Pensión Nacional ha superado el millón de personas.
El número de "perceptores de pensiones anticipadas", que adelantan el momento de recibir la Pensión Nacional, ha superado el millón de personas. Aunque algunos análisis sugieren que se debe a dificultades económicas, existe una combinación de factores: la ansiedad por el agotamiento de los fondos de la Pensión Nacional y la expectativa de que la reducción por la percepción anticipada pueda compensarse con altas rentabilidades de inversión. Sin embargo, los expertos enfatizan que, más que un simple cálculo de rentabilidad, se requiere una toma de decisiones desde una perspectiva a largo plazo que considere la esperanza de vida.
La trampa de la percepción anticipada: no se debe ignorar la "tasa de inflación" y el "efecto del interés compuesto"
Según un video del representante Lee Cheon publicado en el canal de YouTube Finance with Toad Tax Accountant, si se opta por la pensión anticipada, el monto de la pensión se reduce en un 6% por cada año que se adelante. Algunos beneficiarios consideran que, dado que la rentabilidad media anual de los mercados de valores, como el índice S&P 500 de Estados Unidos, ha alcanzado aproximadamente entre el 9% y el 10% en términos históricos, resulta ventajoso recibirla anticipadamente para invertir y obtener beneficios, incluso asumiendo una pérdida del 6%.
Sin embargo, Lee Cheon advirtió sobre este enfoque. Esto se debe a que las altas rentabilidades del pasado no garantizan el futuro y, si la rentabilidad de la inversión registra valores negativos (por ejemplo, -8% o -3%), el impacto de la reducción en el monto de la pensión será muy grande. Especialmente, si se considera la función de "reflejo de la tasa de inflación", que es una de las ventajas clave de la Pensión Nacional, la desventaja de la percepción anticipada aumenta con el paso del tiempo.
La Pensión Nacional incrementa el monto de la pensión cada año reflejando la tasa de inflación. Por ejemplo, si el monto de la pensión de un beneficiario que la recibe a tiempo es de 1,000,000 de won y el de un beneficiario anticipado es de 700,000 won, con una tasa de inflación del 2%, la pensión de quien la recibe a tiempo aumentará en 20,000 won, mientras que la del beneficiario anticipado solo aumentará en 14,000 won. Esta diferencia se ampliará aún más con el tiempo debido al efecto del interés compuesto. Lee Cheon explicó: "Cuanto más tiempo vivamos, más resultados fatales puede tener el adelantar el cobro de la pensión anticipada en el futuro".
Estrategia considerando la esperanza de vida... Retrasar la percepción 5 años incrementa el monto en un 36%
El criterio más importante al decidir el momento de recibir la pensión es la "esperanza de vida". Según datos de 2024, la esperanza de vida de los coreanos es de 80.8 años para los hombres y 86.6 años para las mujeres. Lee Cheon aconsejó: "Al igual que cuando se contrata un seguro de protección, la decisión sobre la pensión también debe tomarse asumiendo que viviremos hasta la esperanza de vida promedio para no sufrir desventajas". Sugirió que, en el caso de las mujeres, podría ser necesario incluso retrasar la percepción, señalando que "terminar de recibirla alrededor de los 76 años podría ser un poco decepcionante".
Por el contrario, si se elige la "pensión diferida", que consiste en retrasar el momento de la percepción, el monto de la pensión aumenta un 7.2% anual. Si se retrasa la recepción por 5 años, se recibirá un 36% más del monto original. Como caso real, existen beneficiarios que, tras tener ingresos altos y un largo periodo de aportaciones, reciben una pensión de aproximadamente 3,300,000 won mensuales tras haber retrasado el cobro 5 años.
No obstante, la percepción diferida es una estrategia adecuada para quienes tienen capacidad de activos. Lee Cheon añadió: "Elegir el incremento de la Pensión Nacional (7.2% anual), que es superior a la rentabilidad de los depósitos (menos del 3% anual aproximadamente), puede ser una decisión racional desde el punto de vista intelectual si se tienen suficientes activos excedentes", pero también señaló: "También se debe considerar el aspecto emocional (asegurar el periodo de percepción) para estar preparados en caso de vivir mucho tiempo con salud". Esto se debe a que, si se decide retrasar la percepción y la persona fallece sin haber asegurado un periodo de cobro suficiente debido a problemas de salud, podría ocurrir una situación injusta al no haber recibido la pensión suficientemente.
Uso de las cuentas de ahorro fiscal '3 cuentas, 4 beneficios'... Método de preparación para la vejez para reducir la carga de la prima del seguro de salud
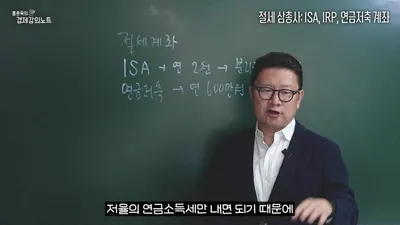
Como medios para gestionar eficientemente los fondos para la vejez, se propuso una "estrategia de ahorro fiscal" utilizando el fondo de ahorro para la jubilación, el IRP y la ISA. La ventaja común de estas tres cuentas es el efecto de "diferimiento de impuestos" y la "compensación de ganancias y pérdidas". A diferencia de las cuentas generales, no se retienen impuestos inmediatamente sobre las ganancias, sino que se aplica un impuesto sobre la renta de pensiones con una tasa baja al momento del retiro posterior, lo que permite que el dinero que iría a impuestos se reinvierta, maximizando el efecto del interés compuesto. Además, es posible ahorrar impuestos mediante el efecto de compensación de ganancias y pérdidas, que calcula los impuestos sumando las pérdidas y las ganancias.
Al observar las características de cada cuenta, el fondo de ahorro para la jubilación permite la inscripción libre sin restricciones de edad o ingresos, y no importa si se crean varias. El IRP requiere tener ingresos para inscribirse y se puede crear una por cada institución financiera, aunque después de iniciar la percepción de la pensión, se puede crear una adicional solo en dicha institución. La ISA puede ser contratada por personas mayores de 19 años incluso sin ingresos y ofrece beneficios de exención de impuestos. Sin embargo, la ISA solo puede crearse una por cada institución financiera.
En términos de beneficios fiscales, el fondo de ahorro para la jubilación y el IRP ofrecen una deducción fiscal del 13.2% al 16.5% sobre el monto de las aportaciones. Para el fondo de ahorro para la jubilación, el límite de deducción es de hasta 6,000,000 de won anuales, y si se suma el IRP, el límite de deducción es de hasta 9,000,000 de won anuales. Para la ISA, el límite de exención es de 4,000,000 de won para el tipo de ciudadanos de bajos ingresos y 2,000,000 de won para el tipo general; el exceso se grava con una tasa separada del 9.9%.
Especialmente en lo que respecta a la carga de la prima del seguro de salud, que es la mayor preocupación de los jubilados, se destacó como una gran ventaja que las ganancias obtenidas a través de estas tres cuentas no están sujetas al cobro de la prima del seguro de salud según los criterios actuales. Lee Cheon explicó: "Si los ingresos financieros (intereses y dividendos) superan los 10,000,000 de won, se puede aplicar aproximadamente un 8.13% (incluyendo la prima del seguro de cuidados a largo plazo) sobre la totalidad de dicho monto, pero al utilizar cuentas de ahorro fiscal, se puede evitar esta carga y gestionar los fondos para la vejez de manera estable".
0Comentarios
Los comentarios están desactivados por ahora.