
"Cuenta de ahorros al 0.1% frente a CMA al 2%"... Lo primero que debe hacer un inversor principiante
Se presenta una estrategia de gestión de cuentas por etapas para inversores principiantes, destacando la importancia de utilizar cuentas CMA para obtener mejores rendimientos que las cuentas bancarias tradicionales.
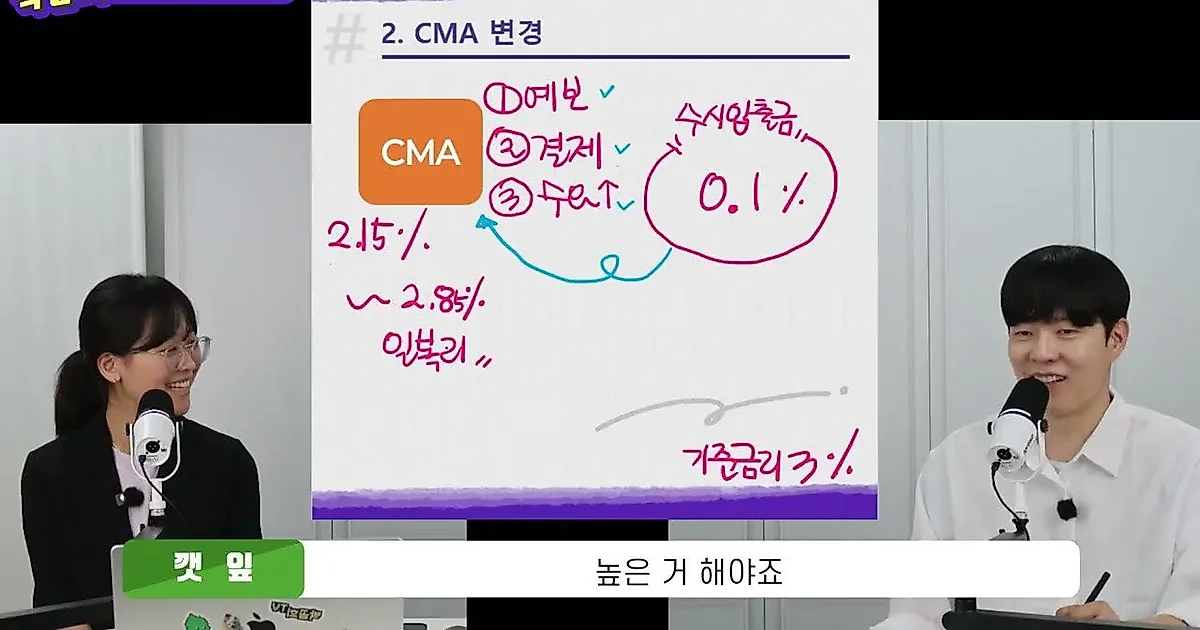
El primer problema que enfrentan los principiantes que intentan comenzar a invertir es que no saben por dónde ni cómo empezar. Para los novatos que carecen de conocimientos financieros o experiencia en el uso de casas de bolsa, se ha presentado una estrategia de gestión de cuentas paso a paso.
"Ábrala primero"... 5 cuentas esenciales según el ciclo de vida
El primer paso de la inversión es la apertura de una cuenta. En el video, se recomienda abrir primero una cuenta sin pasar por un proceso de persuasión para invertir, y se explican los métodos de gestión de cuentas según la edad y el ciclo de vida. En el caso de los recién incorporados al mundo laboral, lo básico es operar con tres tipos de cuentas: CMA, ISA y ahorro para la jubilación. El método consiste en transferir el dinero sobrante tras recibir el salario a una CMA, utilizar la ISA para reunir un capital importante y abrir una cuenta de ahorro para la jubilación para obtener deducciones fiscales. El objetivo de la ISA es crear un capital mediante inversiones con bajo riesgo de pérdida en un plazo de 3 a 5 años.
A medida que aumenta la edad, se añaden las cuentas necesarias. Si se desea aumentar los beneficios de deducción fiscal después de los 40 años, se recomienda añadir una cuenta IRP (Plan de Pensiones Individual) además del ahorro para la jubilación. Posteriormente, en el momento de la jubilación entre los 50 y 60 años, es imprescindible añadir un IRP de jubilación para recibir la indemnización por despido. Como resultado, las cuentas esenciales que se deben tener desde el inicio de la vida laboral hasta el momento de la jubilación se resumen en al menos 5 (CMA, ISA, ahorro para la jubilación, IRP, IRP de jubilación). Además de estas, las cuentas de corretaje para inversiones activas y la cuenta de oro físico de la KRX, que cuenta con beneficios de exención de impuestos, se clasifican como áreas opcionales.
La brecha de rentabilidad entre la cuenta de ahorros bancaria y la CMA
Tras la apertura de la cuenta, el desafío clave es el cambio a una CMA (Cuenta de Gestión de Activos). El video señala la diferencia de rentabilidad entre una cuenta de ahorros de libre disposición de un banco común y una CMA. En una situación donde la tasa de interés de referencia se sitúa en torno al 3%, la rentabilidad de las cuentas de ahorros comunes de los bancos (depósitos ordinarios) suele quedarse en el rango del 0.1%. Por el contrario, la CMA puede ofrecer una rentabilidad mucho más alta que esta.
Como razones por las que una gran cantidad de fondos permanece en las cuentas de ahorros bancarias, se mencionan el sistema de protección de depositantes y la conveniencia de las funciones de pago. Aunque existen diferencias, como que la CMA de una casa de bolsa no cuenta con la protección de depositantes a diferencia de los bancos y existen diferencias en las funciones de pago, el análisis indica que es ventajoso utilizar la CMA en términos de rentabilidad. Especialmente, para aumentar los rendimientos manteniendo la liquidez sin dejar el capital de inversión bloqueado en depósitos a plazo o de ahorro, es necesario utilizar la CMA.
La complejidad de la negociación de bonos y la necesidad de la gestión de cuentas
También se mencionó la dificultad de la negociación de bonos que se siente en el campo financiero real. A diferencia de las acciones, los bonos se caracterizan por tener una búsqueda de instrumentos complicada y por la existencia de numerosos productos incluso para una misma empresa emisora según sus condiciones, lo que genera una gran presión de desplazamiento (scroll). Además, el método de cálculo de la unidad de cantidad de los bonos es diferente al de las acciones, por lo que el método de negociación puede resultar desconocido. Debido a esta información financiera fragmentada y al complejo entorno de negociación, el punto clave es que los inversores principiantes deben comenzar con la apertura y gestión de cuentas que sean ejecutables de inmediato, antes de observar los indicadores macroeconómicos.
0Comentarios
Los comentarios están desactivados por ahora.