
「普通預金0.1% vs CMA 2%台」…初心者投資家がまず最初に行うべきこと
投資を始める初心者が直面する課題に対し、ライフサイクルに応じた口座管理戦略と、銀行の普通預金よりも収益性の高いCMAの活用について解説しています。
投資を始めようとする初心者が最初に直面する問題は、何をどのように始めればよいかわからないという点だ。金融知識や証券会社を利用した経験が不足している入門者のために、段階的な口座管理戦略が提示された。
「まずは開設せよ」…ライフサイクル別の必須口座5選
投資の第一段階は口座開設だ。映像では、投資を説得する過程を経ることなく、まずは口座を開設することを推奨し、年齢層やライフサイクルに応じた口座運用案を説明した。社会初年級の場合、CMA、ISA、年金貯蓄など3つの口座を中心に運用するのが基本だ。給与受領後に残った資金はCMAに移し、まとまった資金を作るためにISAを活用し、税額控除のために年金貯蓄を開設する方式だ。ISAは3〜5年以内にマイナスリスクの少ない投資を設定し、まとまった資金を作ることを目的とする。
年齢が上がるにつれて、必要な口座は追加される。40代以降、税額控除の特典を高めたい場合は、年金貯蓄に加えてIRP(個人型退職年金)口座を追加することが推奨される。その後、50〜60代の退職時点には、退職金を受け取るための退職用IRPが必須として追加される。結果として、初年級から退職時点まで必須として備えておくべき口座は、最小で5つ(CMA、ISA、年金貯蓄、IRP、退職IRP)に整理される。この他に、アクティブ投資のための委託口座や、非課税特典があるKRX金現物口座は選択領域に分類される。
銀行の普通預金口座とCMAの収益率の格差
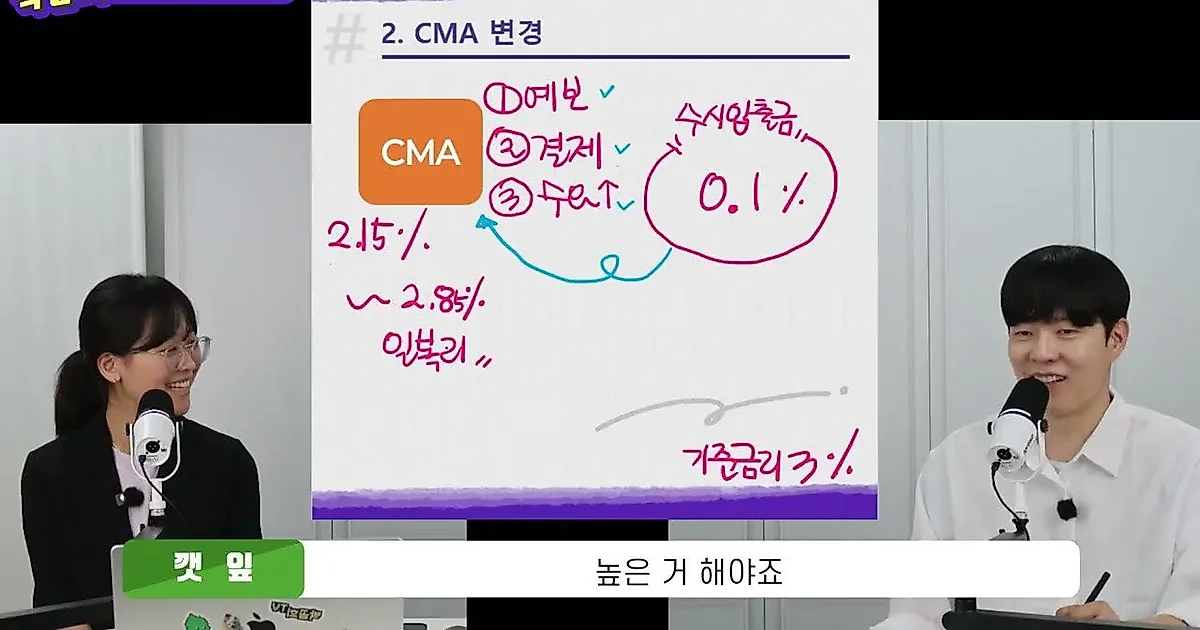
口座開設後の核心的な課題は、CMA(資産管理口座)への変更だ。映像では、一般的な銀行の普通預金通帳とCMAの収益率の差を指摘した。基準金利が3%水準である状況において、銀行の一般的な普通預金口座の収益率は0.1%台にとどまる場合が多い。一方、CMAはこれよりもはるかに高い収益率を提供できる。
銀行の普通預金口座に多くの資金が留まる理由としては、預金者保護制度と決済機能の利便性が挙げられる。証券会社のCMAは銀行とは異なり預金者保護がされないという点や、決済機能の違いが存在するが、収益率の側面ではCMAを活用する方が有利であるという分析だ。特に、投資資金を預貯金に縛り付けず、流動性を確保しながらも収益を高めるには、CMAの活用が必要だ。
債券取引の複雑性と口座管理の必要性
実際の金融現場で感じる債券取引の難しさについても言及された。債券は株式とは異なり、銘柄検索が難しく、同一の企業が発行した債券であっても条件によって数多くの銘柄が存在するため、スクロールの負担が激しいという特徴がある。また、債券は数量単位の計算方式が株式と異なるため、取引方式に馴染みがない場合がある。このような断片化された金融情報と複雑な取引環境のため、初心者投資家はマクロ経済指標を注視する前に、今すぐ実行可能な口座開設と管理から始めなければならないというのが核心である。
0コメント
現在コメントの投稿は無効になっています。