
“活期存款0.1% vs CMA 2%左右”……新手投资者最先该做的事
本文为缺乏金融知识的初级投资者提供了分阶段的账户管理策略,建议从开设CMA、ISA、养老储蓄等核心账户开始,并强调了CMA在收益率上优于银行普通活期账户的优势。
想要开始投资的新手面临的首要问题是不知道该从哪里开始以及如何开始。针对金融知识或证券公司使用经验不足的入门者,文中提出了分阶段的账户管理策略。
“先开户再说”……生命周期内的5种必备账户
投资的第一步是开设账户。视频中建议在没有进行投资说服的过程之前,应优先开设账户,并解释了根据年龄段和生命周期的账户运营方案。对于职场新人来说,以CMA、ISA、养老储蓄等三种账户为中心进行运营是基本做法。其方式是:领工资后将剩余资金转入CMA,利用ISA筹集大额资金,并为了获得税收抵免而开设养老储蓄。ISA的目的在于通过设置3至5年内负风险较低的投资来积累大额资金。
随着年龄增长,所需的账户会不断增加。40岁以后,如果想提高税收抵免优惠,建议在养老储蓄的基础上增加IRP(个人型退职年金)账户。随后在50至60岁的退休时点,为了领取退休金,必须增加用于退休的IRP。结果可以总结为:从职场新人到退休时点,必须具备的账户至少有5个(CMA、ISA、养老储蓄、IRP、退休IRP)。除此之外,用于主动投资的委托账户以及具有免税优惠的KRX黄金现货账户被归类为选择性领域。
银行活期存款账户与CMA的收益率差距
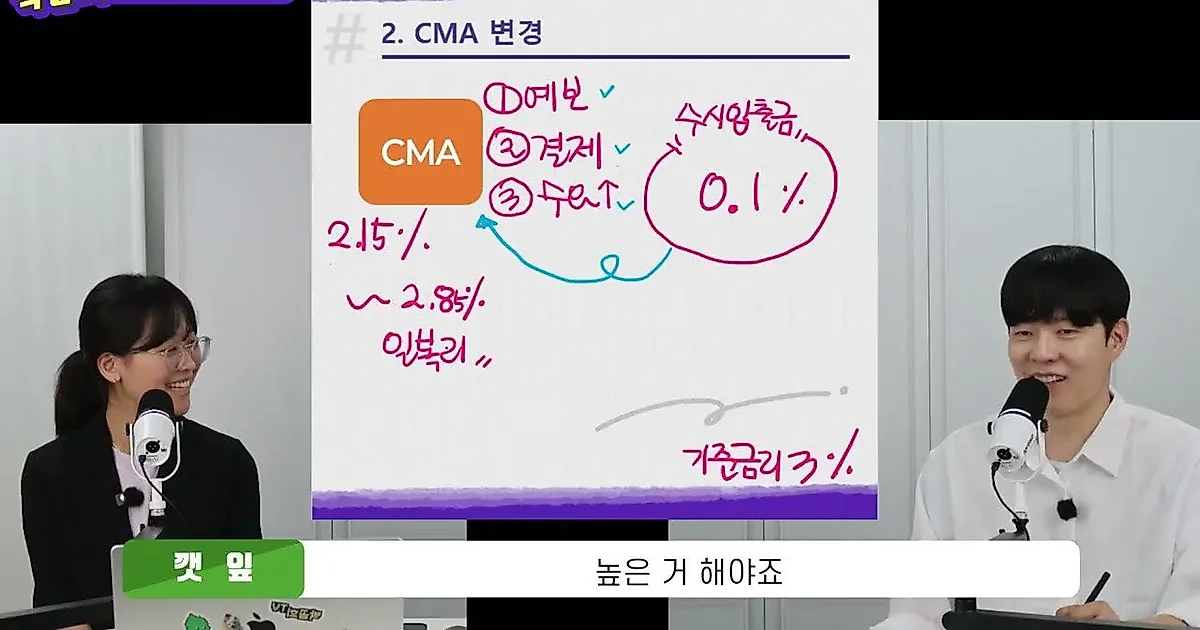
开户后的核心任务是转向使用CMA(资产管理账户)。视频指出了普通银行活期存款账户与CMA之间的收益率差异。在基准利率处于3%水平的情况下,银行普通活期账户(普通存款)的收益率往往停留在0.1%左右。相比之下,CMA可以提供高得多的收益率。
大量资金留在银行活期存款账户的原因在于存款保险制度和支付功能的便利性。虽然证券公司的CMA与银行不同,存在不享受存款保险以及支付功能上的差异,但分析认为,从收益率角度来看,利用CMA更为有利。特别是为了不将投资资金锁死在定期或活期存款中,在确保流动性的同时提高收益,利用CMA是必要的。
债券交易的复杂性与账户管理的必要性
文中还提到了在实际金融领域感受到的债券交易难度。债券与股票不同,其品种搜索非常困难,即使是同一家企业发行的债券,根据条件也会存在无数品种,导致滚动查看的压力很大。此外,债券的数量单位计算方式与股票不同,交易方式可能显得陌生。由于这些碎片化的金融信息和复杂的交易环境,核心观点是:新手投资者在观察宏观经济指标之前,应先从当下即可执行的开户和管理开始。
0评论
当前已关闭评论功能。