
“每月储蓄40万韩元,持续30年”……利用S&P500·Nasdaq 100进行养老资金模拟的结果
Kim In-eung代表通过模拟分析指出,通过养老储蓄基金投资S&P500或Nasdaq 100等ETF,其资产增值效果远高于定期存款和变额保险。
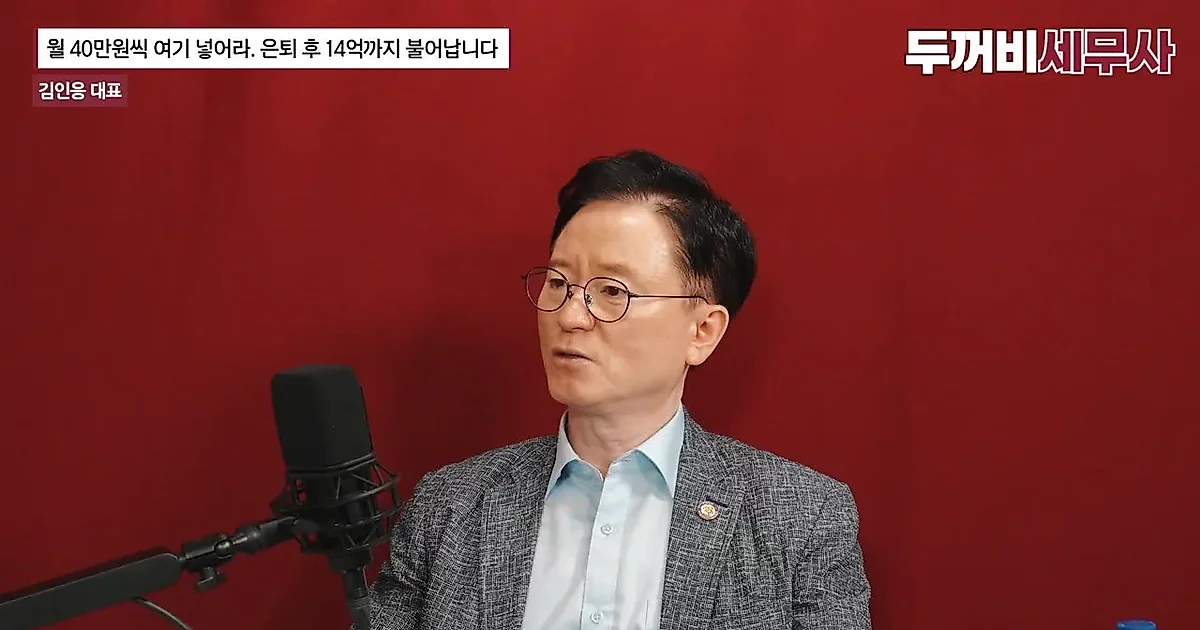
有分析指出,在长期每月储蓄一定金额时,根据选择何种金融产品,退休时的资产规模可能会产生巨大差异。Kim In-eung代表在视频中公开了利用S&P500和Nasdaq 100指数进行养老资产形成的模拟结果,并说明了具体的运作方案。
相比定期存款和变额保险,利用ETF进行养老储蓄的资产增值效果
Kim In-eung代表在假设每月储蓄40万韩元并持续30年的前提下,比较了三种金融产品的收益率。首先,在应用税后年化4.5%复利收益率的定期存款情况下,30年后的资产计算结果约为3亿韩元。假设收益率为7%并按单利计算的变额保险,结果约为2.8亿韩元。
相反,通过养老储蓄基金投资于S&P500或Nasdaq 100等ETF,并假设年收益率为中位数10%时,模拟结果显示30年后的资产将达到约9.3亿韩元。Kim代表以最近30年间S&P500年均收益率为8.4%、Nasdaq收益率为13.4%为依据,解释称若将收益率区间设定在8%至12%之间,资产规模可能形成约6.4亿韩元至13.8亿韩元。
退职养老金账户的运作方式与30%安全资产占比管理法
针对运作退职养老金(IRP)时适用的“风险资产70%,安全资产30%”规定,文中也提出了应对策略。Kim代表提到,养老储蓄基金没有运作限制,可以将40万韩元全部投资于指数ETF,但IRP必须将30%填补为安全资产。
在这些限制条件下,Kim代表建议利用结合了美国股票和债券的ETF。他解释称,具体而言,像“ACE 美国标普500美国国债混合50主动型”或“TIGER 债券混合”这类产品正处于净资产排名上位圈,并获得了投资者的信任。此外,他还补充说,可以通过将40%分配给韩国指数(KOSPI 200)、60%分配给美国10年期国债的方式,或者利用根据年龄调节股票和债券比例的TDF(目标日期基金)来满足30%的安全资产占比。
面向年轻群体的长期投资原则与市场震荡上行结构
Kim In-eung代表强调,年轻人拥有的最强大的武器是“时间”。他解释说,虽然市场存在波动性,但由于指数(Index)具有持续纳入优质企业并淘汰不良企业的特性,因此具备长期震荡上行的结构。他以单个企业可能会倒闭但代表性指数不会倒闭为由,建议通过ETF进行投资而非投资个股。
为了成功准备养老,他提出了三个前提条件:▲中途不要提取资金 ▲要持续缴纳 ▲如果缴纳能力不足,应优先避免提取。Kim代表提到,当市场下跌时,与其为了弥补损失而进行过度投资,不如选择优质资产并保持等待的态度更为重要。
0评论
当前已关闭评论功能。