
"매월 40만 원씩 30년 저축하면"…S&P500·나스닥100 활용한 노후 자금 시뮬레이션 결과
매월 40만 원씩 30년 동안 S&P500·나스닥100 ETF에 투자할 경우, 연 10% 수익률 가정 시 약 9억 원대의 자산 형성이 가능하다는 시뮬레이션 결과가 제시됐다.
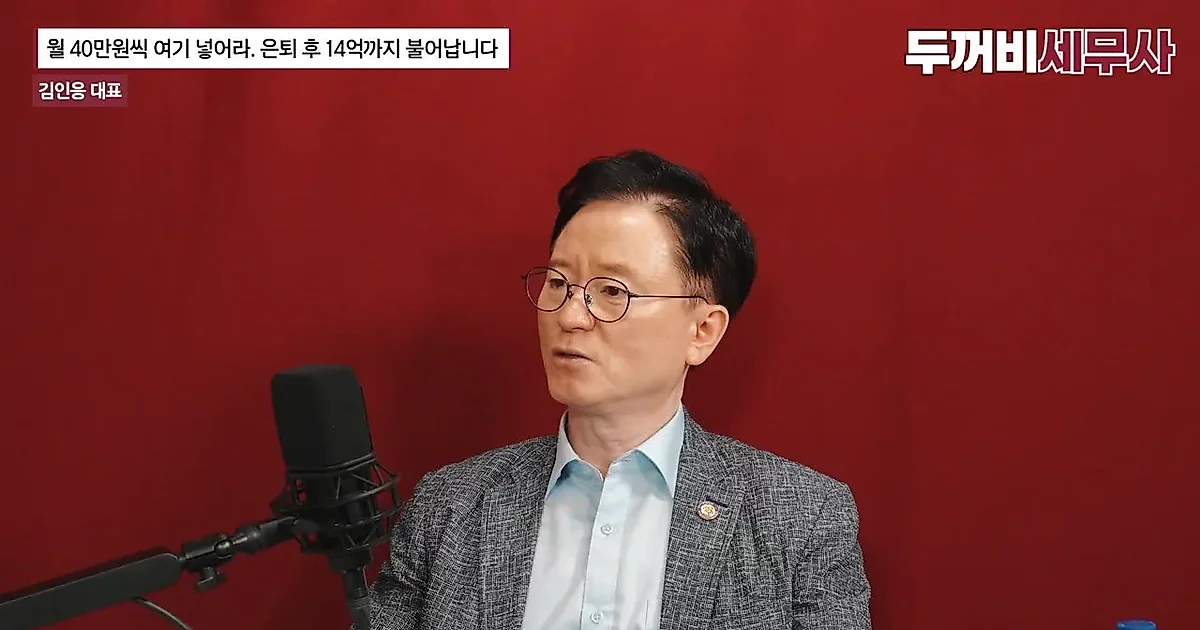
매월 일정 금액을 장기적으로 저축할 때, 어떤 금융 상품을 선택하느냐에 따라 은퇴 시점의 자산 규모가 크게 달라질 수 있다는 분석이 나왔다. 김인응 대표는 영상에서 S&P500과 나스닥100 지수를 활용한 연금 자산 형성 시뮬레이션 결과를 공개하며 구체적인 운용 방안을 설명했다.
적금·변액보험 대비 ETF 활용한 연금 저축의 자산 증식 효과
김인응 대표는 매월 40만 원을 30년 동안 저축한다는 가정하에 세 가지 금융 상품의 수익률을 비교했다. 우선 세후 연 4.5% 복리 수익률을 적용한 적금의 경우, 30년 후 자산은 약 3억 원 수준으로 산출됐다. 7% 수익률을 가정하고 단리로 계산한 변액보험은 약 2억 8,000만 원으로 나타났다.
반면, 연금저축펀드를 통해 S&P500이나 나스닥100과 같은 ETF에 투자하여 연 수익률을 중간값인 10%로 가정할 경우, 30년 후 자산은 약 9억 3,000만 원에 달하는 것으로 시뮬레이션 결과가 나타났다. 김 대표는 최근 30년 동안 S&P500은 연평균 8.4%, 나스닥은 13.4%의 수익률을 기록했다는 점을 근거로 들며, 수익률 구간을 8%에서 12% 사이로 설정할 경우 자산 규모는 약 6억 4,000만 원에서 13억 8,000만 원까지 형성될 수 있다고 설명했다.
퇴직연금 계좌의 운용 방식과 안전자산 30% 비중 관리법
퇴직연금(IRP) 운용 시 적용되는 '위험자산 70%, 안전자산 30%' 규정에 대응하는 전략도 제시됐다. 김 대표는 연금저축펀드의 경우 운용 제한이 없어 40만 원 전액을 지수 ETF에 투자할 수 있지만, IRP는 30%를 반드시 안전자산으로 채워야 한다는 점을 언급했다.
이러한 제약 조건 하에서 김 대표는 미국 주식과 채권을 혼합한 ETF를 활용하는 방안을 제안했다. 구체적으로는 'ACE 미국S&P500미국국채혼합50액티브'나 'TIGER 채권혼합'과 같은 상품이 순자산 상위권에 위치하며 투자자들의 신뢰를 얻고 있다고 설명했다. 또한, 국내 지수(KOSPI 200)에 40%, 미국 10년물 국채에 60%를 배분하는 방식이나, 연령에 맞춰 주식과 채권 비중을 조절하는 TDF(타겟데이트펀드)를 활용해 안전자산 30% 비중을 충족할 수 있다고 덧붙였다.
젊은 층을 위한 장기 투자 원칙과 시장 우상향 구조
김인응 대표는 젊은 층이 가진 가장 강력한 무기는 '시간'이라고 강조했다. 시장의 변동성은 존재하지만, 우량 기업을 지속적으로 편입하고 부실 기업을 도태시키는 지수(Index)의 특성상 장기적으로는 우상향하는 구조를 갖추고 있다는 설명이다. 개별 기업은 망할 수 있어도 대표 지수는 망하지 않는다는 점을 들어, 개별 종목보다는 ETF를 통한 투자를 권장했다.
성공적인 노후 준비를 위한 세 가지 전제 조건으로는 ▲중간에 자금을 찾지 말 것 ▲꾸준히 불입할 것 ▲불입 능력이 안 될 경우 우선 인출을 지양할 것을 제시했다. 김 대표는 시장이 하락할 때 손실을 만회하기 위해 무리하게 투자하기보다는, 우량 자산을 선택해 기다리는 태도가 중요하다고 언급했다.
0댓글
현재 댓글 작성이 비활성화되어 있습니다.