
「毎月40万ウォンずつ30年間貯蓄すると」…S&P500・Nasdaq 100を活用した老後資金シミュレーションの結果
毎月一定額を長期的に貯蓄する際、選択する金融商品によって退職時の資産規模が大きく変わるという分析が示された。キム・イヌン代表は、S&P500やNasdaq 100指数を活用した年金資産形成のシミュレーション結果を公開した。
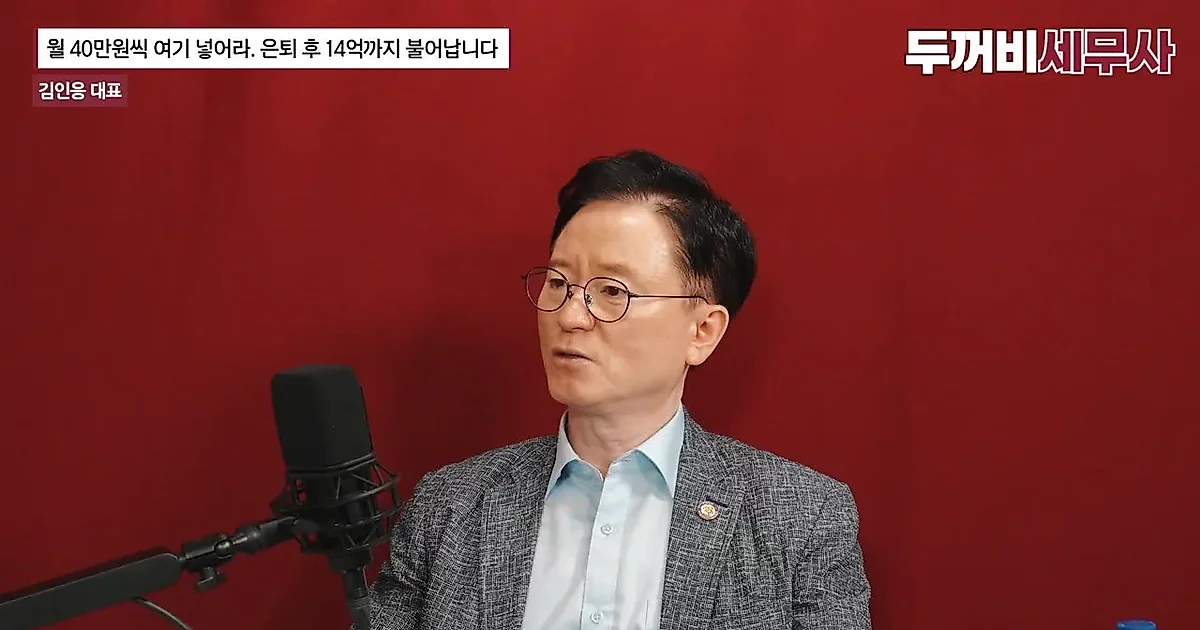
毎月一定の金額を長期的に貯蓄する際、どのような金融商品を選択するかによって、退職時点の資産規模が大きく変わる可能性があるという分析が出た。キム・イヌン代表は動画の中で、S&P500とNasdaq 100指数を活用した年金資産形成のシミュレーション結果を公開し、具体的な運用方法を説明した。
積立預金・変額保険に対し、ETFを活用した年金貯蓄の資産増殖効果
キム・イヌン代表は、毎月40万ウォンを30年間貯蓄するという仮定の下で、3つの金融商品の収益率を比較した。まず、税引き後で年4.5%の複利収益率を適用した積立預金の場合、30年後の資産は約3億ウォン水準と算出された。7%の収益率を仮定して単利で計算した変額保険は約2億8,000万ウォンとなった。
一方、年金貯蓄ファンドを通じてS&P500やNasdaq 100のようなETFに投資し、年収益率の中央値である10%と仮定する場合、30年後の資産は約9億3,000万ウォンに達するというシミュレーション結果が出た。キム代表は、直近30年間でS&P500は年平均8.4%、ナスダックは13.4%の収益率を記録したという点を根拠に挙げ、収益率の範囲を8%から12%の間で設定する場合、資産規模は約6億4,000万ウォンから13億8,000万ウォンまで形成され得ると説明した。
退職年金口座の運用方式と安全資産30%の比率管理法
退職年金(IRP)運用時に適用される「危険資産70%、安全資産30%」の規定に対応する戦略も提示された。キム代表は、年金貯蓄ファンドの場合、運用制限がないため40万ウォンの全額を指数ETFに投資できるが、IRPは30%を必ず安全資産で満たさなければならない点に言及した。
このような制約条件の下で、キム代表はアメリカの株式と債券を混合したETFを活用する案を提案した。具体的には、「ACE 米国S&P500米国債混合50アクティブ」や「TIGER 債券混合」のような商品が純資産上位に位置しており、投資家からの信頼を得ていると説明した。また、国内指数(KOSPI 200)に40%、アメリカの10年物国債に60%を配分する方法や、年齢に合わせて株式と債券の比率を調整するTDF(ターゲット・デート・ファンド)を活用することで、安全資産30%の比率を満たすことができると付け加えた。
若年層のための長期投資原則と市場の右肩上がり構造
キム・イヌン代表は、若年層が持つ最も強力な武器は「時間」であると強調した。市場の変動性は存在するものの、優良企業を継続的に組み入れ、不振企業を淘汰させる指数(Index)の特性上、長期的には右肩上がりの構造を持っているという説明だ。個別企業は倒産しても、代表的な指数は倒れないという点を挙げ、個別銘柄よりもETFを通じた投資を推奨した。
成功的な老後準備のための3つの前提条件としては、▲途中で資金を引き出さないこと ▲着実に払い込むこと ▲払い込み能力が足りない場合は、まず引き出しを控えること、を提示した。キム代表は、市場が下落する時に損失を挽回するために無理に投資するよりも、優良資産を選択して待つ態度が重要であると言及した。
0コメント
現在コメントの投稿は無効になっています。