
"Se recomienda el uso de la Pensión hipotecaria después de los 70 años"... La Pensión Nacional permitirá la recepción anticipada para los nacidos en 1968
La estrategia de gestión de activos para las generaciones de 50 y 60 años se vuelve crucial ante la posibilidad de recibir la Pensión Nacional de forma anticipada para los nacidos en 1968. Se analizan las opciones de recibir la pensión antes o después de la edad normal, así como el uso de la Pensión hipotecaria para asegurar liquidez.
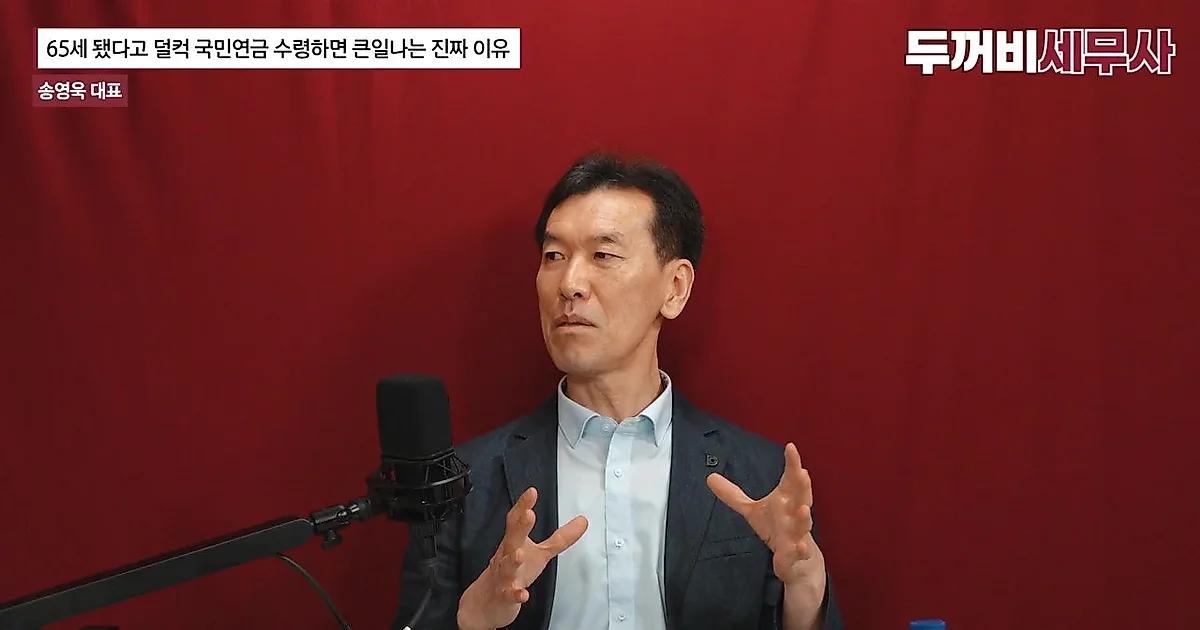
La estrategia de gestión de activos para las generaciones de 50 y 60 años, que se acercan al momento de recibir la Pensión Nacional, se está convirtiendo en una variable clave para asegurar los gastos de vida durante la vejez. Dado que este año los nacidos en 1968 podrán comenzar a recibir la pensión de vejez anticipada, se requiere una elección estratégica basada en el estado de salud y la situación de ingresos de cada individuo.
Recepción anticipada frente a recepción diferida: una elección según la salud y los ingresos
El representante Song Yeong-uk explicó en el video las ventajas y desventajas de la recepción anticipada y la recepción diferida de la Pensión Nacional con cifras específicas. La recepción anticipada permite recibir la pensión hasta 5 años antes del momento de recepción normal, pero el monto de la pensión se reduce en un 6% anual por cada año de adelanto. Si se adelanta la recepción 5 años, solo se recibirá aproximadamente el 70% del monto original.
Song señaló como casos en los que la recepción anticipada es ventajosa: cuando el estado de salud empeora y existe la posibilidad de fallecer antes de los 76 años, cuando ocurre un vacío de ingresos entre la jubilación y el momento de recibir la pensión, y cuando existe el riesgo de perder la calificación como dependiente del seguro de salud debido a los ingresos de la pensión. Por otro lado, la recepción diferida añade un 7.2% anual al monto de la pensión por cada año de retraso. Si se difiere por 5 años, el monto aumenta un total de 36%. Song explicó que, para un beneficiario que recibe 1,000,000 de won mensuales a los 65 años, si difiere la recepción por 5 años, el monto anual aumentará en 6,500,000 de won, y la diferencia total al recibirla durante 30 años puede ser de aproximadamente 200,000,000 de won.
La Pensión hipotecaria y la obtención de liquidez mediante la reducción del tamaño de la vivienda
Considerando la estructura de los activos para la vejez en Corea, donde la proporción de bienes raíces es alta, la Pensión hipotecaria puede ser un medio importante para generar flujo de caja. Song mencionó datos que indican que la proporción de bienes raíces alcanza el 82% de los activos de las personas en sus 60 años, y sugirió convertir la vivienda en una pensión para utilizarla como una cuenta de nómina de por vida.
Al observar los montos estimados de recepción según el precio oficial de la vivienda, en el caso de una vivienda de 400,000,000 de won, se pueden recibir aproximadamente 1,200,000 de won mensuales a partir de los 70 años; para una de 500,000,000 de won, 1,500,000 de won; y para una de 700,000,000 de won, unos 2,200,000 de won. Song aconsejó personalmente que retrasar el momento de recibir la Pensión hipotecaria hasta después de los 70 años puede ser ventajoso en términos del monto recibido. Además, presentó la estrategia de reducir el tamaño de la vivienda, por ejemplo, debido a la independencia de los hijos, para asegurar efectivo. Explicó que si se reduce el tamaño de la vivienda para asegurar 100,000,000 de won en efectivo, se puede generar un flujo de caja de aproximadamente 540,000 de won mensuales, y si se aseguran 500,000,000 de won, se pueden generar aproximadamente 2,800,000 de won mensuales.
La clave de la gestión de activos para la vejez es la "ejecución" y la "configuración"
Song señaló que, aunque es fácil descuidar la preparación para la vejez durante la vida laboral, el 83% de las personas que solicitan la bancarrota personal debido al fracaso en la gestión de activos tras la jubilación tienen 50 años o más. Para prevenir esto, enfatizó la importancia de realizar una correcta "configuración" inicial de la asignación de activos y la selección de productos.
Especialmente, recomendó crear una estructura que automatice los ingresos, gastos e inversiones para que los activos se gestionen sin necesidad de prestar atención constante. Añadió que, en el caso de inversiones a largo plazo, se debe construir un entorno donde los activos puedan crecer mientras se cumple con la ocupación principal, utilizando instrumentos de fácil acceso como los ETF.
0Comentarios
Los comentarios están desactivados por ahora.