
Flexibilización de los criterios de reducción de la Pensión Nacional... Es posible recibir 1,05 millones de wones al cobrar a los 60 años
Debido a la reforma de la Ley Nacional de Pensiones, cambian los criterios de reducción de la pensión y se amplían los sistemas de crédito por servicio militar y maternidad. El representante Kim In-eung explica las nuevas estrategias para maximizar los beneficios de la pensión.
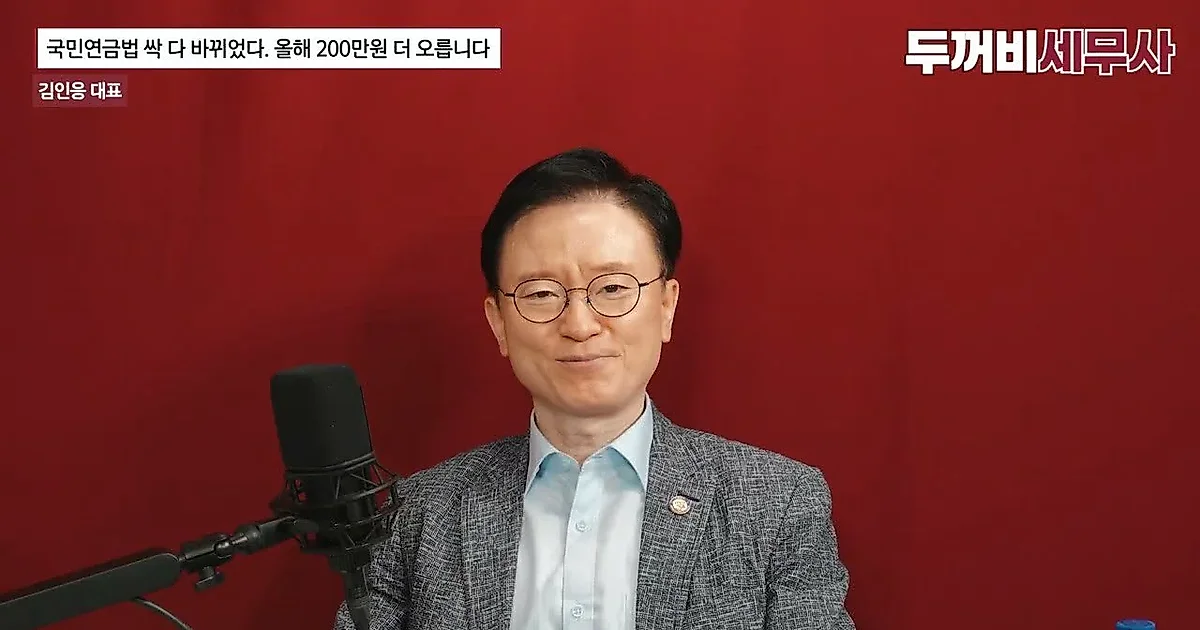
A partir de este año, debido a la enmienda de la Ley Nacional de Pensiones, cambian tanto el sistema de reducción que recorta el monto de la pensión como el sistema de créditos que reconoce el periodo de afiliación. El representante Kim In-eung apareció en el canal de YouTube 'Finance with Toad Tax Accountant' para explicar los contenidos principales de la Ley Nacional de Pensiones reformada y las estrategias eficientes para recibir la pensión.
Aumento de los criterios de reducción y expansión del sistema de créditos
A partir de este año, el sistema de reducción de la Pensión Nacional ha cambiado significativamente. Anteriormente, para aquellos receptores que superaban el 'valor A' (3,19 millones de wones), que es el ingreso promedio de los afiliados a la Pensión Nacional, se reducía la pensión entre un 5% y un máximo del 50%; sin embargo, a partir de este año, este umbral se ha elevado a 5,19 millones de wones, un incremento de 2 millones de wones. No obstante, Kim explicó que, dado que este es el criterio basado en el monto de los ingresos laborales, si se consideran los ingresos exentos de impuestos como las asignaciones de comidas o los subsidios por conducción de vehículos propios, el nivel de ingresos que realmente estaría sujeto a la reducción podría ser de aproximadamente 6,4 millones de wones.
También se ha ampliado el sistema de créditos que reconoce periodos de afiliación adicionales. En el caso del crédito por servicio militar, anteriormente se reconocían de forma uniforme 6 meses por el periodo de servicio militar, pero en el futuro, el alcance del reconocimiento se ampliará hasta un máximo de 12 meses considerando el periodo real de servicio. El crédito por maternidad también ha cambiado; anteriormente no se reconocía para el primer hijo, pero a partir de este año se reconocerán 12 meses para el primer hijo, 12 meses para el segundo hijo y 18 meses para el tercer hijo, eliminándose también el límite de aplicación. Kim mencionó que, cuando una pareja recibe el crédito por maternidad, es posible elegir concentrar el monto de la pensión hacia el cónyuge que tenga una pensión más débil en el momento de la recepción.
Aumento de la tasa de contribución y uso del sistema de pagos adicionales
La tasa de contribución de la Pensión Nacional, que era del 9% el año pasado, aumentará gradualmente hasta el 13% para el año 2033, comenzando con un incremento de 0,5 puntos porcentuales este año. La tasa de reemplazo de ingresos se ha incrementado del 41,5% actual al 43% a partir de este año, y esto se aplicará a las contribuciones realizadas después del 1 de enero de 2026.
En el caso del sistema de pagos adicionales (pagos retroactivos) para abonar las contribuciones no pagadas, considerando la tendencia de aumento de la tasa de contribución, podría ser ventajoso realizar el pago lo antes posible. Kim dio como ejemplo que, si un afiliado regional tiene un ingreso de referencia de 1,5 millones de wones, realizar el pago adicional este año costaría 5,7 millones de wones, pero en 2033 tendría que pagar 7,8 millones de wones, y recomendó no posponerlo ya que el periodo disponible para realizar estos pagos podría reducirse. Sin embargo, añadió que, si el ingreso base para el cálculo de la contribución aumenta, el monto de la pensión que se recibirá más tarde también aumentará, por lo que pagar rápido no es la única respuesta correcta.
La afiliación voluntaria continua puede ser más ventajosa que la pensión anticipada
Están aumentando los casos de personas que solicitan la pensión de vejez anticipada por razones como dificultades económicas o para mantener la calificación de dependiente en el seguro de salud. La pensión anticipada reduce el monto de la pensión en un 30% a cambio de adelantar el momento de la recepción. Kim explicó que, considerando el reflejo de la tasa de inflación y las características de la pensión, recibir la pensión anticipada puede ser económicamente desventajoso a menos que sea un caso inevitable.
Como alternativa, Kim propuso el sistema de 'afiliación voluntaria continua'. Al utilizar este sistema, que permite mantener la afiliación a la Pensión Nacional incluso después de los 60 años, se puede aumentar el monto de la pensión. Kim citó su propio caso, afirmando que aumentó su monto mensual de pensión en 70,000 wones a través de la afiliación voluntaria continua durante 4 años, y que el periodo para recuperar los costos invertidos (BEP) fue de apenas unos 7 años. Esto es un nivel más rápido que el tiempo necesario para recuperar el capital principal cuando se elige la pensión anticipada.
0Comentarios
Los comentarios están desactivados por ahora.