
「年金は健康保険料免除?」…国民・退職・個人年金の賦課基準を総整理
老後の準備における年金受給時、年金の種類によって健康保険料の賦課基準が異なるため、事前の対策が必要であることが報じられています。
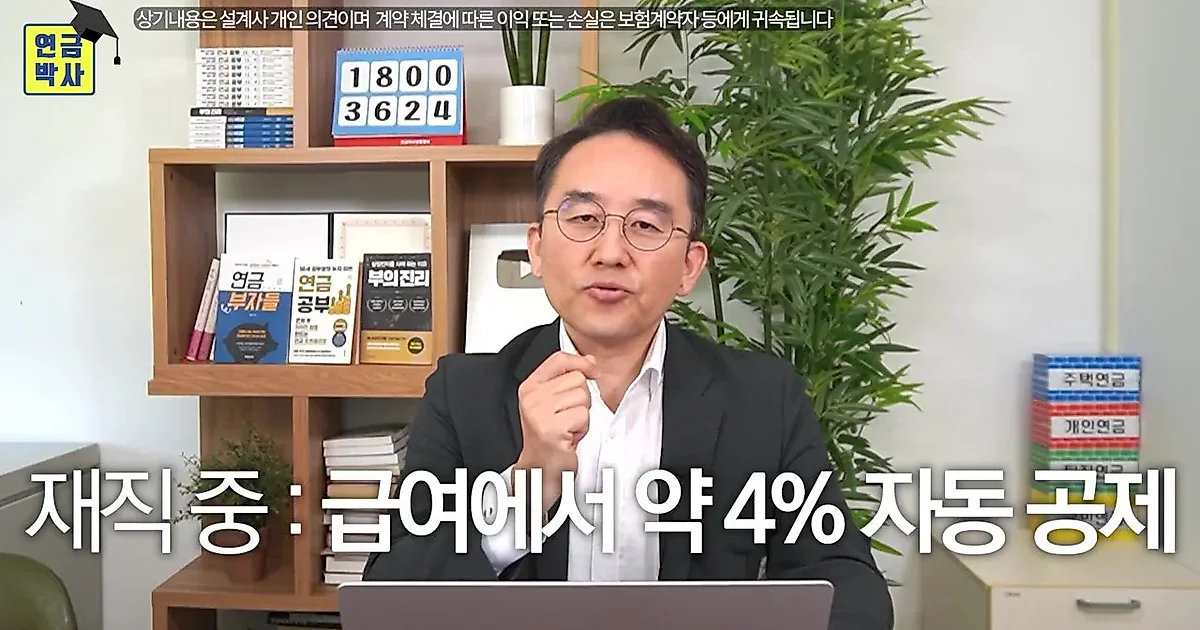
老後の準備の核心である年金受給時、多くの人が見落としがちな部分の一つが、まさに健康保険料だ。「年金を受け取れば健康保険料はかからない」という認識は誤った情報であり、年金の種類によって賦課基準がそれぞれ異なるため、徹底した事前の備えが必要である。
国民年金・退職年金・個人年金、健康保険料の賦課基準はどう違うのか
年金博士の動画によると、年金の種類ごとに健康保険料の賦課の有無が明確に分かれる。まず、国民年金は健康保険料の賦課対象である。ただし、受給額の全額に賦課されるわけではなく、受給額の50%を基準として保険料を算定する。例えば、月200万ウォンの国民年金を受け取る場合、その半分である100万ウォンに対して健康保険料と高齢者長期療養保険料が賦課される。
退職年金の場合、受給方式によって運命が変わる。退職年金を一時金として受領すれば「退職所得」に分類され、健康保険料は賦課されない。一方、これを年金貯蓄やIRP(個人型退職年金)口座に移して年金形式で受領することになれば、「年金所得」に転換され、健康保険料の賦課対象となる。個人で準備する年金貯蓄とIRPも同様に年金所得として計算されるため、健康保険料の賦課対象に含まれる。
生命保険会社の年金保険は、課税の有無が基準となる。非課税限度内で加入し、非課税要件を満たしていれば健康保険料は免除されるが、限度を超えたり要件を満たせなかったりして課税対象となれば、年金受領時に健康保険料が賦課される。一方、住宅年金は家を担保とした融資の性格を持つため、年金自体には税金や健康保険料は賦課されない。ただし、地域加入者の場合、保有している住宅自体が財産としてカウントされ、健康保険料の算定に影響を与える可能性がある。
退職後の地域加入者への転換、「健康保険料爆弾」の懸念が出る理由
会社員が退職後に感じる健康保険料の負担が大きい理由は、「地域加入者」への転換によるものだ。職域加入者(社会保険加入者)の時代には、保険料の半分を会社が負担し、給与から自動的に控除されるため体感的な負担は低いが、退職後に地域加入者になると、本人が全額を直接納付しなければならないからである。これは心理的な負担だけでなく、実質的な支出の増加につながる。
また、健康保険料率自体の上昇傾向も変数である。保健福祉部は最近、健康保険料率を今年と同じ7.19%で凍結すると発表したが、これは一時的な措置に過ぎない。動画では、2016年に6.12%だった保険料率が現在は7.19%まで上昇したことを指摘し、今後、法的上限である8%まで引き上げられる可能性も排除できないと説明した。ここに高齢者長期療養保険料(所得の約0.9448%)を合算すると、実質的な負担は所得の8%を上回ることになる。
「国家の恩恵は永遠ではない」…事前準備の重要性
動画では、現在政策的に免除されている一部の年金に対する健康保険料賦課の可能性を警告した。退職年金や個人年金(年金貯蓄・IRP)については、現在は政策的に健康保険料の賦課を猶予または免除しているが、これは国家政策による一時的な措置である可能性があるというのだ。つまり、今後の政策変化によって、いつでも賦課対象に転換され得るという点に留意しなければならない。
結論として、老後に発生する税金と健康保険料は避けられない支出である。動画は「死と税金は避けられないが、節税基準を活用して税金を減らすことはできる」とし、年金受領時に健康保険料の免除要件をあらかじめ把握し、それに合わせて年金受領戦略を立てることが、老後の資産を守る核心であると強調した。
0コメント
現在コメントの投稿は無効になっています。