
"Sin reducción hasta ingresos de 5,19 millones de wones"... Claves del nuevo sistema de la Pensión Nacional en 2026
A partir de julio de 2026, entrarán en vigor cambios significativos en el sistema de la Pensión Nacional, incluyendo la flexibilización de los criterios de reducción de la pensión para beneficiarios con actividad laboral y un aumento gradual de la tasa de cotización.
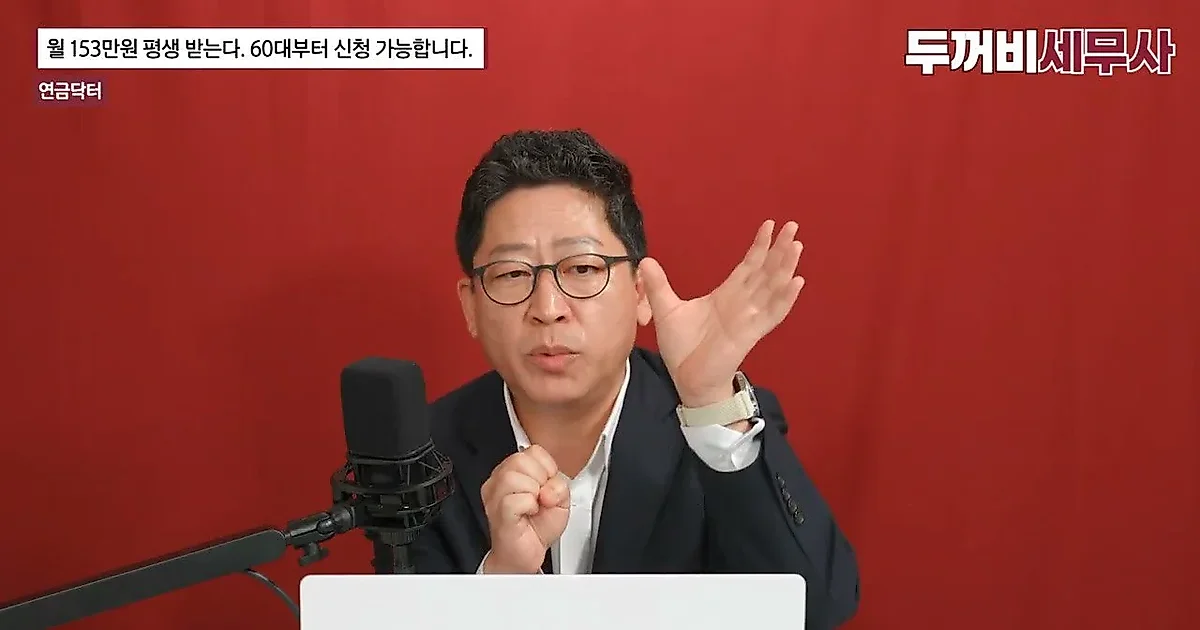
A partir del 1 de julio de 2026, entrarán en vigor las principales reformas del sistema de la Pensión Nacional, lo que provocará cambios en todo el sistema, como los criterios de reducción de la pensión para beneficiarios con actividad laboral y la tasa de cotización. Según el contenido del video publicado en el canal de YouTube 'Finance with Toad Tax Accountant', uno de los cambios más importantes es la flexibilización de los criterios del 'sistema de reducción' que recorta el monto de la pensión de los beneficiarios que tienen ingresos.
Aumento del valor de referencia A... Es posible recibir la pensión sin reducción hasta ingresos de 5,19 millones de wones
Anteriormente, se reducía el monto de la pensión cuando había actividad laboral basándose en el 'valor A', que es el promedio de los ingresos mensuales de los afiliados a la Pensión Nacional durante los últimos 3 años. Para 2026, el valor A se ha fijado en 3,19 millones de wones. Gracias a esta reforma, incluso si se tienen ingresos que superan el valor A, se reconocerá un tramo de ingresos adicionales de 2 millones de wones más que antes. Como resultado, se podrá recibir la totalidad de la Pensión Nacional sin reducción hasta un ingreso mensual de 5,19 millones de wones (valor A de 3,19 millones + 2 millones adicionales). Convertido a salario anual, esto equivale a un nivel de unos 60 millones de wones.
Además de esto, la tasa de cotización de la Pensión Nacional aumentará gradualmente un 0,5%p cada año desde el 9% actual hasta alcanzar un máximo del 13% en 2028. El sistema de créditos también se ampliará: el crédito por nacimiento, que antes se aplicaba a partir del segundo hijo, cambiará para aplicarse desde el primer hijo, y el crédito por servicio militar aumentará su rango de reconocimiento de periodo de afiliación de los 6 meses actuales a 12 meses. Asimismo, se ampliarán los objetivos y la escala del apoyo estatal para las primas destinado a los afiliados locales de bajos ingresos.
Causas del aumento en la recepción anticipada de la pensión y estrategias de gestión de fondos de ahorro para la jubilación
Respecto al fenómeno reciente del aumento de los beneficiarios que reciben la pensión de forma anticipada, el video mencionó el 'abismo de ingresos (periodo de vacío de ingresos)'. El análisis indica que hay muchos casos en los que las personas no pueden soportar el vacío de ingresos de varios años que ocurre desde la jubilación por edad hasta el momento de recibir la Pensión Nacional. Además, la ansiedad por el agotamiento de la Pensión Nacional y los problemas de salud se señalaron como causas principales de la psicología de querer recibir la pensión lo más pronto posible.
En relación con la gestión de los fondos de ahorro para la jubilación, se presentó una estrategia de gestionar los activos a largo plazo aprovechando los beneficios de la deducción de impuestos. En lugar de recomendar productos específicos, el video enfatizó los principios de asignación de activos, mencionando el uso de bonos o ETFs de bonos como activos seguros, y ETFs que siguen los índices representativos de Estados Unidos, como el S&P 500 o el Nasdaq-100, como activos de crecimiento. En particular, se propuso el TDF (Target Date Fund), que ajusta automáticamente la proporción entre acciones y bonos, como un método de gestión de activos.
También se proporcionó un método de cálculo para reducir la carga fiscal al recibir la pensión. Si se retira dinero que exceda el límite de recepción de la pensión de los fondos de ahorro para la jubilación y el IRP, se aplicará un impuesto sobre la renta de otros ingresos del 16,5%. Según el video, el límite de recepción de la pensión se puede calcular como 'el valor de la evaluación al 1 de enero de la cuenta dividido por 11, multiplicado por el número de años de recepción de la pensión y luego multiplicado por 1,2'. Se debe retirar dentro de este límite para poder aplicar el bajo impuesto sobre la renta de la pensión del 3,3% al 5,5%.
Uso de la pensión hipotecaria y consideraciones al tener préstamos
Como medio para complementar una estructura de activos para la vejez concentrada en activos inmobiliarios, se presentó la pensión hipotecaria. Debido al reciente aumento de los precios de la vivienda, se ha observado que el precio promedio de la vivienda de los suscriptores de la pensión hipotecaria ha subido a un nivel de aproximadamente 500 millones de wones. Tomando como base una vivienda de 500 millones de wones, si se suscribe a los 70 años, se puede esperar un flujo de efectivo de aproximadamente 1,53 millones de wones mensuales (el monto recibido varía según la edad).
Especialmente, es posible suscribirse a la pensión hipotecaria incluso si la vivienda tiene un préstamo. Sin embargo, existe una estructura en la que el monto de la pensión recibida se reduce en la medida del saldo del préstamo. El video explicó que, en caso de que sea difícil pagar el principal y los intereses del préstamo solo con los ingresos de la Pensión Nacional después de la jubilación, es necesario considerar cuidadosamente la opción de reducir la carga del pago del préstamo a través de la pensión hipotecaria y, al mismo tiempo, asegurar gastos de subsistencia.
0Comentarios
Los comentarios están desactivados por ahora.