
"Si se pospone, aumenta un 7% cada año": No hay una respuesta única para el momento de recibir la Pensión Nacional
Ante la preocupación por el agotamiento de la Pensión Nacional, aumenta el interés sobre cuándo es más ventajoso empezar a recibirla, ya que el monto varía significativamente según el momento de cobro. El Dr. Hong Chun-uk analiza las estrategias de cobro anticipado o diferido basadas en la situación económica y la salud de cada individuo.
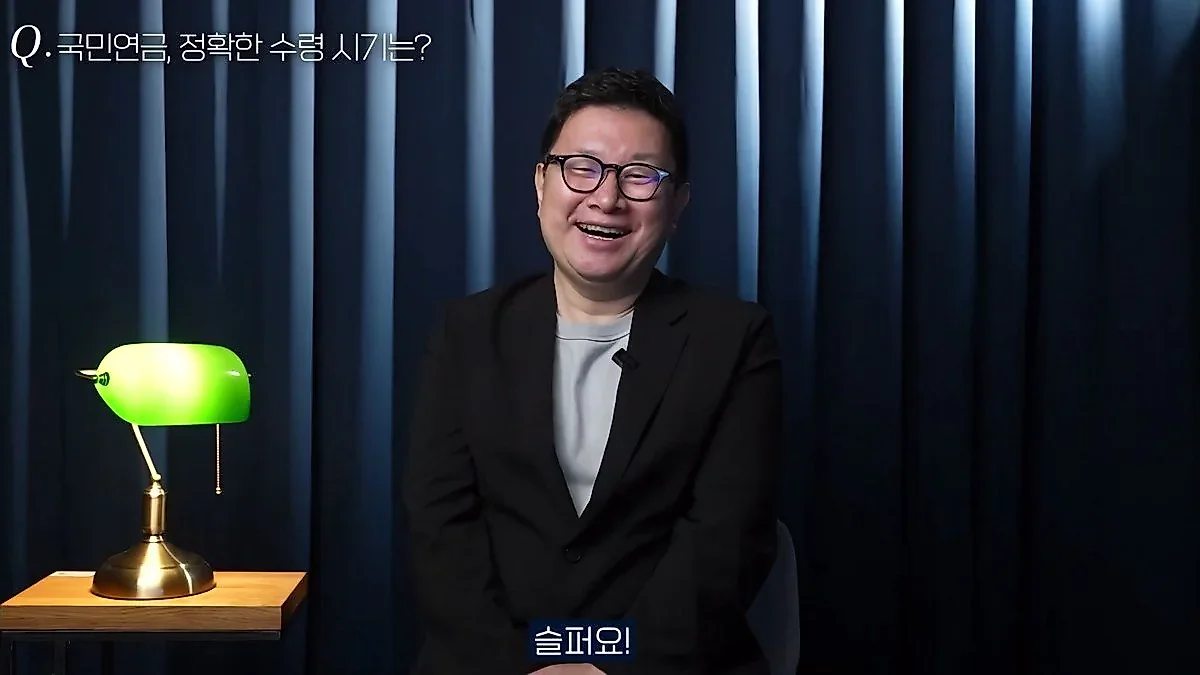
A medida que crece la preocupación por el agotamiento de la Pensión Nacional, aumenta el interés sobre cuándo es más ventajoso empezar a recibir la pensión, que es la clave de los fondos para la vejez. Esto se debe a que el monto recibido varía significativamente dependiendo de si se adelanta o se retrasa el momento del cobro.
Según el análisis del Dr. Hong Chun-uk presentado en Hong Chun-uk's Economics Lecture Notes, el indicador clave al decidir el momento de recibir la Pensión Nacional es el "7%". Esto se debe a que, por cada año que se retrasa el cobro de la pensión, el monto aumenta aproximadamente un 7%. Por ejemplo, una persona que podría recibir 1,000,000 de won mensuales a partir de los 65 años, si retrasa el cobro 5 años y comienza a recibirla a los 70 años, recibirá aproximadamente 1,370,000 de won mensuales.
Por el contrario, si se opta por el "cobro anticipado", que consiste en adelantar el momento del cobro, el monto recibido disminuye considerablemente. Si se realiza el cobro anticipado desde los 60 años, se recibirá una cantidad reducida en casi un 30% en comparación con el monto de referencia a los 65 años. El Dr. Hong aconsejó: "No se puede decir que el cobro anticipado o el cobro diferido sea la respuesta correcta; se debe juzgar de manera integral la situación económica y el estado de salud de cada individuo".
Diferencias en las estrategias de cobro según la salud y la situación de ingresos
La primera variable para decidir el momento del cobro es la "situación económica actual". Si la situación es de falta inmediata de gastos de subsistencia, elegir el cobro anticipado para asegurar los fondos, incluso asumiendo una pérdida, puede ser una opción realista. Por otro lado, si se cuenta con ingresos continuos después de la jubilación o si existe solvencia económica, es ventajoso retrasar el momento del cobro para maximizar el monto de la pensión.
La segunda variable es el "estado de salud". El Dr. Hong explicó que, en casos donde la confianza en la salud sea baja, existan antecedentes familiares o se considere que la esperanza de vida es relativamente corta, el cobro anticipado podría ser una mejor opción. Por el contrario, si se espera una larga vida gracias al cuidado de la salud, es ventajoso en términos de rentabilidad optar por el cobro diferido para aprovechar el aumento anual del 7% en el monto de la pensión.
Sin embargo, también hay puntos que deben tenerse en cuenta al retrasar el momento del cobro. Si el monto de la pensión supera cierto nivel, se puede perder la calificación como dependiente del seguro de salud. El Dr. Hong enfatizó que este punto debe considerarse obligatoriamente, señalando: "Debido a las características del sistema en nuestro país, si el monto de la pensión aumenta, puede ocurrir que se pierda la condición de dependiente del seguro de salud de los hijos".
Cómo aumentar el monto de la pensión... Utilizando el "pago extendido" y el "pago posterior"
Existen métodos para aumentar el monto de la pensión en sí para aquellos que ya han cumplido el periodo de contribución a la Pensión Nacional o que están considerando el momento del cobro. El Dr. Hong señaló dos estrategias clave que pueden utilizar los contribuyentes alrededor de los 60 años: el "pago extendido" y el "pago posterior".
En primer lugar, el "pago extendido" es el método de continuar pagando las primas de la pensión incluso después de haber cumplido los 60 años. Teniendo en cuenta que la tasa de rendimiento de la gestión de la Pensión Nacional es alta, aumentar el periodo de contribución puede ser un método efectivo para elevar el monto recibido. Además, es posible completar el periodo mínimo de contribución de 10 años o aumentar el monto pagado a través del "pago posterior", que permite cubrir los periodos en los que no se pudieron pagar las primas debido al desempleo, licencias o interrupción de la carrera profesional.
Además de esto, es necesario verificar activamente sistemas como el sistema de "créditos", que reconoce los periodos de parto o de servicio militar como periodos de contribución. El Dr. Hong comentó: "La Pensión Nacional no debe ser la totalidad de los fondos para la vejez, sino que debe actuar como una base sólida. Es necesaria una estrategia de asegurar los gastos básicos de vida para la vejez con la Pensión Nacional y complementar la parte faltante con pensiones de jubilación o pensiones privadas".
Por otro lado, respecto al temor por el agotamiento de la Pensión Nacional, pronosticó que "es de hecho una obligación realizar los pagos, incluso si es necesario inyectar fondos en las finanzas estatales", y añadió que "si el tamaño de los activos gestionados se acerca a los 2,000 billones de won y la tasa de rendimiento mejora, el momento del agotamiento podría retrasarse mucho más". Reiteró que sigue siendo el medio más poderoso para la preparación de la vejez, señalando que la pensión ajusta los montos pagados reflejando la tasa de inflación.
Fuente: vídeo original (YouTube)
0Comentarios
Los comentarios están desactivados por ahora.