
Hong Chun-uk propone una estrategia de diversificación para la jubilación
El doctor Hong Chun-uk explica que la clave de la gestión de activos para la jubilación reside en combinar activos que se mueven de forma distinta, evitando la dependencia exclusiva de las acciones.
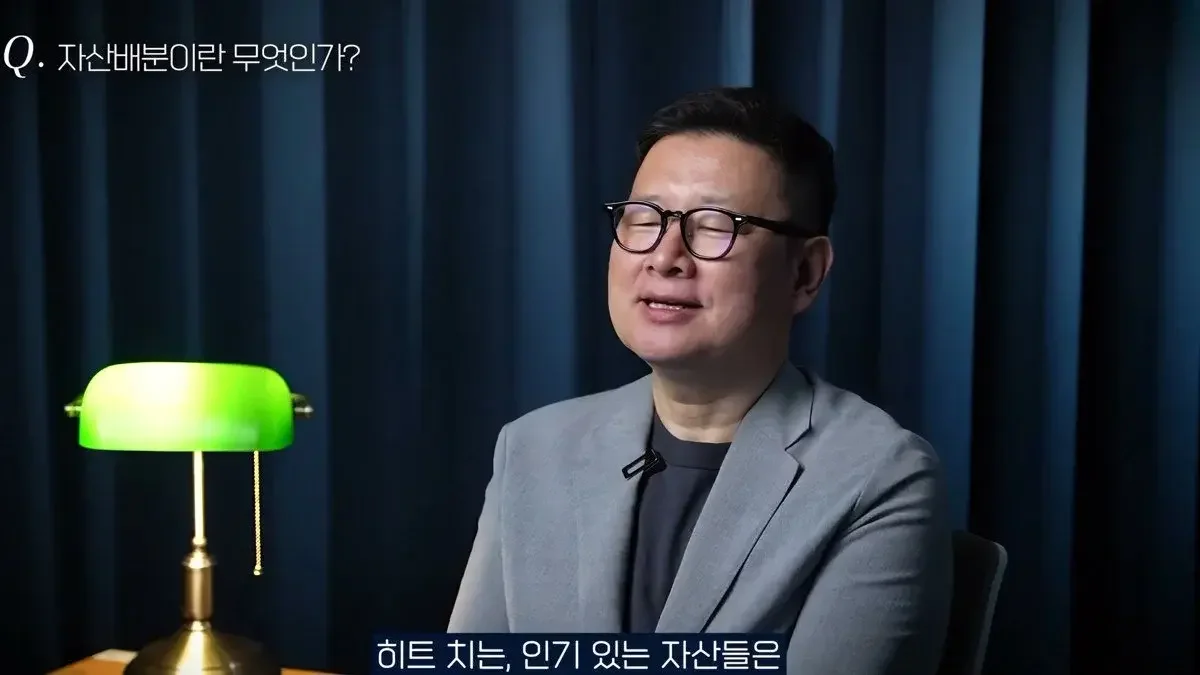
El doctor Hong Chun-uk recomendó diversificar activos por región, tipo y moneda para proteger la jubilación frente a la volatilidad. Su propuesta incluye realizar reequilibrios periódicos para evitar pérdidas como las sufridas por la Pensión Nacional.
Ante la creciente volatilidad de los mercados de valores nacionales e internacionales, la gestión de los activos para la jubilación, incluidos los planes de pensiones, se ha convertido en una prioridad urgente. Los inversores con carteras con un alto porcentaje de acciones suelen sentir presión psicológica durante las caídas del mercado, lo que genera la tentación de ajustar arbitrariamente la proporción de sus activos. Sin embargo, los expertos advierten que realizar ajustes bruscos impulsados por el miedo al mercado puede, de hecho, perjudicar la rentabilidad a largo plazo.
Según la conferencia del doctor Hong Chun-uk presentada en el canal Hong Chun-uk's Economics Lecture Notes, el núcleo de la asignación de activos consiste en "combinar activos que se mueven de manera diferente entre sí". El doctor Hong enfatizó que el valor de los activos fluctúa de forma distinta según la época, citando ejemplos históricos: durante la estanflación de la década de 1970, el oro fue el mejor activo; durante la crisis financiera de 1997, beneficiaron quienes poseían dólares; y durante la crisis financiera global de 2008, cuando el gobierno de Estados Unidos implementó políticas de flexibilización cuantitativa, los bonos a largo plazo estadounidenses generaron los mejores rendimientos.
"Es imposible predecir qué crisis vendrá próximamente o qué activo será prometedor", explicó el doctor Hong. "Por lo tanto, dado que no se sabe qué activo subirá en cada momento, se deben incluir de manera equilibrada activos con diferentes direcciones de movimiento y diferentes capacidades de resistencia ante las crisis". Explicó que simplemente comprar de forma dividida acciones de Samsung Electronics y SK hynix es solo una diversificación de valores, no una asignación de activos; la verdadera asignación de activos implica dividir por tipos de activos, como acciones, bonos, oro y bienes raíces.
Defensa contra la volatilidad mediante la triple diversificación: región, activo y moneda
¿Cómo se deben dividir los activos concretamente? El doctor Hong propuso una diversificación en tres dimensiones. Primero, la diversificación por clase de activo (Asset Class). Esto implica no limitarse a las acciones coreanas, sino dividir el mercado de valores por regiones, como Estados Unidos o China, y mezclar acciones con oro, REITs estadounidenses, bonos, entre otros. Segundo, la diversificación regional: en lugar de concentrarse en un solo país, se debe mirar hacia todo el mundo. Por último, la diversificación de divisas. El doctor Hong aconsejó "no realizar cobertura cambiaria (currency hedge)". Esto se debe a que el tipo de cambio suele tender a moverse de forma inversa al precio de los activos nacionales, por lo que diversificar en diversas monedas, como el dólar o la rupia, puede maximizar el efecto de diversificación.
El mayor beneficio de esta asignación de activos es que permite la "inversión a largo plazo". Si la volatilidad del mercado es demasiado alta, el inversor puede no resistir el miedo y abandonar el mercado. Sin embargo, al reducir la magnitud de las pérdidas mediante la asignación de activos, se puede mantener la estabilidad psicológica incluso en situaciones de crisis económica, permitiendo tener la paciencia necesaria para aprovechar mejores oportunidades de inversión.
"Las pérdidas de la Pensión Nacional se deben a la falta de reequilibrio": el ajuste periódico es esencial
Una vez que los activos han sido distribuidos, el siguiente paso es el "reequilibrio" (Rebalancing). El doctor Hong subrayó la importancia de este proceso mencionando el caso de la Pensión Nacional, que sufrió pérdidas masivas en puntos máximos. Por ejemplo, si se elige un método de división de activos en cinco partes, asignando un 20% a cada una, y un activo específico (como las acciones coreanas) se dispara hasta alcanzar un 50%, es necesario vender ese 30% excedente para comprar otros activos que estén infravalorados.
Existen dos métodos principales de reequilibrio: el "reequilibrio ocasional", que se realiza cada vez que la proporción se desvía de un rango objetivo, y el "reequilibrio periódico", que se lleva a cabo en momentos determinados, una o dos veces al año. "Si la Pensión Nacional hubiera vendido adecuadamente cuando la proporción de acciones nacionales se volvió excesivamente alta, habría tenido capacidad para comprar de forma más activa durante caídas tan fuertes como las recientes", explicó el doctor Hong, detallando el impacto que el ajuste de proporciones tiene en la estabilidad del mercado y el equilibrio de la cartera.
Retirados próximos a la jubilación: considerar el perfil de inversión más que la edad
Ante la pregunta frecuente de si se debe reducir la proporción de acciones al acercarse la jubilación, el doctor Hong mostró una postura cautelosa: "Considero que basarse únicamente en la edad no es del todo adecuado". Esto se debe a que la respuesta varía según el perfil de inversión individual y el nivel de pensiones acumuladas. Si se cuenta con una pensión estable, como la pensión de funcionarios públicos o la pensión de profesores, no es estrictamente necesario reducir drásticamente la proporción de acciones.
Además, jubilarse no significa dejar de invertir. Las acciones son uno de los activos con mayor rentabilidad de todos. Si, a pesar de estar cerca de la jubilación, la persona se encuentra en una situación que permite un ahorro activo y una inversión sistemática, una estrategia de aumentar la proporción de acciones podría ser efectiva. En última instancia, la decisión debe tomarse considerando de forma integral el perfil de inversión, el estado de preparación de la pensión y la capacidad de inversión durante los próximos años.
Finalmente, el doctor Hong recomendó utilizar activamente las cuentas de ahorro para la jubilación y las cuentas ISA (Cuenta de Gestión de Activos Individuales). Aunque las pensiones de jubilación tienen una limitación que exige un 30% en activos seguros, las cuentas de ahorro para la jubilación y las ISA permiten una asignación de activos mucho más libre. Especialmente, estas cuentas con beneficios fiscales ofrecen el entorno óptimo para ejecutar estrategias de asignación de activos, ya que apenas generan carga fiscal durante el proceso de reequilibrio.
Fuente: vídeo original (YouTube)
0Comentarios
Los comentarios están desactivados por ahora.