
「70歳以降の住宅年金の活用を推奨」…68年生まれから早期受給が可能になる国民年金
国民年金の受給時期を控えた50〜60代に向けた資産管理戦略が重要視されており、1968年生まれからは早期の老齢年金受給が可能になるため、健康状態や所得に応じた戦略的な選択が求められている。
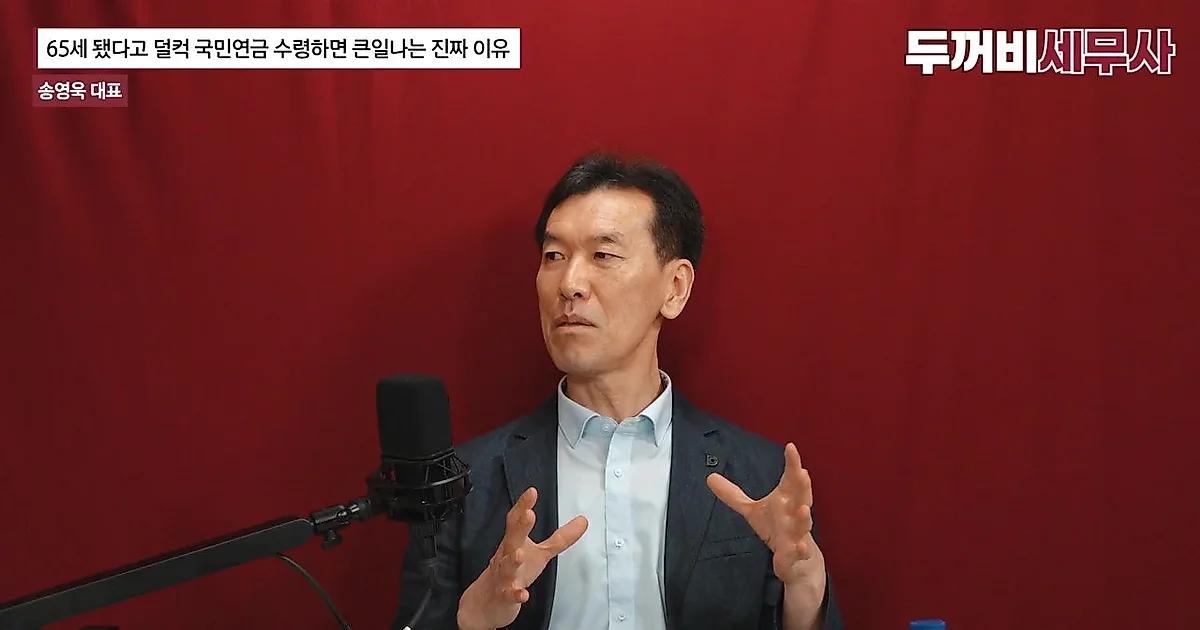
国民年金の受給時期を控えた5060世代の資産管理戦略が、老後の生活費確保の核心的な変数として浮上している。今年は1968年生まれから早期老齢年金の受給が可能になるため、個人の健康状態や所得状況に応じた戦略的な選択が要求される。
早期受給と延期受給、健康状態と所得による選択
ソン・ヨンウク代表は動画の中で、国民年金の早期受給と延期受給の長所と短所を数値とともに説明した。早期受給は、正常な受給時期よりも最大5年早めて受け取ることができるが、1年早く受け取るごとに年6%ずつ年金額が減額される。もし5年早めて受給する場合、本来受け取る金額の70%水準しか受け取ることにならない。
ソン代表は、早期受給が有利なケースとして、健康状態が悪化して満76歳以前に死亡する可能性がある場合、退職後から年金受給時期までの間に所得の空白が発生する場合、そして年金所得によって健康保険の被扶養者資格を喪失する恐れがある場合を挙げた。一方、延期受給は1年延期するごとに年7.2%の年金額が加算される。5年延期すれば、合計で36%が増額される。ソン代表は、65歳基準で月100万ウォンを受け取る受給者が5年延期する場合、年間受給額は650万ウォン増え、30年間受給すると総額で2億ウォンほどの差が出ることがあると説明した。
住宅年金と住宅規模の縮小による流動性の確保
不動産の比重が高い韓国の老後資産構造を考慮すると、住宅年金は重要な現金フローの創出手段となり得る。ソン代表は、60代の資産のうち不動産の比重が82%に達するというデータに言及し、住宅を年金化して一生の給料通帳のように活用することを提案した。
公示価格基準による予想受給額を見ると、4億ウォンの住宅の場合、70歳から受給すると月約120万ウォン、5億ウォンは150万ウォン、7億ウォンは220万ウォン水準を受け取ることができる。ソン代表は個人的に、住宅年金の受給時期を70歳以降に遅らせることが、受給額の側面で有利になり得ると助言した。また、子供の独立などによって住宅の規模を縮小し、現金を確保する戦略も提示した。住宅の規模を縮小して1億ウォンの現金を確保すれば月約54万ウォン、5億ウォンを確保すれば月約280万ウォンの現金フローを作ることができるという説明だ。
老後資産管理の核心は「実行」と「セッティング」
ソン代表は、会社員生活中は老後の備えを疎かにしがちだが、退職後の資産管理の失敗によって個人破産を申請する人員の83%が50代以上であるという点を指摘した。これを防ぐために、資産配分と商品の選択を初期段階で適切に「セッティング」しておくことが重要だと強調した。
特に、収入と支出、投資を自動化して、意識しなくても資産が運用されるような構造を作ることを推奨した。長期投資の場合、アクセスの良いETFなどを活用して、本業に忠実でありながらも資産が増えていく環境を構築すべきだと付け加えた。
0コメント
現在コメントの投稿は無効になっています。