
個別の合理的な判断が全体を崩壊させる「構成の誤謬」に警鐘
韓国銀行のムン・ソンウォン課長は、金融機関が個別の損失を抑えるための合理的な行動が、システム全体を崩壊させる「構成の誤謬」を招くリスクについて解説した。
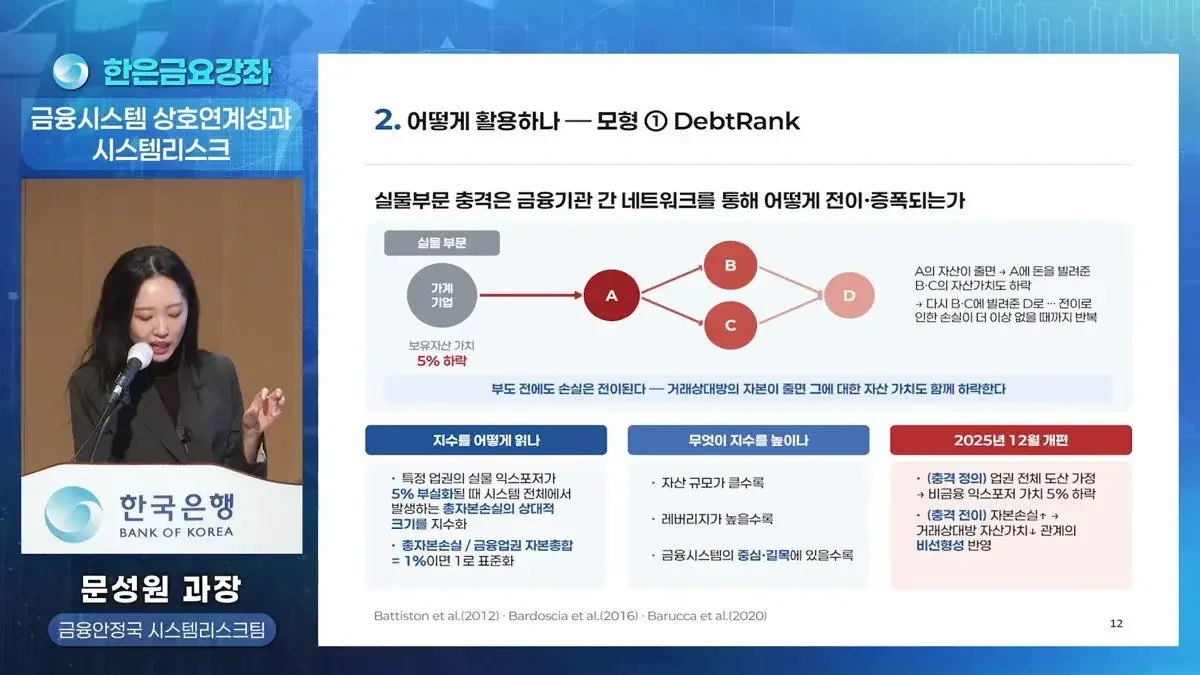
韓国銀行のムン・ソンウォン課長は2026年10月30日の講座で、金融機関が損失回避のために行う合理的な決定が、市場の麻痺や価格暴落を招きシステム全体を危機に陥れる「構成の誤謬」のメカニズムを説明した。同行は、金融機関間のつながりを把握する相互連関性分析をリスク管理の核心的なツールとして活用している。
金融機関がそれぞれの損失を減らすために下す合理的な決定が、逆説的に金融システム全体を崩壊させる危機へと発展することがある。個々の主体にとっての最善が全体の破局を招く「構成の誤謬(Fallacy of Composition)」が原因である。韓国銀行は、こうしたシステムリスクを管理するため、金融機関間のつながりを把握する「相互連関性分析」を核心的なツールとして活用している。
ムン・ソンウォン韓国銀行安全局システムリスクチーム課長は、最近行われた「韓国銀行金曜講座(2026.10.30)」において、金融システムの相互連関性とシステムリスクのメカニズムについて説明した。ムン課長は、グローバル金融危機以降、金融機関間の衝撃の伝播と拡大に関する研究が活発化した経験に基づき、教科書的な理論を超えて韓国銀行が実際に遂行している実務的な分析の重要性を強調した。
資産価格の上昇と信用拡大が生む「脆弱性の蓄積」
システムリスクは、金融システム全体または一部の金融仲介機能が適切に作動しなくなり、実体経済に深刻な悪影響を及ぼし得るリスクと定義される。ムン課長は、システムリスクが蓄積し拡散する過程を、「時系列的な脆弱性の蓄積」と「横断的な衝撃の伝播」という二つの軸に分けて説明した。
まず時系列的な側面では、景気上昇期に脆弱性が蓄積される。例えば、住宅価格が上昇すると担保価値が高まって融資余力が拡大し、それが再び住宅市場への資金流入を促して価格を押し上げるという循環構造が生まれる。信用拡大と資産価格の上昇が互いを強化し、負債が過度なまでに増大する「金融不均衡」が累積していくのである。この時期は表面上は状況が良く見えるが、内部的には外部からの衝撃に対する脆弱性が極度に高まった状態となる。こうした時系列的な脆弱性は、資本バッファーの拡充や家計ローン管理規制といったマクロプルデンシャル政策の根拠となり、通貨政策の運用においても併せて考慮される。
このような状態で資産価格の下落や資金調達条件の悪化といった衝撃が発生すると、金融機関は負債を返済するために資産を急いで売却する「デレバレッジ(Deleveraging)」に乗り出す。資産の急売は価格をさらに下落させ、それが同一の資産を保有する他の機関の評価損につながり、衝撃が増幅される。また、資金が不足している機関が他の機関の資金を回収する過程が繰り返されると、最終的に金融仲介機能が悪化し、実体経済へと危機が伝播する。これに伴い、金融機関の資本・流動性バッファーの拡充、システム上重要な金融機関に対する管理強化、不健全な金融機関の秩序ある整理体系の整備などの政策対応が必要となる。
個別の機関の健全性を超え「連結構造」を見るべき理由
ムン課長は、システムリスクの逆説的な特徴として「構成の誤謬」を挙げた。金融機関の立場では、リスクが高まった際にリスク資産を売却したり、取引相手の不健全化が懸念される場合に貸付期間を短くしたり取引限度額を縮小したりすることは、損失を防ぐための極めて合理的な対応である。しかし、すべての機関が同時に同じ行動をとれば、市場は麻痺する。全員が資産を売れば買い手不足により価格が暴落し、全員が資金を回収したり短期貸付のみに限定したりすれば、資金を調達する側の返済および借り換え負担が増大し、流動性リスクがシステム全体へと拡散するためである。
したがって、個別の金融機関の健全性を点検するだけでは十分ではない。金融機関同士がどのようにつながっているのか、そして一箇所の衝撃が相互取引の連関構造や共通エクスポージャー(Common Exposure)を通じてどのように広がるのかを把握する「相互連関性分析」が不可欠である。ムン課長は「時系列の次元で脆弱性が蓄積され、相互連関性が拡大すれば、衝撃が発生した際に拡大したネットワークが伝播の経路として作用することになる」と説明した。
韓国銀行「金融安定報告書」に盛り込まれた相互連関性指標
韓国銀行は、こうした相互連関性を把握するために、半年ごと(6月、10月)に発行する「金融安定報告書」を通じて分析内容を公開している。同報告書は、家計、企業、金融機関、金融市場および資産市場などを総合的に検討し、韓国の金融安定状況を評価するとともに潜在的なリスク要因を分析する。動画の説明によると、直近の2026年6月号の報告書には、2025年末時点の相互連関性分析が掲載されている。
報告書には、金融システム内の業種別のつながりを示す「相互取引規模」と「連関構造」、そして不健全な伝染リスクを示す「デプト・ランク(Debt Rank)指数」が含まれる。デプト・ランクは、特定の衝撃が発生した際に伝播するリスクを数値化した指標である。また、特定の事象が発生した場合を想定して衝撃の影響を推定する「ストレステスト」にも相互連関性モデルが活用されている。実際に2021年12月号では、特定の業種の衝撃が他の業種に引き起こす信用・流動性損失および追加損失を推定しており、直近の2026年6月号では、相互連関構造を反映した金融システム全体を対象とする流動性ストレステストを実施した。
相互連関性分析の基礎資料には、経済主体の金融取引と資産・負債残高を示す「資金循環統計」が活用される。資金循環統計は、GDPと同様に国民経済計算体系(SNA)に属する統計であり、家計、非金融法人、一般政府、金融法人、国外部門といった経済主体がどのような金融商品で資金を調達し運用しているかを示す。この統計の金融資産負債残高表は、金融システムのネットワークを描くための核心的な材料となる。
0コメント
現在コメントの投稿は無効になっています。