
国民年金減額基準の緩和…60歳受給時に105万ウォン受給可能
今年から国民年金法の改正により、年金受給額を減らす減額制度と加入期間を認めるクレジット制度が変更される。キム・イヌン代表はYouTubeチャンネル「財テクはヒキガエル税理士」に出演し、改正された国民年金法の主な内容と効率的な年金受給戦略を説明した。
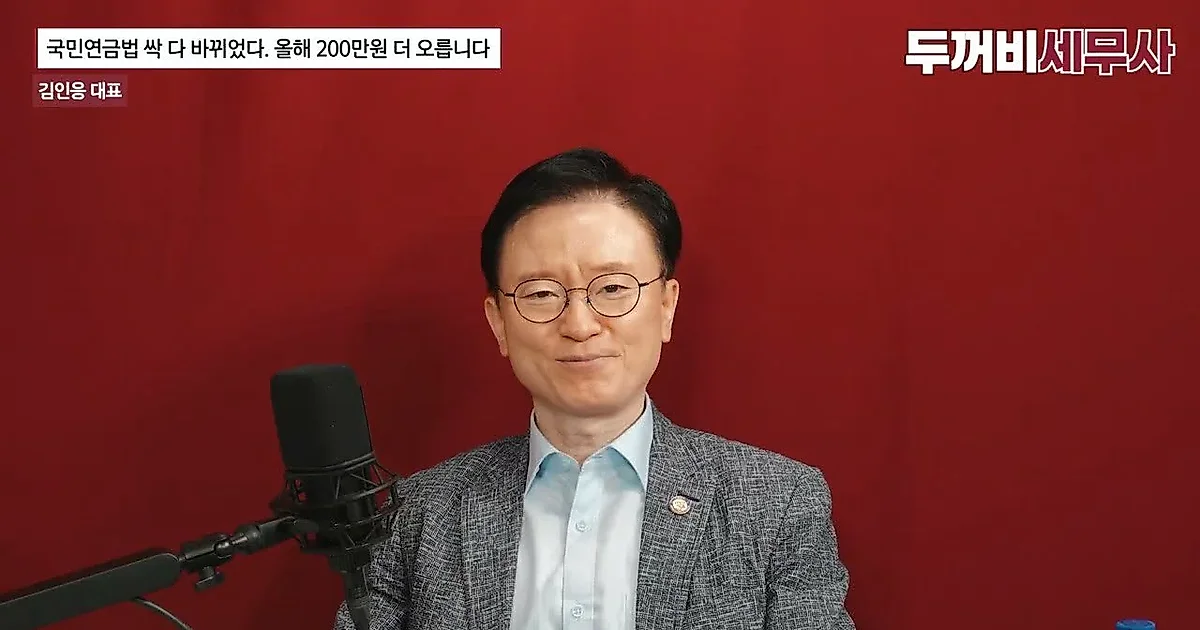
今年から国民年金法の改正により、年金受給額を減らす減額制度と加入期間を認めるクレジット制度が変化する。キム・イヌン代表はYouTubeチャンネル「財テクはヒキガエル税理士」に出演し、改正された国民年金法の主な内容と効率的な年金受給戦略を説明した。
減額基準の引き上げとクレジット制度の拡大
今年から国民年金の減額制度が大きく変更された。従来は国民年金加入者の平均所得である「A値」(319万ウォン)を超える受給者に対し、5%から最大50%まで年金を減額してきたが、今年からはこの基準を200万ウォン高く引き上げ、519万ウォンとした。ただし、これは勤労所得金額の基準であるため、非課税所得である食事代、自家用車運転補助金などを考慮すると、実際の減額対象となる所得水準は約640万ウォン程度になり得るとキム代表は説明した。
加入期間を追加で認めるクレジット制度も拡大された。兵役クレジットの場合、従来は軍服務期間に対して一律6ヶ月を認めていたが、今後は実際の勤務期間を考慮し、最大12ヶ月まで認められる範囲が広がる。出産クレジットも、従来は第一子に対して認めていなかったが、今年からは第一子12ヶ月、第二子12ヶ月、第三子18ヶ月をそれぞれ認め、適用限度制限も廃止された。キム代表は、夫婦が出産クレジットを受ける際、受給時期に合わせて年金額が脆弱な方に寄せるなど、選択が可能である点に言及した。
保険料率の引き上げと追納制度の活用
国民年金の保険料率は、昨年の9%から今年0.5%p引き上げられたことを皮切りに、2033年まで13%まで段階的に上がる予定である。所得代替率は従来の41.5%から今年から43%に引き上げられ、これは2026年1月1日以降に納付する分から適用される。
未納の保険料を納める追納(追加納付)制度の場合、保険料率が引き上げられる傾向を考慮すると、早く納付する方が有利な場合がある。キム代表は、地域加入者の所得が150万ウォン基準の場合、今年追納すれば570万ウォンかかるが、2033年には780万ウォンを払わなければならない状況を例に挙げ、追納可能期間が短くなる可能性があるため、先延ばしにしないことを推奨した。ただし、保険料算定基準所得が上がれば、後で受け取る年金額も増えるため、単に早く払うことだけが唯一の正解ではないと付け加えた。
早期年金よりも任意継続加入が有利な場合も
経済的な困難や健康保険の被扶養者資格の維持などを理由に、早期老齢年金を申請する事例が増えている。早期年金は受給時期を早める代わりに、年金額が30%減少する。キム代表は、物価上昇率の反映と年金の特性を考慮すると、やむを得ない場合を除き、早期年金を受け取ることは経済的に不利になり得ると説明した。
代替案として、キム代表は「任意継続加入」制度を提示した。60歳以降も国民年金の加入を維持するこの制度を活用すれば、年金額を高めることができる。キム代表は自身の事例を挙げ、4年間の任意継続加入を通じて月々の年金額を7万ウォン増やし、投入した費用を回収する期間(BEP)が7年程度に過ぎなかったと明らかにした。これは、早期年金を選択した際に元本を回収するのにかかる時間よりも早い水準である。
0コメント
現在コメントの投稿は無効になっています。